Renda fixa não é fixa!

E de fixo só tinha o olhar, um olhar fixo no objetivo a ser alcançado.
Pois então, um tema difícil, da série verdades difíceis de engolir. Como assim renda FIXA não é fixa meu amigo? Eu sempre vi no meu banco a poupança subindo constantemente, o meu CDB, um veículo bancário de investimento, sempre pra cima, nunca negativo.
Não vou entrar nem no mérito de rentabilidade negativa real aqui, quando pegamos o rendimento de qualquer aplicação e descontamos da inflação, a consequência da perda de poder de compra que acontece com extrema recorrência. Vou deixar isso para outro papo mais longo.
Mas pense na simples rentabilidade de qualquer produto de investimento de renda fixa, que te promete um retorno anual. Na cabeça da grande maioria das pessoas, independente do indexador (já falaremos sobre isso), ela deveria só subir! Afinal, é fixa!
Pois bem, vamos aos fatos que levam a essa crença e a dificuldade de se pensar de outra forma. Ou se acostumar com essa oscilação no caso.
MOTIVOS
Justamente pelo primeiro veículo de investimentos mais difundido do Brasil, a poupança, se popularizar tanto entre milhões de investidores no passado, e no presente ainda infelizmente (bem menos, mas continua), temos essa falsa sensação de que tudo que orbita o mundo da renda fixa, é de fato fixo!
A poupança é um instrumento que não tem como ser negativo em termos nominais de fato. (Lembre-se que não estou levando em conta nesse texto a inflação!) A regra dela é definida e não há condicionantes que possam fazer ela negativar em algum mês.
O CDB bancário mais básico também não, além de que ambos produtos, não entraram na mudança substancial que aconteceu recentemente, onde foi obrigatório marcar a mercado alguns veículos de renda fixa. Produtos bancários ficaram de fora nesse primeiro momento.
Outro ponto que pode ter influenciado, e ai é total minha visão e percepção, nunca discuti com ninguém isso e tão pouco li a respeito. Mas creio que a própria apropriação do termo americano “fixed income” pode ter gerado confusão.
Por lá, o income na minha visão é muito mais no sentido do pagamento de juros, da renda com alguma recorrência. Até porque por lá não temos produtos indexados a uma taxa que pode variar, por exemplo a taxa básica de juros. Nos EUA os investimentos são prefixados com pagamento de renda semestral na sua maioria dos casos. Ou seja, o pagamento é fixado, já é dado, agora o valor unitário da compra desse título não!
O preço do ativo não é fixo, a renda é! Quando trouxemos para o Brasil, acredito que isso se inverteu, e nós focamos mais no ativo ser fixo, além de não distribuirmos renda em vários produtos dessa classe. A “renda” foi se misturando e fazendo parte do todo.
Somando esses dois pontos, nosso histórico com a poupança, e a diferença da indexação dos gringos, ta formada a confusão.
INDEXADORES
Dentro dessa classe de renda fixa, temos algumas variantes de indexação, ou seja, a forma que o veículo te remunera, a regra que ele segue:
Pós-fixado
Acompanha a oscilação de uma taxa de referência, geralmente a taxa básica do Brasil, a famosa SELIC, determinada pelo banco central.
Ou também o famoso CDI, ou certificado de depósito interbancário, uma taxa de empréstimos de curtíssimo prazo entre bancos. Essa taxa é muito próxima da SELIC.
Ex. 110%CDI a.a.; SELIC+0,05 a.a.
Prefixado
O nome já diz, você pré fixa a taxa, já sabe de largada quanto será remunerado o seu investimento. E não tem o que fazer depois, sair antecipado ao vencimento geralmente te penaliza, por isso é uma estratégia mais agressiva e demanda continuar fazendo de tempos em tempos para mitigar o risco de timing de mercado (vale um texto só sobre isso também, eu adoro esse tema).
Ex. 16% a.a.; 17,5% a.a.
Inflação
Por fim, temos o indexador de inflação. Alguns falam ser um indexador misto, outros pós-fixado mesmo, eu prefiro destacar como simplesmente: inflação.
Acontece que esse indexador quase sempre tem uma fatia prefixada e outra pós, ou seja, uma taxa já determinada anual + toda a inflação do período. E ai temos uma variação de indicadores de inflação, porém o mais utilizado no mercado financeiro é o IPCA – índice nacional de preços ao consumidor amplo.
Ex. IPCA+6,5% a.a.; IPCA+7% a.a.; IGPM+5% a.a.
Pontuado tudo isso, como então a renda fixa oscila? É o IPCA que fica negativo? Também, mas esse não é o motivo.
MARCAÇÃO A MERCADO
A bendita marcação a mercado, de que tanto os profissionais falam, mas que os clientes não entendem ou não conseguem recordar, continua gerando dúvidas.
A marcação a mercado passou a ser obrigatória para debêntures, CRIs, CRAs e títulos públicos federais do mercado secundário (se não entendeu nada, são simplesmente veículos de renda fixa) em bancos e corretoras, a partir de 2 de janeiro de 2023.
Interessante que os veículos bancários não entraram nessa né? CDBs, LCIs, LCAs… (contém ironia)
Mas o que a marcação faz, é trazer o valor real do teu ativo antes do vencimento do mesmo. Ou seja, quanto vale essa tua posição em relação ao preço que você pagou na entrada, se você antecipar a tua saída. Sim, tudo isso que falamos aqui são para investimentos que tenham vencimento.
Quando se compra um título de renda fixa, você paga um certo preço unitário por ele, ou simplesmente PU, multiplicado pela quantidade que esta adquirindo, chegamos no valor do investimento. A marcação é nada menos que a atualização diária desse PU, levando em consideração a taxa de juros naquele momento, condições da oferta que você tomou e a demanda por esse ativo, ou seja, quer sair? Sim, mas tem gente interessada nessa tua posição?
Pense em um exemplo prático, um imóvel. Você comprou um apartamento por 300 mil reais. Show, feliz da vida, comprou para investimento, pois parecia que tinha potencial. Passam-se 2 semanas, bate um potencial comprador oferecendo 301 mil, você agradece e diz que foi um engano, não está querendo vender agora, no dia seguinte aparece outro, oferecendo 305 mil, nada feito de igual maneira. Daqui 2 meses ocorre um incêndio nesse prédio e no dia seguinte aparece outro comprador oferecendo agora 250 mil.
A marcação a mercado é um potencial comprador batendo na sua porta TODO santo dia, até o vencimento do teu título de renda fixa! Sim é um saco, é chato, te da dor de barriga, mas é o que é.
Mas existe uma mágica aqui! Caso você não escute nenhum potencial comprador, diferente do apartamento, se você leva até o vencimento a tua renda fixa, você vai receber exatamente o que foi combinado! Irá receber o % do CDI, ou a taxa prefixada de 15%, ou a inflação de todo o período mais 7% ao ano, essa é a beleza do negócio!
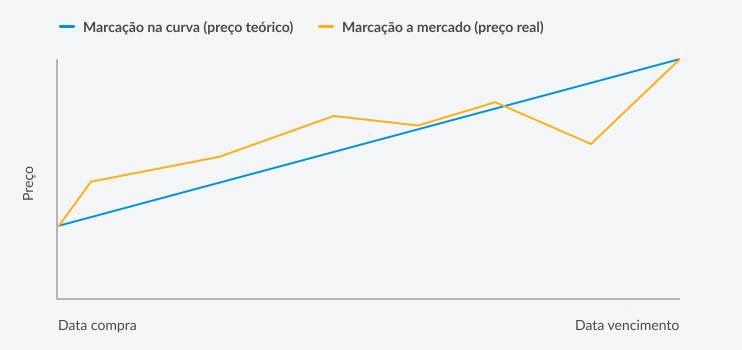
Ao longo do caminho você poderá se frustrar, e as vezes muito!
Quanto mais longo o vencimento, maior é o impacto da marcação a mercado! E consequentemente a oscilação dela na tua carteira. Títulos públicos alongados, como o 2050, 2055 e 2060 trazem um impacto absurdamente significativo, gerando um estresse que muitas vezes é desnecessário. Se foi bem pensado inicialmente, se foi programado, não tem porque se desesperar no meio do caminho, é seguir em frente.
O perigo esta quando alguns “profissionais” vendem esse tipo de investimento como uma estratégia de ganho rápido antes do vencimento em momentos errados de mercado. Veja, nada contra fazer essa estratégia, eu já sugeri algumas vezes, mas é preciso fazê-la em momentos corretos de mercado! E ter consciência que na pior das hipóteses, poderá ficar com a alocação até o vencimento, para minimizar perdas.
É amigos, esse assunto tem pano pra manga, daria para desdobrar e aumentar muito mais o texto, mas creio que a mensagem esta dada.
No final do dia, entenda que a renda fixa não é bem fixa, e alinhe exatamente com os teus objetivos. Caso não tenha feito isso antes, o seu investimento já começou errado, já falamos sobre isso, reveja aqui. E se acostume cada vez mais com a oscilação, ou como chamamos no mercado financeiro, a VOLATILIDADE. Ela tem que ser aliada, não evitada.
E se você chegou até aqui, como de costume, meu sincero agradecimento e parabéns, você faz parte de uma minoria. Não só por ler um texto desse tamanho, mas por agora entender um pouco mais sobre a classe queridinha dos brasileiros, a renda fixa, que cada vez mais, de fixa não tem nada.
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito