Mercado financeiro não é ruim. Você que é ansioso.

O principal erro que observo nos investidores é a falta de paciência com a estratégia da carteira montada.
Quantas vezes tive que ouvir depois de 3 meses da montagem da carteira frases como: “No tesouro direto estava rendendo mais”; “Nossa! Mas não rendeu acima de 1%?”; “Esse ativo X aqui, só ficou de lado. Vamos tirar e colocar neste Y que rendeu mais.”; “Eu não gosto de perder dinheiro. Vamos tirar deste ativo que deu negativo este mês”.
E como justificar para o cliente que, depois de feito o planejamento financeiro dele visando o longo prazo, a carteira foi montada visando o… longo prazo! Só que como não podemos prever o futuro, resta nos preparar para alguns diferentes cenários que a economia real nos proporciona.
Eu não sei se a bolsa vai subir amanhã, mas eu vou aplicar uma porção razoável para caso ela suba. Caso aconteça o contrário, adicionarei uma porção menor em um ativo de proteção, como dólar, ouro ou ativos internacionais. Portanto, nem todos os ativos precisam apresentar resultados positivos ao mesmo tempo, pois alguns podem apresentar correlação baixa ou negativa entre si, ajudando a reduzir a volatilidade da carteira.
É muito comum também ouvir “Por isso que invisto em imóveis”. Ora, mas por que você não age com o mercado financeiro da mesma forma que com os imóveis? Pois com este você apenas compra e põe para alugar, ou espera um certo tempo para vender.
“Mas nos imóveis não perco dinheiro”.
Será mesmo?
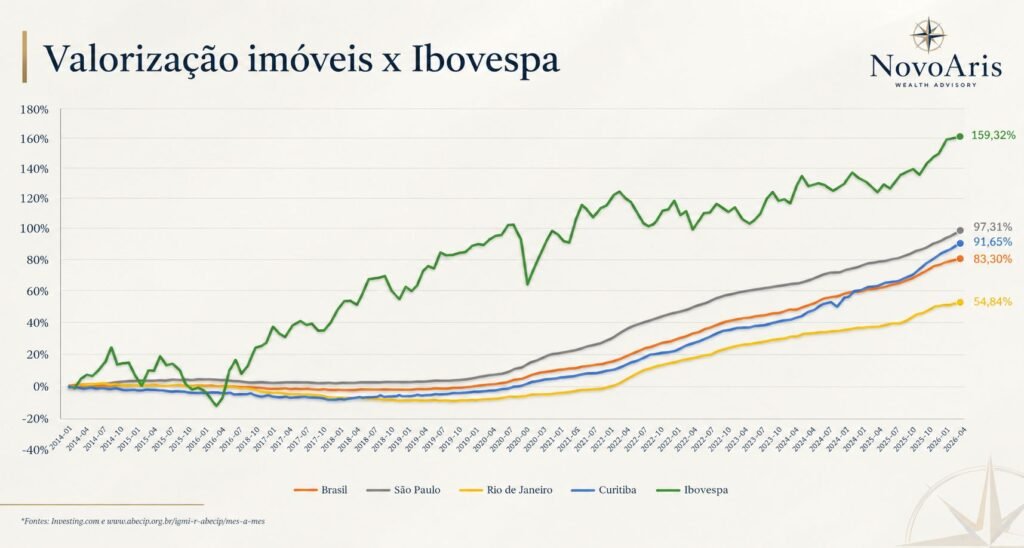
Veja no gráfico abaixo a relação do índice IGMI-R da FGV em parceria com a ABECIP, que acompanha a evolução dos preços do mercado imobiliário comercial.
Por um certo tempo, em momentos de crise financeira no Brasil, você poderia ter perdido (sim!) dinheiro caso tivesse comprado em meados de 2014 e vendido antes de 2016. Mas como você esperou, provavelmente viu a valorização do ativo nos próximos anos. Por que não fazer isso com o mercado financeiro também? Por que tanta ansiedade?
A probabilidade de retornos positivos no mercado financeiro em um prazo longo é maior. Em um próximo post eu falarei a respeito.
P.S.: Ah! Adicionei no gráfico o rendimento do Ibovespa no período, só para demonstrar que o retorno foi quase o dobro da média nacional do IGMI-R 😉
Texto também disponível em meu Linkedin.