Os juros são reais?

O investimento em conhecimento sempre paga os melhores juros. Benjamin Franklin
Não adianta investir em qualquer que seja o ativo, se antes você não entendeu sobre perda do poder de compra. O bicho papão do dinheiro, a força imparável da desvalorização da nossa moeda.
A consequência desse fenômeno chamamos de inflação. Sim, começa por ai, a inflação não é a causa mas sim a consequência! A principal causa é a impressão de novos “dinheiros” dia após dia.
1. IMPRESSÃO DE DINHEIRO
Conseguimos medir essa força onipotente da impressão de vários Governos pelo M2, um agregado monetário, que contempla a somatória de todo papel moeda – cédulas e moedas + os depósitos à vista (a isto denominamos M1) com o total de depósitos de curto prazo. Em resumo, o M2 é o nosso poder de compra potencial. Até aqui é um dinheiro, fácil de ser utilizado na economia real, líquido.
Percebam a expansão do M2 no Brasil nos últimos 10 anos:
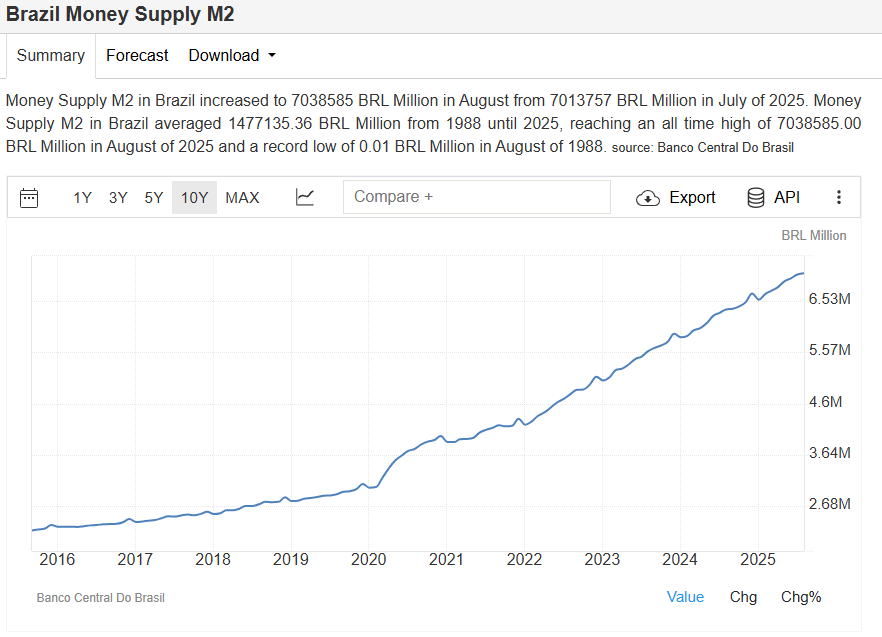
Especialmente em 2020, durante a crise do COVID, conseguimos perceber um aumento abrupto de emissão de novas moedas, claramente uma mudança de inclinação da curva. Leia-se impressão como principalmente abertura de novas linhas de crédito, não necessariamente a impressão física de cédulas ou moedas.
E isso não é exceção do Brasil não, olhem como foi nos Estados Unidos também:
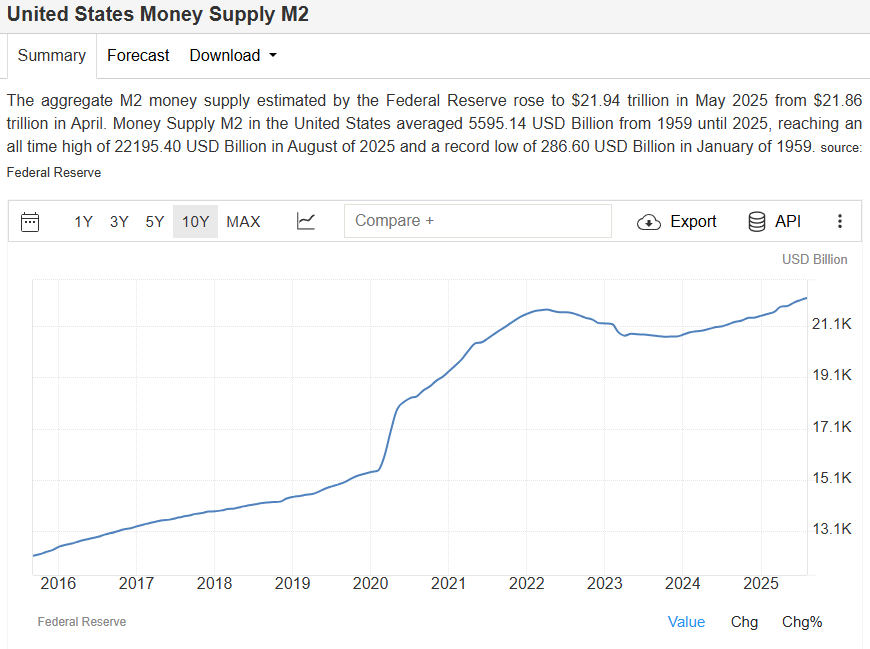
Em 2 anos, os EUA imprimiram 40% dos dólares existentes! Somente em junho de 2020 o Governo americano imprimiu mais dólares do que os 200 anos anteriores! Sim, foi um desastre sanitário, mas ainda maior econômico. Não é à toa que hoje a população lá vive um período bem difícil de inflação alta. E isso vai perdurar…
2. ENTÃO INFLAÇÃO!
Como dissemos no início, a consequência disso é a famigerada inflação! Aquela correção nos preços dos itens que almejamos (ou quando não se muda o preço, diminui a quantidade ou qualidade do produto), aquele imóvel que começa a ficar cada vez mais distante da realidade, o carro zero mais básico batendo R$ 100mil, a desigualdade cada vez maior e preocupante – Efeito Cantillon.
E no mercado financeiro, o índice de inflação mais utilizado é o IPCA, ou índice de preços ao consumidor amplo, medido pelo IBGE.
É o IPCA que vemos em vários veículos de investimentos de renda fixa com indexação à inflação. Mas é também o IPCA que demonstra, de forma prática, qual foi a nossa perda de poder de compra durante o tempo. E sim, entendo que a percepção do dia a dia, dependendo da sua classe social, é diferente do número divulgado, mas entenda e considere o IPCA uma métrica mais genérica, de massa.
Para medir nossa perda de poder de compra do Real brasileiro, conseguimos simular uma correção com o IPCA desde a criação do Real, em julho de 1994. Atualizando até o mês de Setembro de 2025, temos o assustador resultado abaixo:
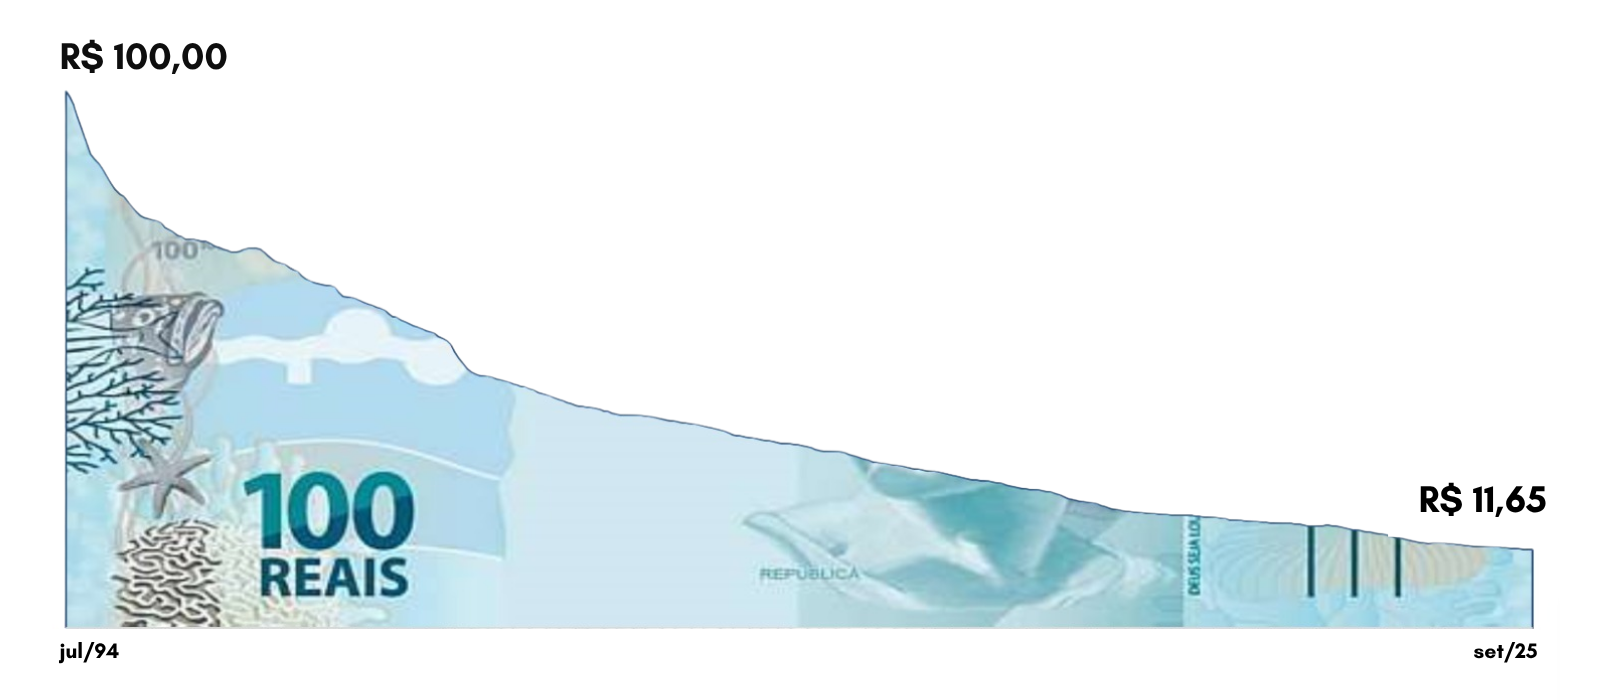
Pois é, R$ 100 emitidos lá no início do plano Real, hoje compram apenas R$ 11,65. Uma desvalorização de quase 90%!
É por isso que você esta vendo tudo “ficar” mais caro, é por isso que está com dificuldade de comprar ou até mesmo trocar o seu imóvel, o seu automóvel, viajar para fora então, nem se fala!
Esse para mim é um dos principais motivos para se coçar e começar a investir agora! Já escrevi isso na última news, caso não tenha lido acesse por aqui. E isso vai continuar acontecendo, seja pela expansão da economia, crescimento do país, mas seja principalmente por ingerência dos Governantes, imprimindo dinheiro a torto e direito, infelizmente.
Indicação de Livro da News:
3. JUROS REAIS
Chegamos agora no ponto principal dessa newsletter, o juro real!
Pontuado e esclarecido a causa da inflação, o que é e como ela impactou nossa moeda nos últimos anos, qual é o resultado prático disso nos meus investimentos?
Simples, tudo que rentabilizar acima dessa correção esta ótimo, mas tudo que rentabilizar abaixo, não! Se não conseguir nem ao menos superar essa perda de poder de compra contínua, ano após ano, você estará simplesmente ficando mais pobre com o tempo. Pior ainda se estiver pagando juros para alguém por um longo período de tempo! Financiamento de imóvel ou automóvel. Some esse juro à inflação do período, esse será o valor perdido ano após ano.
Ah Felipe, mas o imóvel corrige de preço. Será?
E outra, você irá vender o seu imóvel para comprar outro ou para morar de aluguel e ai viver da renda desse montante? Vi pouquíssimos casos de pessoas que venderam imóvel próprio para viver de renda, porque não tinham mais capital financeiro nenhum para usufruir na aposentadoria. A maioria vende para comprar outro, consumo puro e simples.
Eu adoro os famosos casos de compra de imóvel há muitos anos atrás:
“Fiz um baita negócio, comprei esse imóvel 20 anos atrás, paguei R$ 100mil, hoje está valendo R$ 250mil no mínimo”
Primeiro que liquidez de imóvel é super complicada, ainda mais em momentos como esse de taxa de juros altíssima e restrições de financiamento. Segundo que, se pegarmos esses R$ 100mil e corrigirmos ele com 20 anos de IPCA teremos:
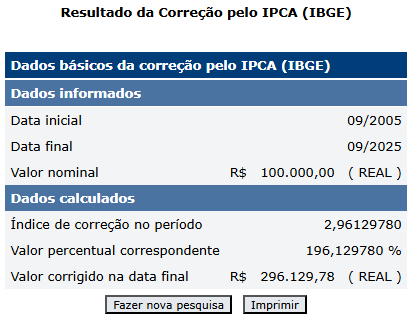
Quase R$ 300mil! Ou seja, nem a perda de poder de compra esse imóvel corrigiu no período. Se corrigir com CDI isso será maior ainda! Basicamente R$ 700mil!!!
Posso elaborar ainda mais, no momento da compra você teve custos com taxas e impostos de no mínimo 4%! (ITBI, funrejus, cartório) A maioria tira isso da conta, só lembra do valor da negociação. Além de IPTU, condomínios, reformas… E mais! Na hora da venda, é 6% de comissão para a imobiliária! Sobre o valor cheio! Enfim, é uma discussão que eu adoro trazer da mesa pois quase 100% das pessoas simplesmente não fazem as contas. Compra de imóvel é emoção dizem, e não posso discordar. Só não venham depois discutir racionalmente então!
Agora, o que quero finalizar por aqui é sobre os juros reais em outros veículos de investimentos, os de mercado financeiro mesmo.
Então, quando tiver olhando uma taxa cheia (taxa nominal), sempre desconte a inflação estimada ou a inflação do período, para saber se teve um juro real positivo ou negativo!
Isso vale desde a poupança até as ações! Sem entender qual a inflação do período, a discussão não faz sentido algum.
Existem títulos de renda fixa que te trazem o indexador IPCA + alguma coisa. Ai sim você sabe de antemão quais serão os juros reais da operação, se ficar até o vencimento com ela obviamente. Saindo antecipadamente, nem isso estará garantido.
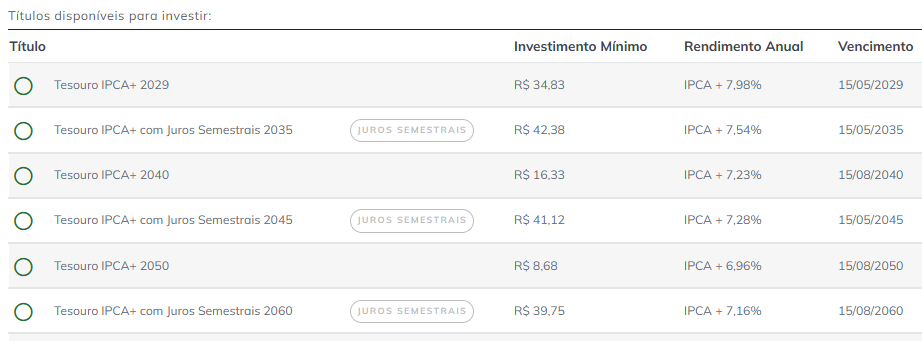
Espero que tenha ajudado a consolidar o entendimento da expansão monetária, a famosa impressão de dinheiro, a sua consequência – que é a inflação, nosso índice de mercado mais acompanhado e utilizado, o IPCA. E por fim, o que é e como medir os juros reais de aplicações financeiras.
Como sempre, se você chegou até aqui, parabéns e o meu muito obrigado!
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito