O post Como não investir em cripto apareceu primeiro em NovoAris.
]]>Antes de mais nada, apenas oficializar uma mudança por aqui, a newsletter Além do Sistema passou a ser quinzenal, um pouco mais de tempo para pensar e escrever os textos, que quem acompanha já sabe, é antiAI, genuíno, e convida o leitor a se questionar a respeito dos temas abordados.
Além disso, me parece que pode ter um efeito melhor de engajamento, sem sufocar o leitor, que nos dias de hoje, trava uma batalha grande para conseguir foco para leitura (falo com conhecimento de causa!).
No texto de hoje, trago uma provocação ao mesmo tempo que uma educação importante, que ao meu ver, é até mais necessário, antes de investir em cripto, saber e entender como NÃO fazer isso.
Se as pessoas soubessem como não fazer, tenho convicção que muita gente não cairia em golpes ou pirâmides financeiras com esse pano de fundo. Muito dinheiro seria economizado e muita gente não teria história triste para contar.
1. RENTABILIDADE GARANTIDA
O mal do século. Em um mundo cada vez mais desigual, onde os objetivos financeiros ficam cada vez mais distantes, muito por conta da perda do poder de compra contínua, que escrevi nessa outra newsletter, fora toda a ciência da propaganda e do marketing que nos força a comprar itens que não precisamos, cada vez mais dependemos da tacada de mestre, do bilhete premiado.
E ai começa o problema. Com isso, nos tornamos indiretamente mais gananciosos, queremos acelerar um processo que não tem condições alguma de ser acelerado. A oportunidade de multiplicar patrimônio rápido se sobrepõe a racionalidade.
Investir em uma oportunidade cripto que irá te garantir uma taxa muito atraente e ainda por cima garantida! Parece o cavalo encilhado passando na sua frente.
Mas infelizmente quase todas as vezes que alguém te oferece um investimento em cripto com rentabilidade muito acima das taxas básicas da economia, como por exemplo a SELIC (taxa básica de juros) e ainda por cima com garantia, alerta ligado.
Oferecer 2,5% ao mês, 3, 5 e até já vi 10% ao mês garantido! Chega a beirar a insanidade.
2,5% ao mês, a juros simples, estamos falando de 30% no ano! Hoje nossa taxa básica de juros esta a 15% ao ano! Ah Felipe, mas é cripto né? Justo, cripto tem a sua oscilação, a volatilidade, mas é justamente ai que o picareta te pega, pois você acredita que ele pode chegar nesses níveis. O que ele não te conta é que por vezes essa mesma oscilação também acontece para baixo! Ou seja, não existe essa garantia de rentabilidade constante nesses patamares, nem mesmo em cripto!
Já foram utilizados vários panos de fundo para esse mesmo golpe da rentabilidade garantida muito acima das taxas básicas do país: Ovo de avestruz, pedras preciosas, dispositivos de GPS, de telefonia, etc.
O golpe é sempre o mesmo, uma taxa mensal que quase por si só se equivale a taxa básica do país anual, garantida! Não caia mais nessa!
2. O PRÓXIMO BITCOIN
A oferta imperdível. Eu tenho aqui o próximo Bitcoin! Que irá multiplicar milhares de vezes igual a joia da coroa, o nosso ouro digital!
Usar o passado do BTC como justificativa que agora se encontrou o próximo, é outro ponto que deveria ser evitado. Boa parte dessas promoções, foram feitas por influenciadores cripto nos últimos anos.
E calma, não estou falando que não existem projetos novos em cripto que tem um potencial muito grande de crescimento, existem sim! Mas muita calma nessa hora!
Esses promotores, trouxeram tudo o que é tipo de tranqueira para os seus seguidores. As famosas “listas”, as “novas gemas”, o projeto da vez. Mas o que ninguém te conta, é que esse mesmo influenciador, acordou com o time lá do projeto uma entrada própria em um valor muito mais abaixo do que o seu, trazendo você para a jogada para ele praticamente reduzir o risco, criar a demanda para a própria saída! Não foi uma análise tão minuciosa assim sobre o projeto… Ou até mesmo ganhou alguns tokens desse projeto para divulgar, ou seja, custo de aquisição zero, imagine a diligência nesse caso.
Rolaram spreads (diferenças de valores) absurdos, dignos de tretas no mundo cripto e muito cliente querendo a cabeça de um ou outro influenciador.
O que ninguém te fala é que isso é mais um investimento anjo ou seed de uma startup, do que outra coisa. E a maioria esmagadora dos investidores, não tem a mínima noção da jornada de uma startup e os riscos envolvidos em um investimento nessa classe. Esses projetos tem muito mais chance de falhar do que entregar qualquer resultado!
Ou seja, o “potencial de ganho” jogando contra uma educação correta de alocação patrimonial, de educação da classe de investimentos em si.
3. ALAVANCAGEM
Existe uma frase famosa do Charlie Munger:
Homens inteligentes quebram de três formas: bebidas, mulheres e alavancagem financeira.
Alavancagem hoje em dia é vendida como se fosse água engarrafada, só abrir a tampa e consumir. Tem cada atrocidade no mercado que eu fico até sem forças para combater.
Se as pessoas entendessem 5% de como funciona uma alavancagem e os riscos envolvidos, tenho plena certeza que não a utilizariam.
É assim que um investidor com 10mil reais consegue operar com um capital de 200mil reais, ou até mais, sendo que seu patrimônio total no banco não chega nem a isso.
São histórias e mais histórias de pessoas sendo levadas pelo resultado do guru cripto, a se alavancar, sem nem entender o que esta acontecendo, e perdendo mais do que imaginavam.
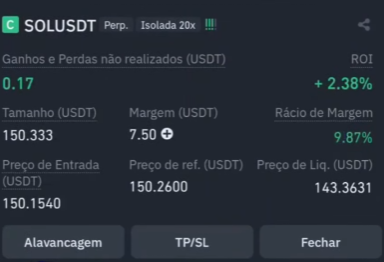
A maldita tela do resultado das operações, excelente clickbait, mas péssimo para a cabeça do investidor que precisa do bilhete premiado, mais uma vez.
4. TRANSFERÊNCIAS ONCHAIN
Um detalhe bobo, mas que pode te salvar.
Não ter as portas abertas para depósito e retirada em cripto, é outro alerta a ser ligado!
Isso vale para aqueles vários investimentos que garantem muita rentabilidade mensal garantida. Nem precisa ser em cripto, só precisa ser 2,5 – 3 – 5% ao mês. Experimenta pedir o resgate. Ou vão te dizer que existe agora uma carência de 1 ano, ou vão te permitir o primeiro, segundo, no máximo o terceiro, depois disso eu duvido muito.
Em cripto isso é válido quando não temos a integração onchain. Todo serviço que se preze, precisa ter a abertura para receber cripto e principalmente permitir o saque, o withdraw, para qualquer outro serviço cripto ou até mesmo para qualquer wallet.
Não ter essa porta de saída, é a forma errada de começar a interagir com uma corretora ou protocolo cripto.
Indicação de Livro da News:
Bitcoin: A moeda na era digital
5. MARKETING MULTINÍVEL
Esse ponto se aplica a várias oportunidades financeiras também.
Tudo bem ter bônus de indicação, onde quem indica e quem adere ganham um valor inicial nas suas respectivas contas, isso se chama CAC, custo de aquisição de cliente.
Agora, caso a indicação, quando aderida pela outra parte, te melhorar a taxa de retorno da aplicação, ou fizer você ganhar um percentual em cima do ganho dessa outra pessoa, alerta máximo vermelho!
Parabéns, você esta participando de um esquema de marketing multinível, ou em um português claro, uma pirâmide financeira, e não, você não é o faraó, saia dai imediatamente se conseguir!
BÔNUS
Por fim, o indicador infalível! Ah como eu gosto desse último ponto! NUNCA falhou comigo!
Caso você tenha percebido algum dos pontos listados anteriormente, ou algum outro ponto que não te cheira bem, entre no perfil da rede social do CEO dessa empresa, ou da pessoa que te sugeriu essa aplicação.
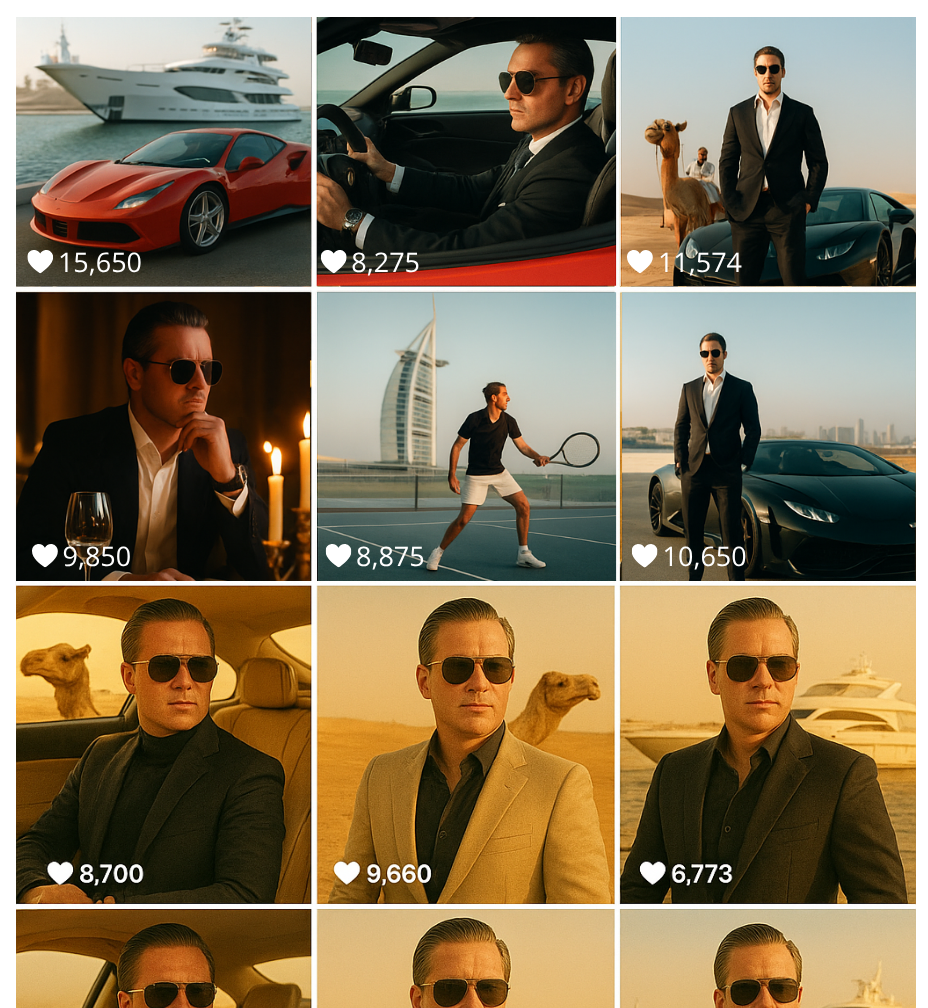
Caso tenham algumas fotos de carrões, fotos em Dubai!, no deserto, loja de grife e gel no cabelo penteado para trás, bingo! Você com certeza acertou uma pirâmide financeira e será questão de tempo.
E quando eu falo tempo, é tempo mesmo! Tem esquemas que demoram décadas para cair! Tem coisa grande e grupos internacionais na jogada. Ou você acha que tanta foto em Dubai é coincidência?
Espero com esses pontos ter te ajudado de alguma maneira, a não perder dinheiro com essas formas erradas de se investir em cripto! Cripto é bom demais para perdermos o seu interesse e dinheiro com formas de investimentos que não fazem sentido algum, para a maioria dos perfis de investidores.
Investir é chato mesmo, é tedioso, e é assim que tem que ser! Cripto vai te ajudar a acelerar o processo, mas se feita da forma correta, do contrário, será a sua ruína, confia em mim.
Como sempre, se você chegou até aqui, parabéns e o meu muito obrigado!
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Como não investir em cripto apareceu primeiro em NovoAris.
]]>O post Os juros são reais? apareceu primeiro em NovoAris.
]]>Não adianta investir em qualquer que seja o ativo, se antes você não entendeu sobre perda do poder de compra. O bicho papão do dinheiro, a força imparável da desvalorização da nossa moeda.
A consequência desse fenômeno chamamos de inflação. Sim, começa por ai, a inflação não é a causa mas sim a consequência! A principal causa é a impressão de novos “dinheiros” dia após dia.
1. IMPRESSÃO DE DINHEIRO
Conseguimos medir essa força onipotente da impressão de vários Governos pelo M2, um agregado monetário, que contempla a somatória de todo papel moeda – cédulas e moedas + os depósitos à vista (a isto denominamos M1) com o total de depósitos de curto prazo. Em resumo, o M2 é o nosso poder de compra potencial. Até aqui é um dinheiro, fácil de ser utilizado na economia real, líquido.
Percebam a expansão do M2 no Brasil nos últimos 10 anos:
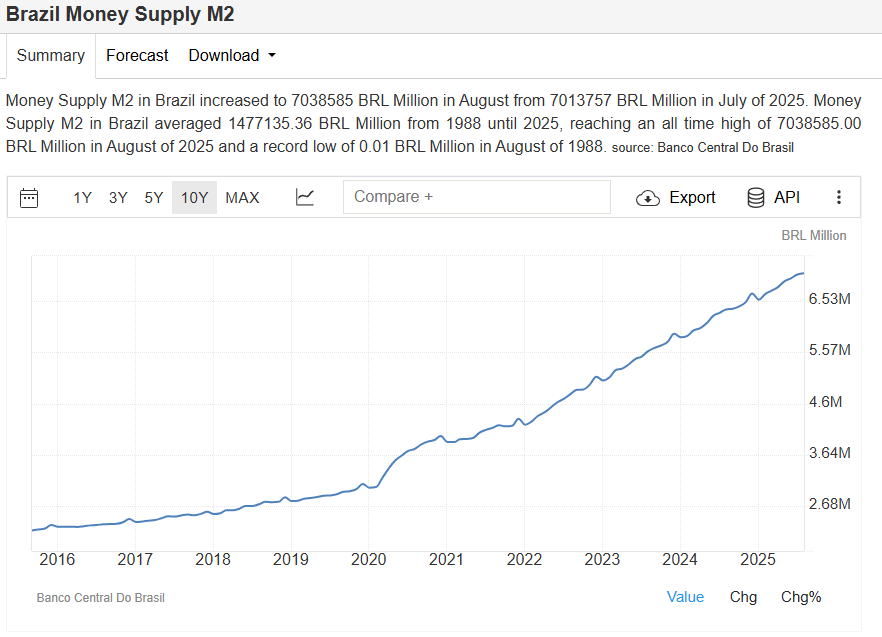
Especialmente em 2020, durante a crise do COVID, conseguimos perceber um aumento abrupto de emissão de novas moedas, claramente uma mudança de inclinação da curva. Leia-se impressão como principalmente abertura de novas linhas de crédito, não necessariamente a impressão física de cédulas ou moedas.
E isso não é exceção do Brasil não, olhem como foi nos Estados Unidos também:
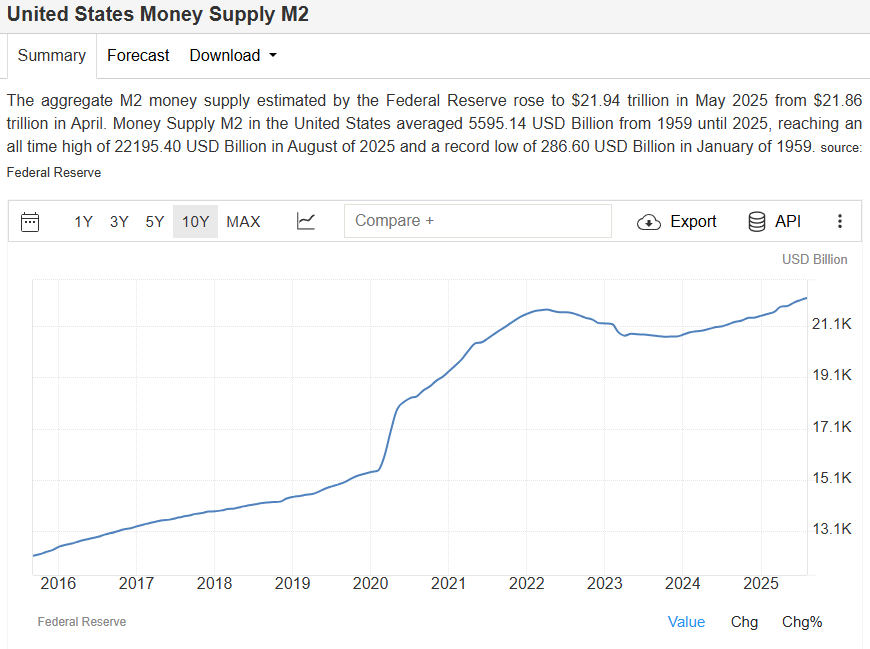
Em 2 anos, os EUA imprimiram 40% dos dólares existentes! Somente em junho de 2020 o Governo americano imprimiu mais dólares do que os 200 anos anteriores! Sim, foi um desastre sanitário, mas ainda maior econômico. Não é à toa que hoje a população lá vive um período bem difícil de inflação alta. E isso vai perdurar…
2. ENTÃO INFLAÇÃO!
Como dissemos no início, a consequência disso é a famigerada inflação! Aquela correção nos preços dos itens que almejamos (ou quando não se muda o preço, diminui a quantidade ou qualidade do produto), aquele imóvel que começa a ficar cada vez mais distante da realidade, o carro zero mais básico batendo R$ 100mil, a desigualdade cada vez maior e preocupante – Efeito Cantillon.
E no mercado financeiro, o índice de inflação mais utilizado é o IPCA, ou índice de preços ao consumidor amplo, medido pelo IBGE.
É o IPCA que vemos em vários veículos de investimentos de renda fixa com indexação à inflação. Mas é também o IPCA que demonstra, de forma prática, qual foi a nossa perda de poder de compra durante o tempo. E sim, entendo que a percepção do dia a dia, dependendo da sua classe social, é diferente do número divulgado, mas entenda e considere o IPCA uma métrica mais genérica, de massa.
Para medir nossa perda de poder de compra do Real brasileiro, conseguimos simular uma correção com o IPCA desde a criação do Real, em julho de 1994. Atualizando até o mês de Setembro de 2025, temos o assustador resultado abaixo:
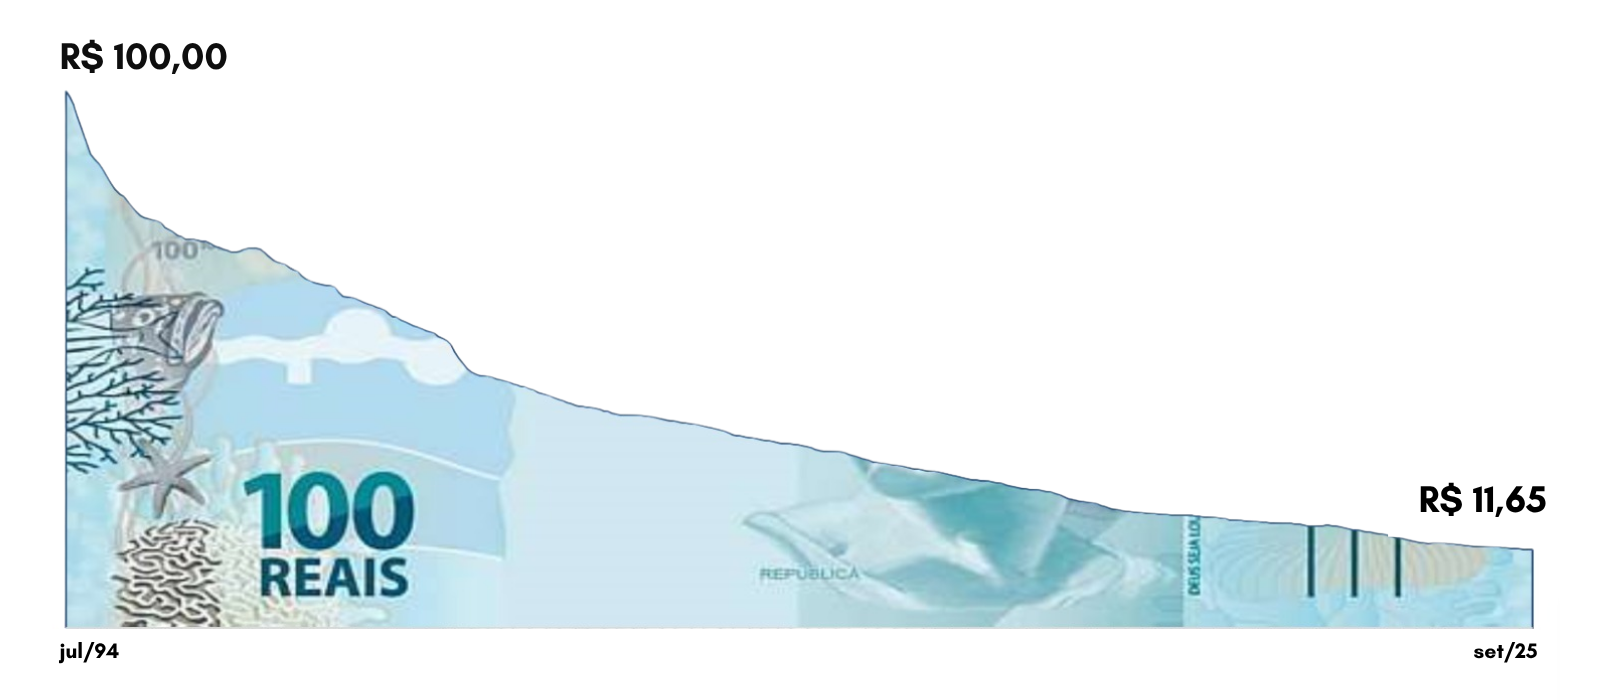
Pois é, R$ 100 emitidos lá no início do plano Real, hoje compram apenas R$ 11,65. Uma desvalorização de quase 90%!
É por isso que você esta vendo tudo “ficar” mais caro, é por isso que está com dificuldade de comprar ou até mesmo trocar o seu imóvel, o seu automóvel, viajar para fora então, nem se fala!
Esse para mim é um dos principais motivos para se coçar e começar a investir agora! Já escrevi isso na última news, caso não tenha lido acesse por aqui. E isso vai continuar acontecendo, seja pela expansão da economia, crescimento do país, mas seja principalmente por ingerência dos Governantes, imprimindo dinheiro a torto e direito, infelizmente.
Indicação de Livro da News:
3. JUROS REAIS
Chegamos agora no ponto principal dessa newsletter, o juro real!
Pontuado e esclarecido a causa da inflação, o que é e como ela impactou nossa moeda nos últimos anos, qual é o resultado prático disso nos meus investimentos?
Simples, tudo que rentabilizar acima dessa correção esta ótimo, mas tudo que rentabilizar abaixo, não! Se não conseguir nem ao menos superar essa perda de poder de compra contínua, ano após ano, você estará simplesmente ficando mais pobre com o tempo. Pior ainda se estiver pagando juros para alguém por um longo período de tempo! Financiamento de imóvel ou automóvel. Some esse juro à inflação do período, esse será o valor perdido ano após ano.
Ah Felipe, mas o imóvel corrige de preço. Será?
E outra, você irá vender o seu imóvel para comprar outro ou para morar de aluguel e ai viver da renda desse montante? Vi pouquíssimos casos de pessoas que venderam imóvel próprio para viver de renda, porque não tinham mais capital financeiro nenhum para usufruir na aposentadoria. A maioria vende para comprar outro, consumo puro e simples.
Eu adoro os famosos casos de compra de imóvel há muitos anos atrás:
“Fiz um baita negócio, comprei esse imóvel 20 anos atrás, paguei R$ 100mil, hoje está valendo R$ 250mil no mínimo”
Primeiro que liquidez de imóvel é super complicada, ainda mais em momentos como esse de taxa de juros altíssima e restrições de financiamento. Segundo que, se pegarmos esses R$ 100mil e corrigirmos ele com 20 anos de IPCA teremos:
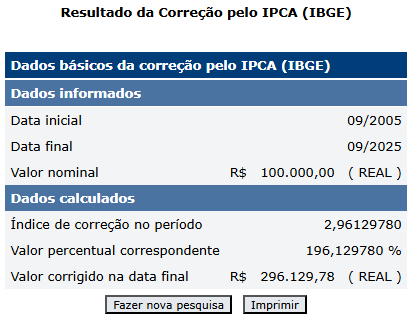
Quase R$ 300mil! Ou seja, nem a perda de poder de compra esse imóvel corrigiu no período. Se corrigir com CDI isso será maior ainda! Basicamente R$ 700mil!!!
Posso elaborar ainda mais, no momento da compra você teve custos com taxas e impostos de no mínimo 4%! (ITBI, funrejus, cartório) A maioria tira isso da conta, só lembra do valor da negociação. Além de IPTU, condomínios, reformas… E mais! Na hora da venda, é 6% de comissão para a imobiliária! Sobre o valor cheio! Enfim, é uma discussão que eu adoro trazer da mesa pois quase 100% das pessoas simplesmente não fazem as contas. Compra de imóvel é emoção dizem, e não posso discordar. Só não venham depois discutir racionalmente então!
Agora, o que quero finalizar por aqui é sobre os juros reais em outros veículos de investimentos, os de mercado financeiro mesmo.
Então, quando tiver olhando uma taxa cheia (taxa nominal), sempre desconte a inflação estimada ou a inflação do período, para saber se teve um juro real positivo ou negativo!
Isso vale desde a poupança até as ações! Sem entender qual a inflação do período, a discussão não faz sentido algum.
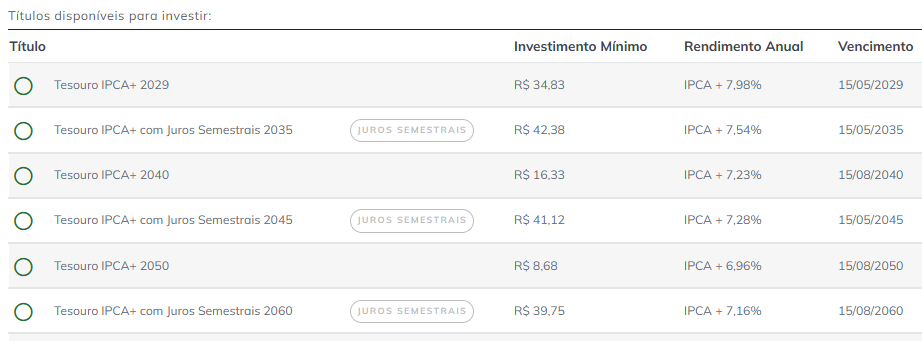
Existem títulos de renda fixa que te trazem o indexador IPCA + alguma coisa. Ai sim você sabe de antemão quais serão os juros reais da operação, se ficar até o vencimento com ela obviamente. Saindo antecipadamente, nem isso estará garantido.
Espero que tenha ajudado a consolidar o entendimento da expansão monetária, a famosa impressão de dinheiro, a sua consequência – que é a inflação, nosso índice de mercado mais acompanhado e utilizado, o IPCA. E por fim, o que é e como medir os juros reais de aplicações financeiras.
Como sempre, se você chegou até aqui, parabéns e o meu muito obrigado!
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Os juros são reais? apareceu primeiro em NovoAris.
]]>O post Por que investir? apareceu primeiro em NovoAris.
]]>Muita gente acha que investir é somente para ficar rico, comprar um carro mais novo, mais maneiro, comprar uma casa grande, muitos quartos, piscina, televisão de 80 polegadas, investir para viajar.
Ou na maioria das vezes, realizar sonhos “baratos” vendidos pelo Instagram ou TikTok.
Mas a realidade é dura e completamente oposta. Investir não é escolha, é necessidade! Devemos investir para manter o nosso conforto, ter um futuro com o mínimo de dignidade. E sim, realizar sonhos, comprar tudo isso que mencionei também faz parte do processo, mas não deveria ser o fim.
Quantas vezes sentei para conversar com pessoas para elaborar o seu planejamento financeiro, colocando os seus objetivos no papel (confira o texto sobre objetivos). Saímos da mesa com um plano perfeito, possível de ser realizado, na medida.
A execução porém não era muito perfeita por parte dos investidores. Depois de alguns anos, 2 a 3, o valor acumulado começa a virar uma tentação, é impressionante. A pessoa vê o valor acumulado, ainda no início da trajetória, sem nem se beneficiar dos juros compostos ainda, olha para o primeiro anúncio de carro do ano, ou olha para um apartamento um pouco maior, resgata todo o montante e começa do zero novamente.
Sendo que aqui, o recomeço geralmente é bem pior do que zero, eu digo que é negativo, se for manter as mesmas condições anteriores de aporte e objetivo de renda futura, será necessário muito mais esforço do que antes, ou seja, na balança se tem um efeito negativo.
Mas hoje quero te trazer 4 motivos para começar investir agora, ou pelo menos para de uma vez por todas priorizar esse quesito na sua vida!
1. ATINGIR OBJETIVOS
Sim, todos temos sonhos, geralmente são os mesmos descritos no começo desse texto, e eles custam dinheiro.
Investir é a ponte entre o que você sonha, deseja, e o que pode realizar.
Comprar imóvel, automóvel, viagens, não é o problema, mas sim a ordem dessa prioridade. A lógica deveria ser contrária! Acumular patrimônio suficiente, para ter conforto e liberdade para então comprar o carro do ano, trocar o imóvel, realizar todas as vontades. Mas é difícil eu sei, um plano de 20, 30 anos, aquela sensação de que só se vive uma vez…
E o problema ainda vai além, quem mantém a prioridade em bens, itens, acaba nunca se deparando com o objetivo maior, mais importante, a famosa aposentadoria, ou para mim, a manutenção do conforto no futuro. Pois aprende inconscientemente que a vida é essa, trocar seu dinheiro por bens que geralmente não precisa, a educação financeira é totalmente afetada nesse processo e o sentimento de que uma hora vai dar certo, sem parar para analisar, é constante. No fim, infelizmente não da.
Investir é sobre ter escolha, não sobre ostentar.
2. JUROS COMPOSTOS
Quem entende dessa força maravilhosa da natureza, sabe que quanto antes começar, melhor! O problema é que nós brasileiros geralmente nos afastamos da matemática desde a mais tenra idade. Quem diria que uma matéria que é passada no ensino médio seria tão importante para a vida de todos nós! Matemática financeira e a progressão geométrica são lindas, uma poesia!
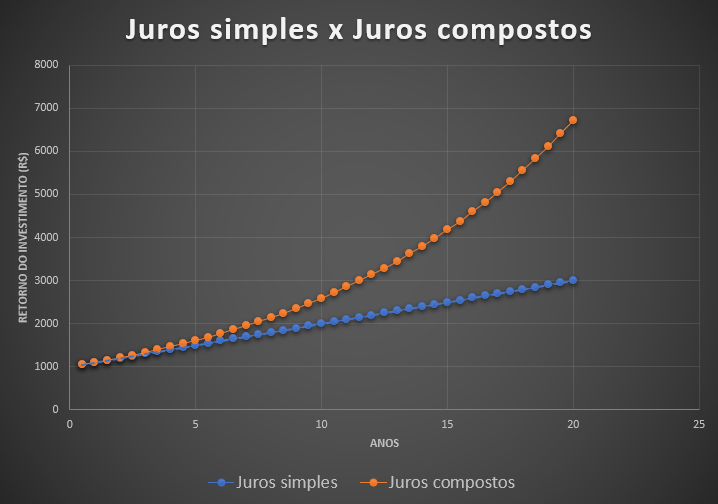
A maioria dos brasileiros conhece muito bem os juros, mas do lado errado. Utiliza-se para financiar a casa, o carro, comprar o celular do momento, comprar mais do que deveria no cartão de crédito e por ai vai. A maioria deles inclusive é baseado nos juros simples, e em todos esses créditos, o tempo joga contra você.
Já nos investimentos, temos os juros compostos a nosso favor, o famoso juros sobre juros, que fazem o tempo trabalhar muito bem a nosso favor! Quanto antes você começar, menos esforço irá demandar, simples assim.
Não demanda nenhum conhecimento muito grande ou diferenciado, demanda disciplina e constância. Pequenos valores começando cedo e com recorrência, baterão grandes quantias no futuro que mal se aproveitarão da eficiência dos juros compostos.
Não é sobre o quanto você ganha, mas quando você começa e por quanto tempo consegue se manter aportando, seguindo o planejamento.
3. INSS
Ainda tem muita gente que considera viver sua aposentadoria com o mesmo padrão de vida atual, e isso acaba quase sempre sendo um erro.
Ainda mais se ancorando na seguridade social e aqui principalmente a previdência social, o INSS.
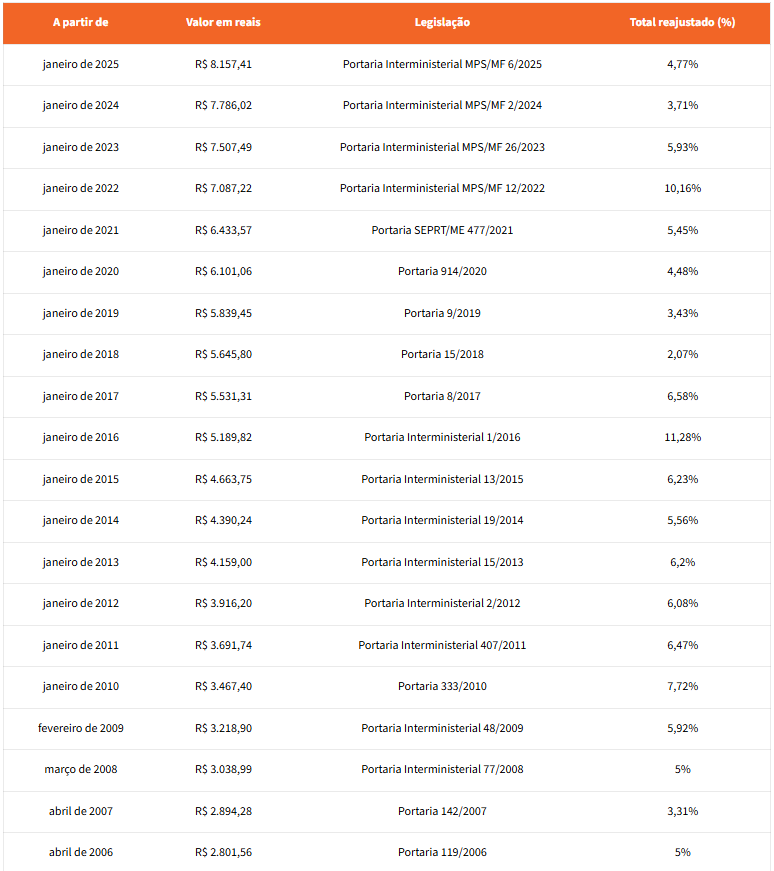
Fora o escândalo recente dos desvios de valores de milhões de aposentados, recente na história do Brasil, um absurdo tremendo, quero te trazer um exemplo prático que me pegou quando pesquisei sobre o teto do INSS. Quero só antes alertar, que é a minoria que recebe o teto da previdência social no Brasil!
Hoje, o teto da aposentadoria esta na casa dos R$ 8mil, conforme tabela abaixo. Interessante ver esse valor desde a sua criação, em 1994, onde tínhamos o valor de R$ 582. Parece um aumento e tanto. Mas se corrigirmos 582 reais desde 1994 até hoje, por um dos índices de inflação do país, o IPCA (índice de preços ao consumidor amplo), deveríamos ter um teto em 2025 de pouco mais que R$ 20mil!
Isso se dá devido aos vários fatores de redução que tivemos ao longo dos anos. Para manter o sistema funcionando, é necessário reduzir estes limites de tempos em tempos, para a saúde financeira do conjunto.
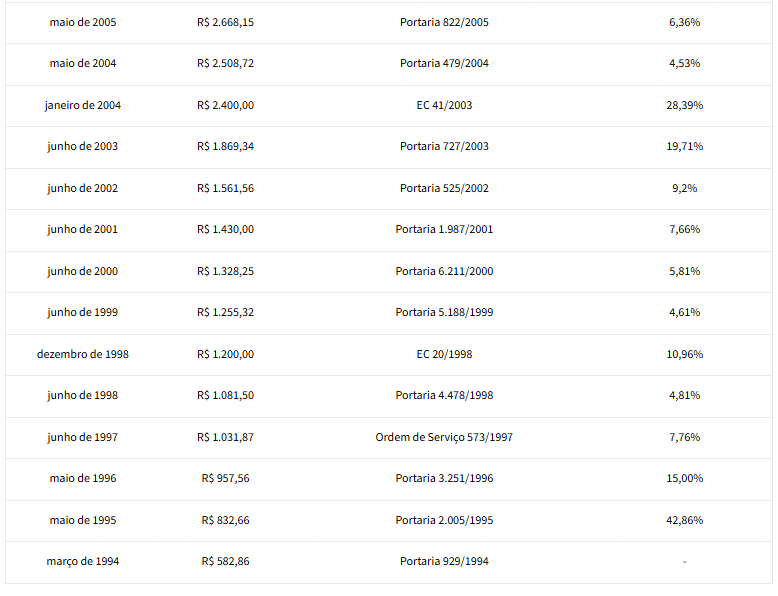
Conclusão, quem depende só do Governo, do INSS, está cada vez mais distante da liberdade financeira.
Investir é necessário para complementar o que o Estado não vai te entregar.
4. INFLAÇÃO
O último motivo para mim, é o mais importante. Nossa perda do poder de compra.
Desde a sua criação em 1994, o Real brasileiro já perdeu quase 90% do seu valor!
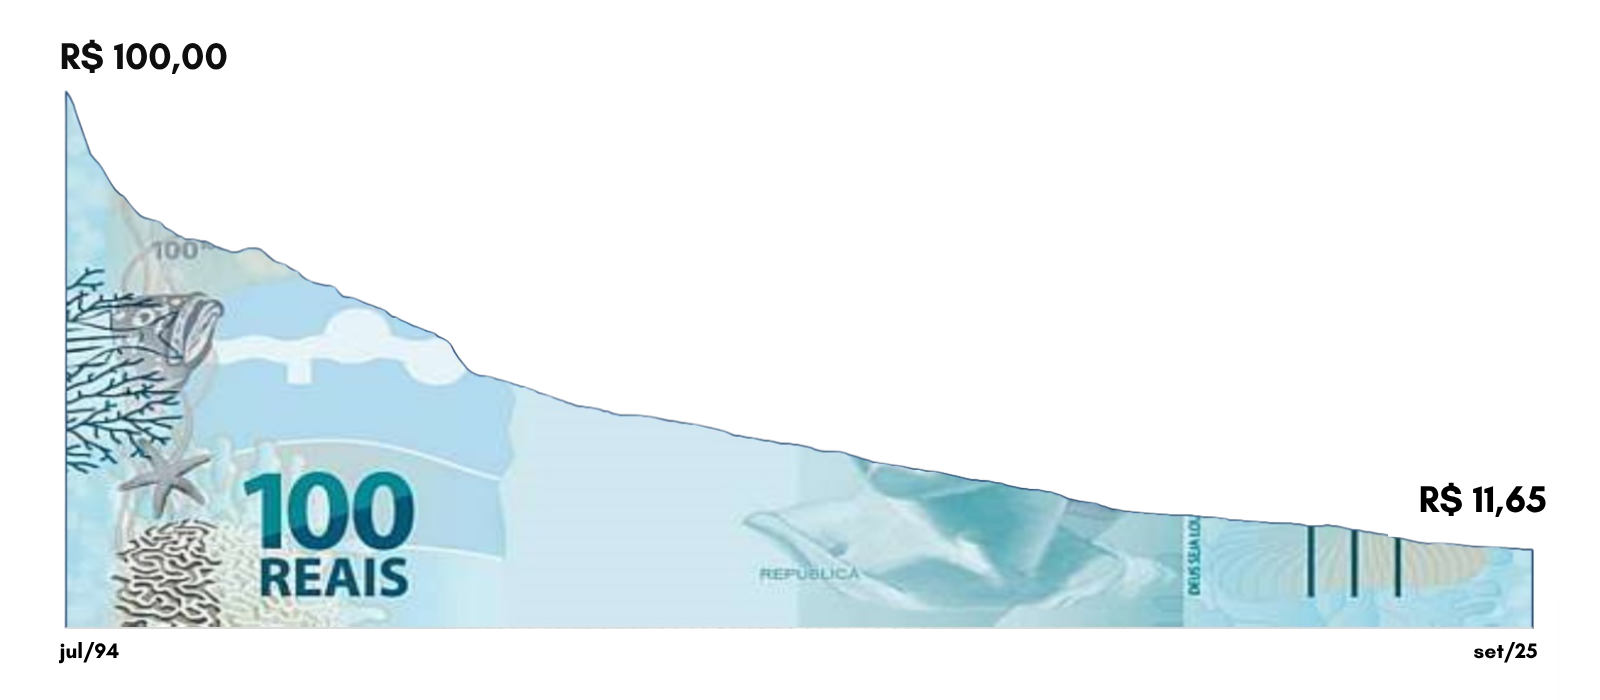
Ou seja, o que custava R$ 100 lá na criação da moeda, hoje você pagaria quase R$ 1mil!! Entende o motivo das coisas estarem ficando cada vez mais distantes? Cada vez mais difícil ter o carro do ano, comprar o seu imóvel próprio.
Quando você simplesmente consome, não esta acompanhando esse movimento de manutenção de poder de compra, pelo contrário. Guardar dinheiro por si só, também não é um bom negócio. Investir é a única forma de proteger o seu patrimônio, o seu capital e preservar o seu padrão de vida no futuro.
Entender isso cedo, muda como você enxerga os investimentos, não é mais sobre ganhar, mas sim parar de perder!
Vou trazer um texto aqui só sobre esse item, que como escrevi, é o mais importante na minha visão. Até mesmo pois é o ponto de partida para a criação do Bitcoin, e quem me acompanha de verdade sabe a minha paixão pelo tema e ativo.
Por fim meu caro leitor(a), espero que tenha entendido e compreendido que investir não é sobre ficar rico, para ter mais itens supérfluos que não servem para nada no final do dia. Investir é sobre ter controle: do seu tempo, das suas escolhas, do seu futuro!
Se você ainda não começou, sempre lembre desses 4 motivos, agora você sabe o porquê. Para quem já está na jornada, mantenha-se firme e espero que estes motivos te deem mais significado e foco, não é fácil não ser desviado de tempos em tempos.
Se quiser saber por onde começar, esse texto pode te ajudar, além do seguinte de objetivos que já mencionei anteriormente.
Como sempre, se você chegou até aqui, parabéns e o meu muito obrigado!
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Por que investir? apareceu primeiro em NovoAris.
]]>O post Bitcoin update apareceu primeiro em NovoAris.
]]>Quem viu o meu último post sobre análise on-chain entendeu um pouco mais sobre a 3ª forma de analisar criptoativos. Quando se trata de entender o momento do Bitcoin, eu estudo muito mais essa vertente do que as outras duas.
Ativos criptonativos são mais interessantes de serem avaliados olhando muito mais por esse viés do que os outros, na minha opinião. É muita riqueza de informação para não ser considerada.
Dito isso, vamos retomar os parâmetros avaliados na news sobre o ciclo do Bitcoin, atualizá-los e inserir mais algumas coisas para entendermos que patamar de nível de preço estamos, da nossa alocação patrimonial preferida.
CICLOS = ALERTA
Atualizando o momento do ciclo, onde aqui vamos avaliar sempre após o Halving do Bitcoin. Quem não entende ainda o que é esse evento, volta lá na news anterior de análise que eu explico melhor.
Porém agora, nesse começo de outubro de 2025, enfim chegamos no tal do “pico” do ciclo dos últimos dois ciclos que passamos! 528-530 dias após o momento de cada Halving.
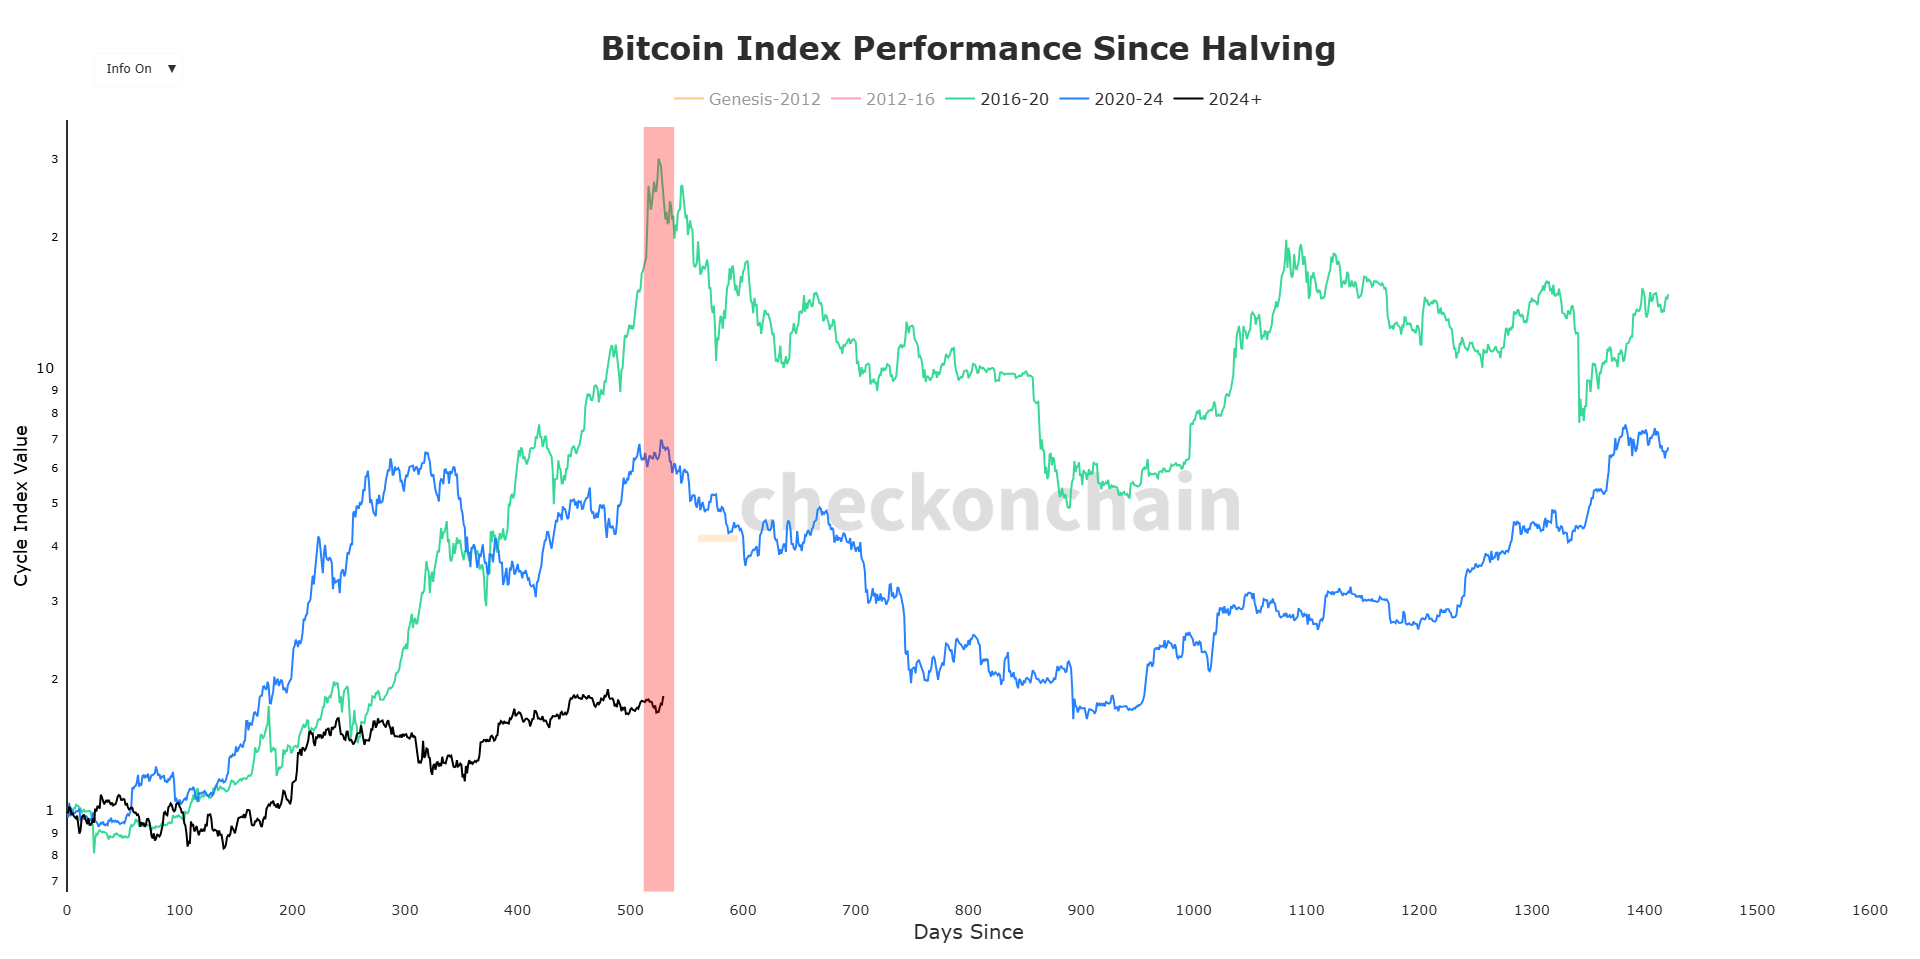
Percebam como os movimentos foram suavizando, ciclo após ciclo. Eu até suprimi os dois primeiros pois foram ainda mais voláteis, era o início de tudo, tudo era mato, acabam até atrapalhando a análise aqui.
Mas olhando para esse parâmetro, pelo menos uma luz amarela devemos ligar. Momento de alocação talvez não seja o ideal, a não ser que você siga o DCA (dollar cost average), ou seja, aportes recorrentes constantes, ai tanto faz ou tanto fez o preço, só mantenha a estratégia e a disciplina.
MVRV = 2,13
Nossa métrica simples de lucro/prejuízo da grande maioria. O valor realizado dividido pelo valor de mercado.
Tivemos uma leve queda desde o ultimo relatório que trouxe por aqui. Estamos com um MVRV em 2,13.
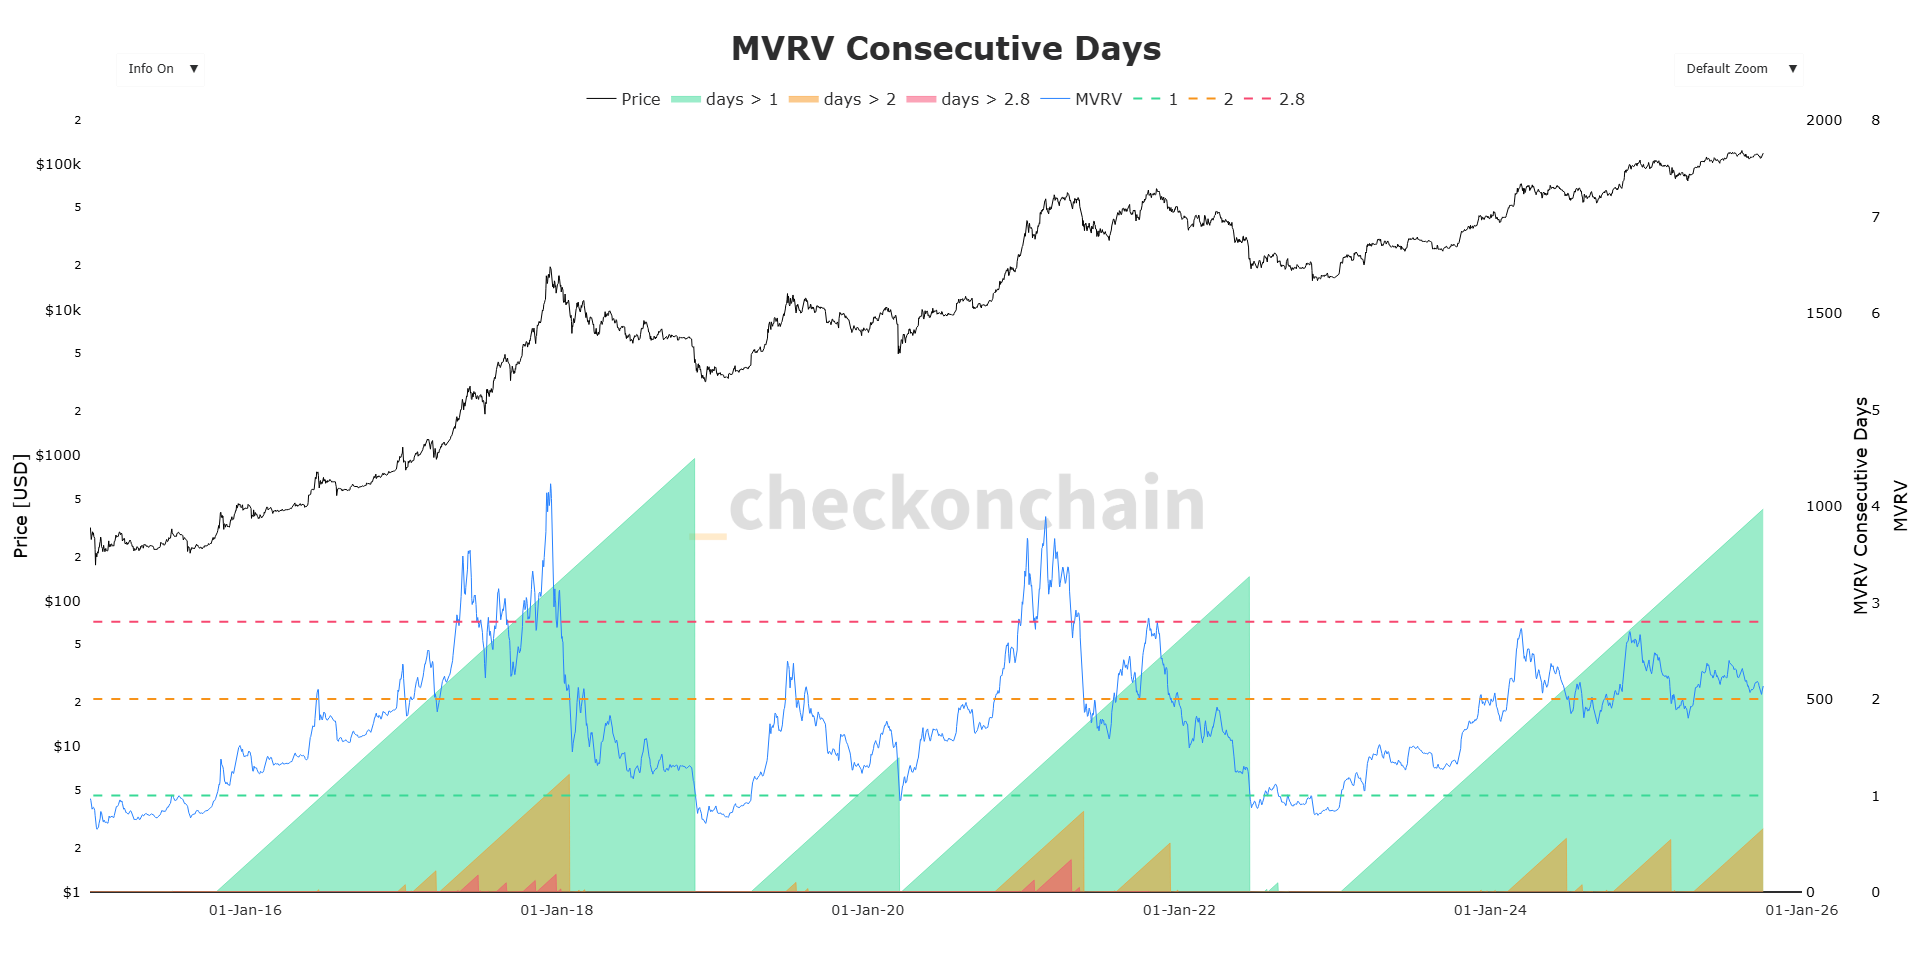
Agora, um ponto muito importante que não comentei da última vez. As métricas mais utilizadas para o MVRV estão demarcadas no gráfico de baixo, a linha verde tracejada em 1, a amarela tracejada em 2 e a vermelha tracejada em 2,8. Porém, é notável, ciclo após ciclo, essa máxima do MVRV decaindo, perceba no destaque abaixo:
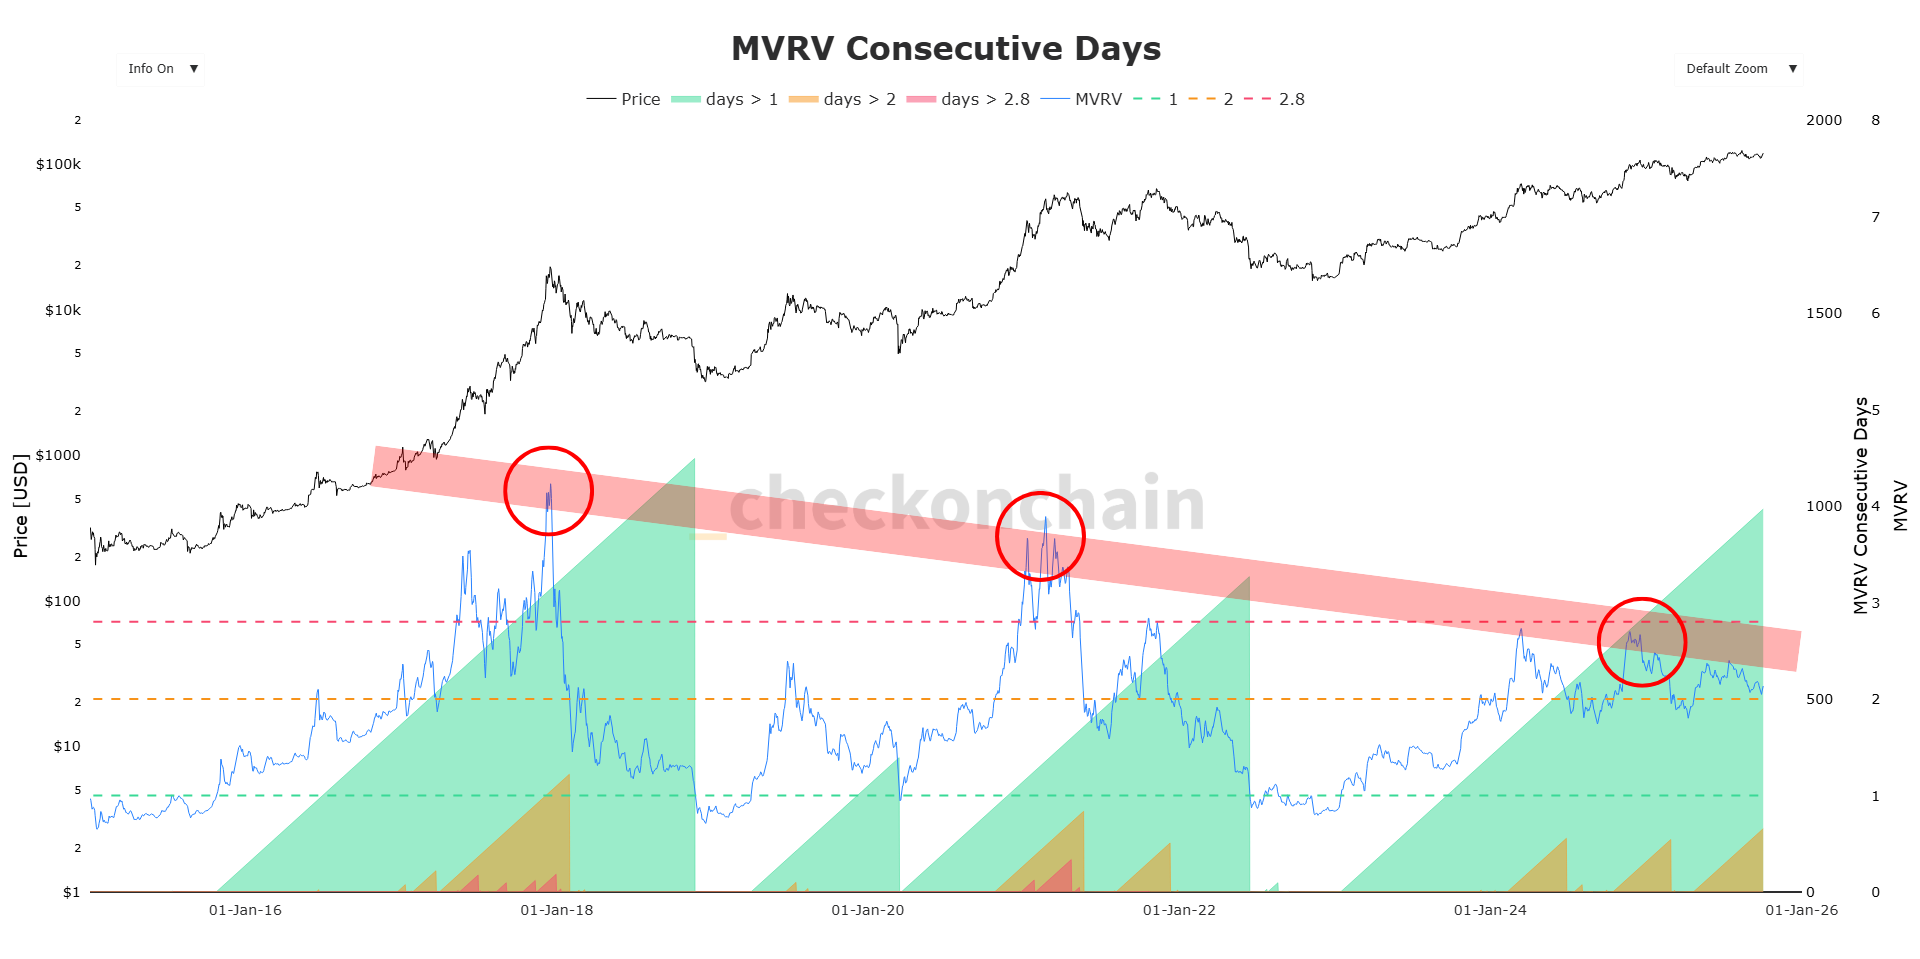
Então muito cuidado com a percepção e presunção de valores para parâmetros, pois eles ainda estão em consolidação, vários valores de parâmetros no próprio Bitcoin vem decaindo com o tempo, natural, até por conta da natureza de sua volatilidade estar suavizando ano após ano.
SOPR = 1,07
Nosso indicador do “cambista”. Quem não pegou a explicação também pode voltar no primeiro relatório sobre. Mas posso trazer a analogia novamente:
Imagine que você e seus amigos compraram ingressos para um show a R$ 100. Se começam a revender por R$ 150, o SOPR está acima de 1 (todos no lucro). Se precisam revender a R$ 80, porque ninguém tem mais interesse, o SOPR está abaixo de 1 (todos no prejuízo).
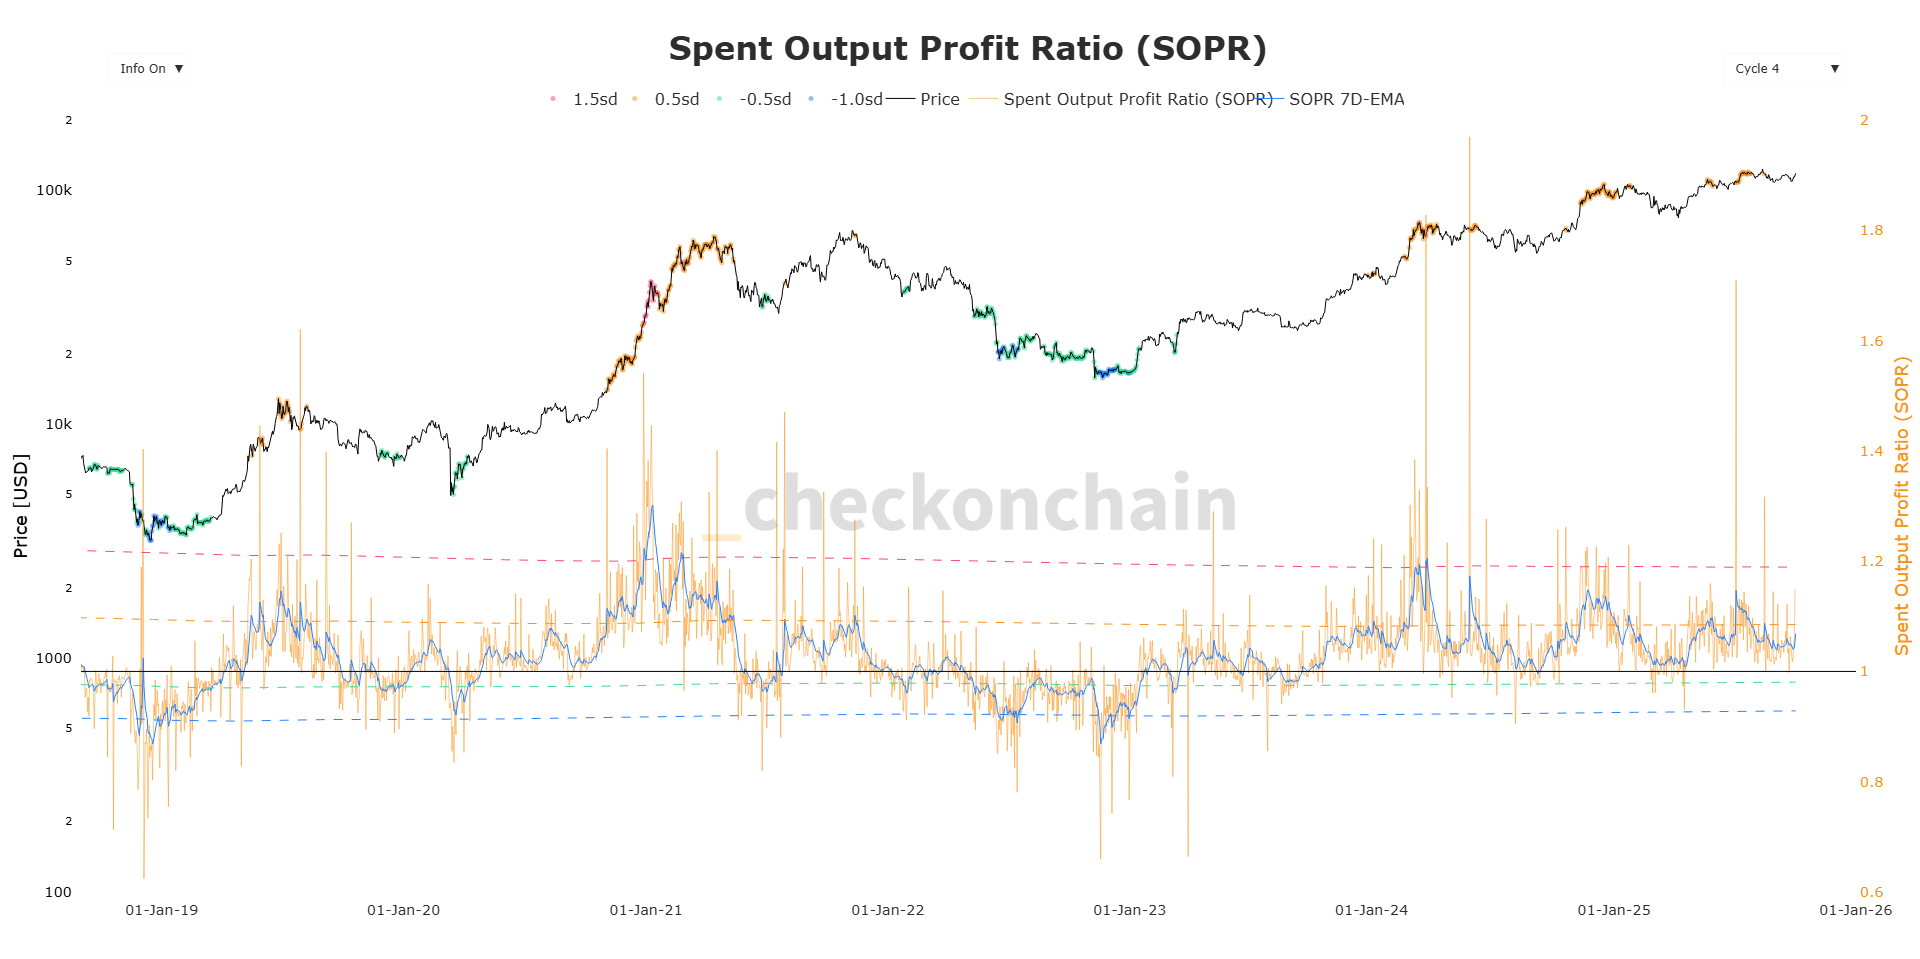
Com o rally de setembro e agora dos últimos dias, tivemos um incremento (da média pois o diário é muito volátil) para 1,07, nada muito assustador ainda, mas voltando talvez a querer marcar um ponto amarelo no gráfico.
MÚLTIPLO DE MAYER = 1,1
Como sempre comento, um dos meus favoritos, até pelo meu passado e histórico de analista técnico de ações. Basicamente lateralizado por algum tempo, atualizado desde a última atualização por aqui, para 1,1.
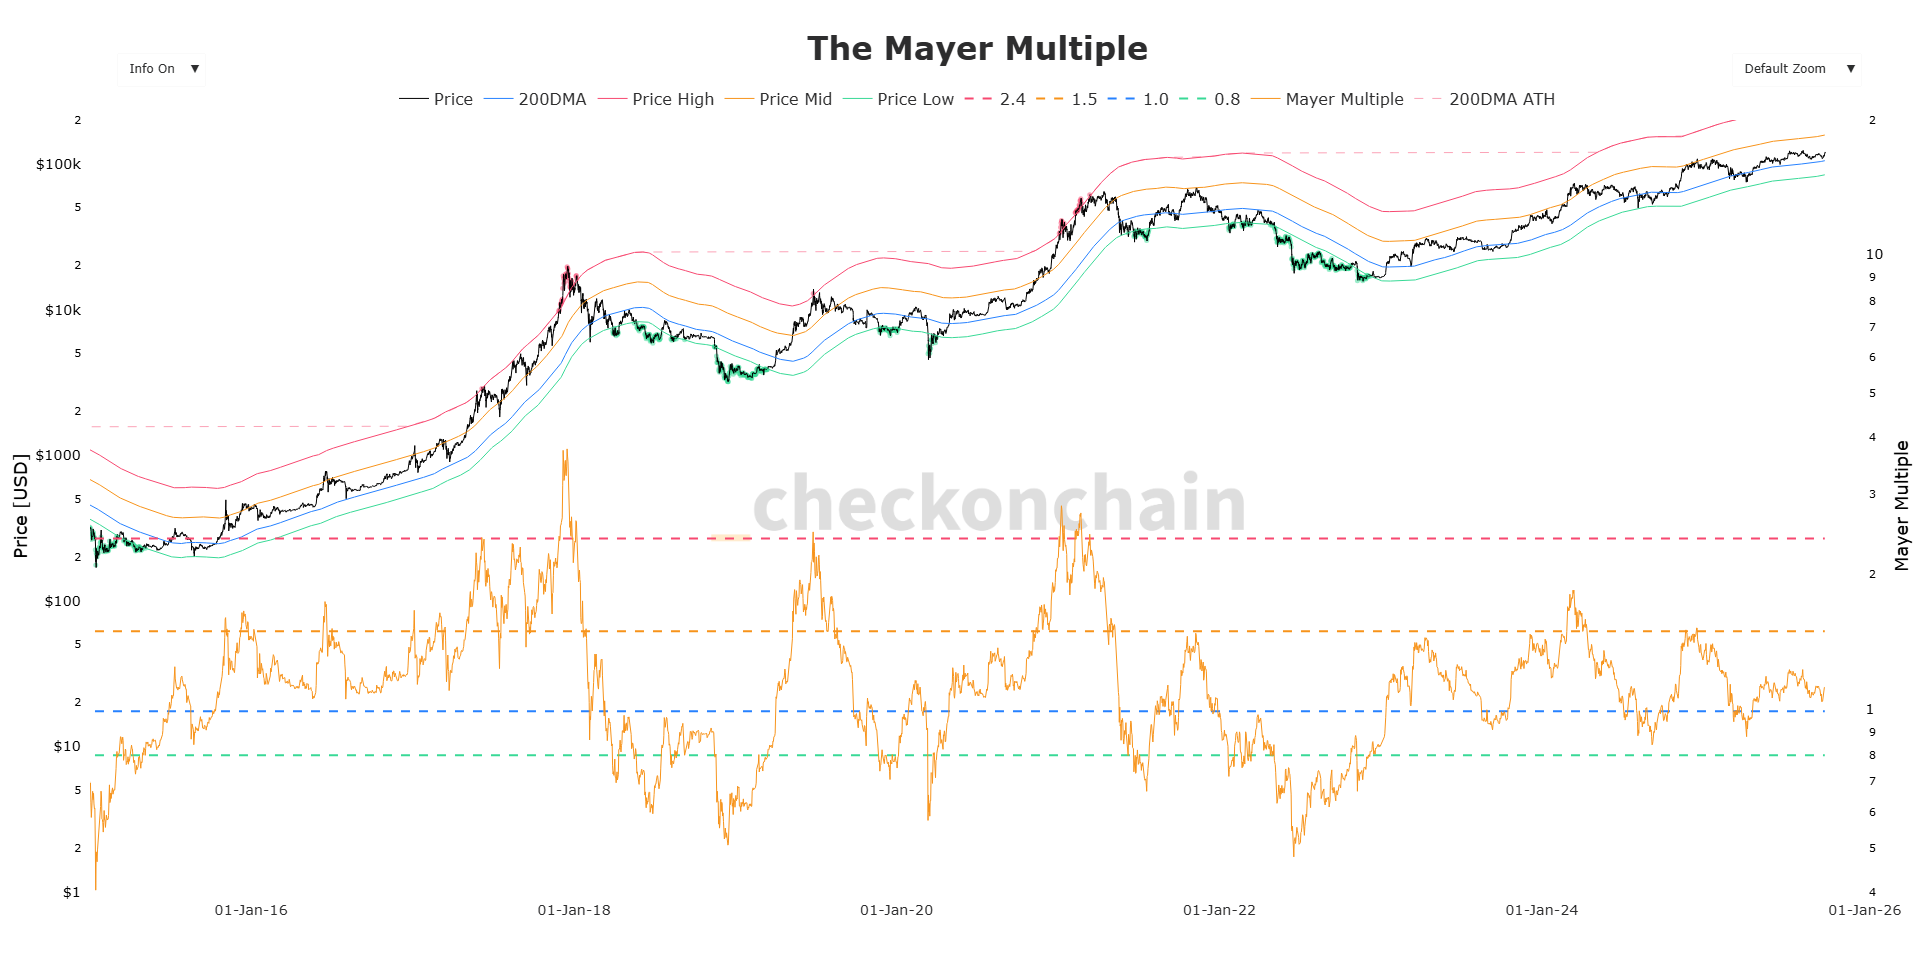
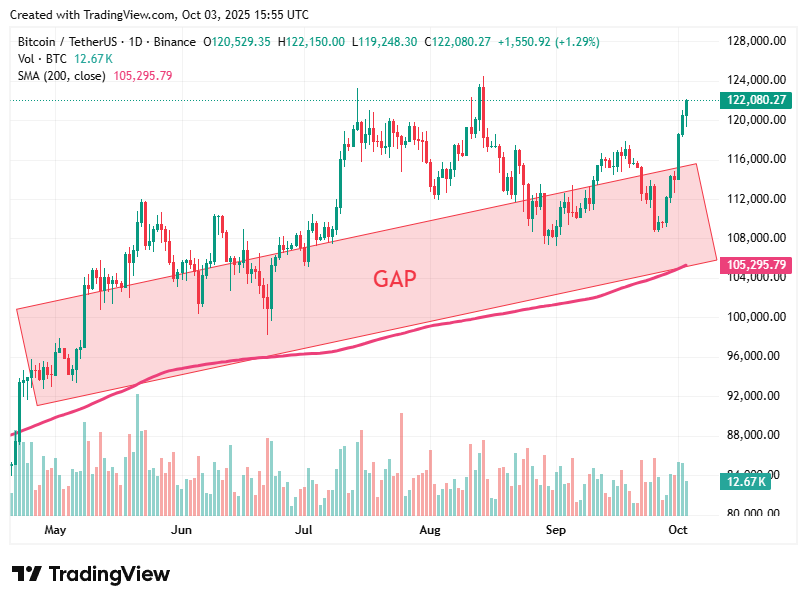
Olhando graficamente conseguimos perceber a guinada dos preços nos últimos dias e também da média de 200. Ou seja, mantendo o gap (diferença) nesse patamar de 1-1,3 desde Maio/25.
CAPITAL FLOW = ALERTA
Entrada de capital. Trazendo um novo indicador dessa vez, muito importante inclusive! A demanda é o que move qualquer tipo de ativo. Ou seja, se o Bitcoin sobe, é porque tem mais comprador do que vendedor, se o Bitcoin cai, tem mais vendedor do que comprador, simples assim.
Aqui conseguimos ver entradas dos ETFs, das Treasury Companies, da Micro Strategy (empresa privada que compra constantemente BTC) e os LTH! Long Term Holders, ou seja, os investidores de longo prazo, quem aloca com horizontes de investimento mais longos. Basicamente, os LTHs movem bem o ativo e marcam pontos de resistência ou suporte de preços consequentemente.
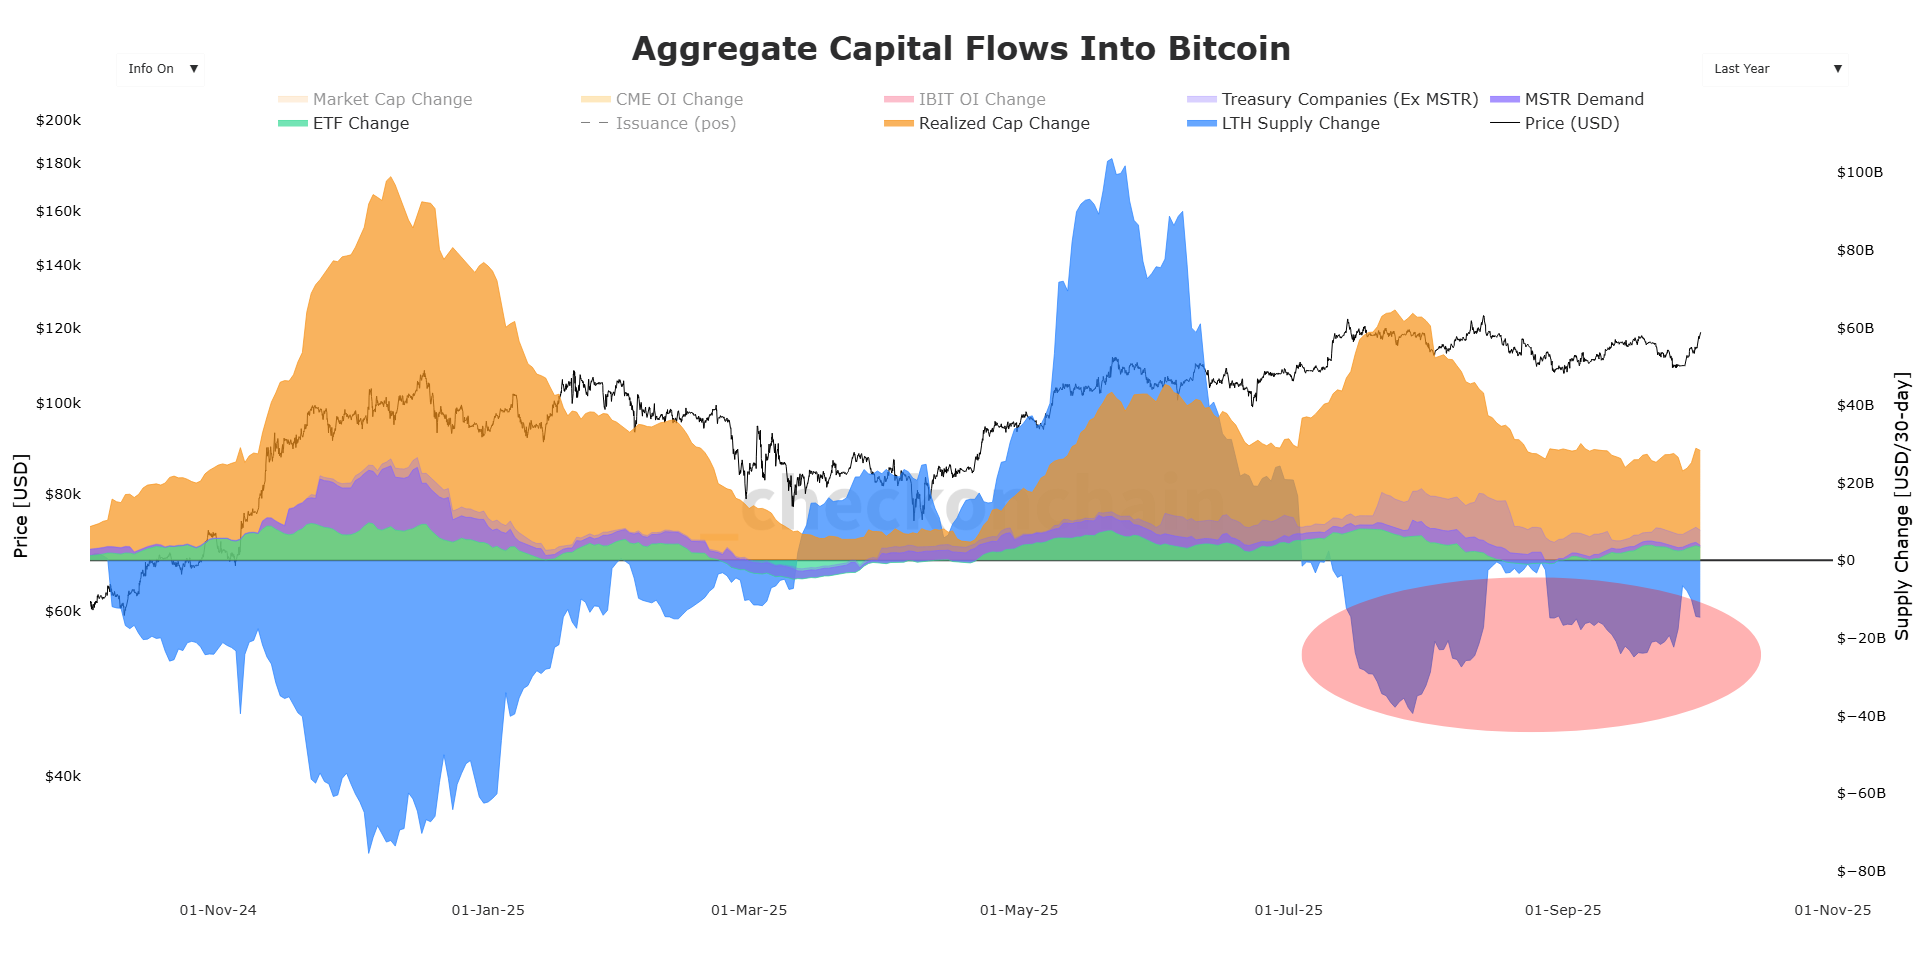
Percebam como desde julho vinham vendendo posições, cessando em Agosto e retomando as vendas agora no mês de setembro (área circulada em vermelho acima). Então mais um alerta quanto a este patamar atual novamente, é uma faixa de preços que os investidores de longo prazo gostam muito de realizar lucro!
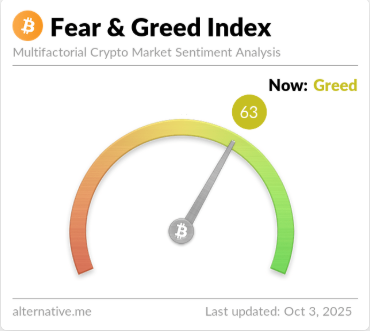
FEAR & GREED = 63
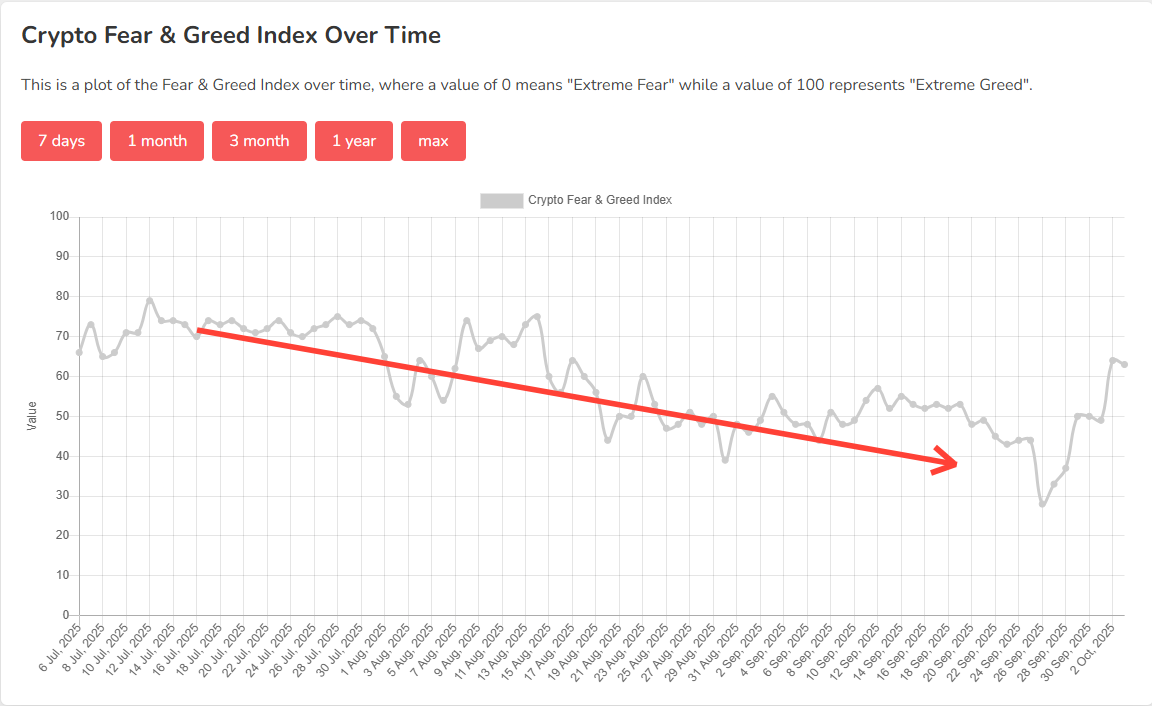
Por fim, sobre o indicador de medo e ganância, depois de uma leve queda voltamos com tudo para o mesmo patamar do último relatório, ainda em campo de ganância.
Nos últimos 3 meses tivemos um movimento de queda nesse indicador, voltando a subir forte nos últimos dias, conforme gráfico abaixo:
Caso tenha gostado dessa atualização e parâmetros sobre o Bitcoin, comenta aqui em baixo se teria interesse em receber um relatório cripto mais recorrente, ainda tenho a ideia de atualizar isso pelo menos duas vezes no mês, mas dependerá da interação que deixam por aqui.
Mais uma vez, se você chegou até aqui, parabéns e o meu muito obrigado!
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Bitcoin update apareceu primeiro em NovoAris.
]]>O post Aprenda a analisar cripto antes da faria lima apareceu primeiro em NovoAris.
]]>Nesse vídeo rápido de 5 minutos eu explico as três principais formas de analisar o mercado de criptoativos:
 Análise Técnica – já usada no mercado de ações, focada em gráficos e movimentos de preço. Análise Fundamentalista – também vinda da bolsa, onde se avalia a saúde financeira das empresas, também é aplicada ao universo cripto e os seus protocolos. Análise On-Chain – exclusiva do mercado cripto, permitindo entender os movimentos diretamente nas blockchains.
Esses 3 aprendizados fazem toda a diferença antes de você começar a investir em cripto!
Se você quer aprender a investir em criptoativos de forma inteligente, sem cair em armadilhas e promessas irreais, esse vídeo é pra você.
 Inscreva-se no canal: https://www.youtube.com/@felipewerka Siga no Instagram: https://www.instagram.com/felipewerka.cripto/ Assine o meu Substack:
 Aqui eu compartilho minha experiência de mais de 15 anos como investidor e 6 anos como assessor de investimentos, trazendo a realidade do mercado financeiro e cripto, sem viés e sem conflito de interesse.
O post Aprenda a analisar cripto antes da faria lima apareceu primeiro em NovoAris.
]]>O post 3 aprendizados cripto antes de começar apareceu primeiro em NovoAris.
]]>Vamos pontuar algumas coisas antes de começar. Entenda-se cripto como uma classe de investimentos aqui nesse texto, como a renda fixa ou a renda variável ok?
Existe muita confusão nesse sentido, e com razão, é um mundo novo, difícil de se categorizar e se entender em um primeiro momento. Quando se trata de cripto, não estamos falando somente de criptomoedas, e também tão pouco somente de tokens, pode-se estar considerando somente a tecnologia quando se utilizamos desta palavra.
Cripto, web3, tokens, criptoativos, criptomoedas, fazem parte do mesmo ecossistema, a mesma ideia, mas são coisas que se distinguem e causam uma certa confusão em várias discussões que eu participo e vejo por ai. Podemos detalhar tudo isso, na minha visão e compreensão é claro, em outro momento.
Pois bem, considerando a classe de ativos cripto, quero trazer, simples e objetivamente, 3 pontos cruciais antes de começar a considerá-la em sua alocação patrimonial, que farão muita diferença.
1. AUTOCUSTÓDIA
Não é para qualquer um!
Pois é, talvez seja um choque um cara que gosta tanto de cripto e fomenta esse assunto, falar dessa maneira.
Mas a realidade nem sempre é como gostaríamos que fosse. Nesses últimos 5 anos atendendo investidores, sugerindo ativos financeiros, percebi que a realidade nesse quesito é bem distinta da que eu convivo nos grupos e nos canais digitais cheios de “crypto bros”.
As pessoas ainda não estão preparadas para a autocustódia nesse mundo web3. Talvez nunca estarão, não sei. Mas não é por isso que ela não deva existir! Ou que VOCÊ não deva ter! Estou falando da maioria, e que de fato, não serve para todos.
Diariamente convivi com centenas de clientes nos últimos anos que esqueciam a senha de acesso à corretora, e ficavam p. da vida de ter que refazer o processo. Fora os inúmeros golpes que surgiam dia após dia tentando fazer esses mesmos clientes informarem suas credenciais e senhas das contas.
Agora coloque toda essa inexperiência digital, da malandragem da internet mesmo, com inexperiência de dispositivos eletrônicos, com uma pitada de descentralização e blockchain! Pronto, está feita a confusão. Imagine perder o acesso aos seus criptoativos e não ter o “esqueci minha senha” ou nenhum 0800 para ligar? Ou pior, ter um comportamento digital arriscado, que abre brechas para diversos invasores, e simplesmente drenarem suas carteiras cripto por conta disso? Por fim, não se atualizar do tema e cair em golpes básicos de cripto, onde te mandam transações de wallets idênticas, mas no meio tem uma mudança de letra ou número, você copia e cola esse endereço em algum explorador de blocos, achando que é o seu, e acaba mandando para a wallet errada um montante financeiro relevante?
Acabou, babau, zé fini. Não tem muito o que fazer.
A não ser contratar um investigador de blockchain, tentar rastrear o dinheiro, dar sorte dele dar um ping em algum serviço com KYC (know your customer), rezar para esse KYC não ser de um laranja… enfim, dor de cabeça das grandes, chance ínfima de recuperar seu suado dinheiro.
Agora, caso seja sua decisão e você tenha os pré-requisitos mínimos para utilizar autocustódia, vai firme, não se assuste por conta desse meu ponto. Acho que é válido. Mas tome os cuidados mínimos de mitigação de riscos, nunca uma única wallet, crie a carteira do hold e a carteira dos trades, a carteira da “rua”, e assim por diante…
2. PROPORÇÃO NA CARTEIRA
Eu diria que esse é o principal ponto de atenção e que separa os homens dos meninos, ou as mulheres das meninas!
Não só para cripto, mas para qualquer classe de investimentos, ou até mesmo produto financeiro. Qual é o % da tua alocação, ou seja, da tua carteira de investimentos, você destinará para isso?
Não é sobre investir tudo em cripto, ou boa parte do seu patrimônio porque agora cripto esta muito bom em termos de rendimento. Fazer isso é uma grande enganação, pois no fundo, você nunca acertará o que estará bom agora ou depois, é uma ilusão pensar dessa forma, agir assim então, é impossível! Vou trazer esse ponto em um texto específico logo mais. Além do mais, cada um tem um perfil diferente.
Quando tratamos de investir em cripto, esse ponto se torna ainda mais importante e essencial. Saber o quanto você deve ou pode ter na tua alocação patrimonial em cripto é fundamental para não tomar muitos sustos ou principalmente para trazer eficiência no seu portfólio a longo prazo, isso se traduz em mais retorno com menos volatilidade (oscilação), o famoso índice sharpe.
No site da Hashdex você pode simular isso que estou comentando. Acesse o seguinte link: Simulador Hashdex. Adicionando 1% de cripto no portfólio de alguém bem conservador, aumentamos muito pouco a volatilidade, de 0,78 para 1,00% mas melhoramos absurdamente o Sharpe, de 0,07 para 0,67. Perceba que anualizado o retorno pulou de 8,99 para 9,61%.
1% senhores e senhoras!
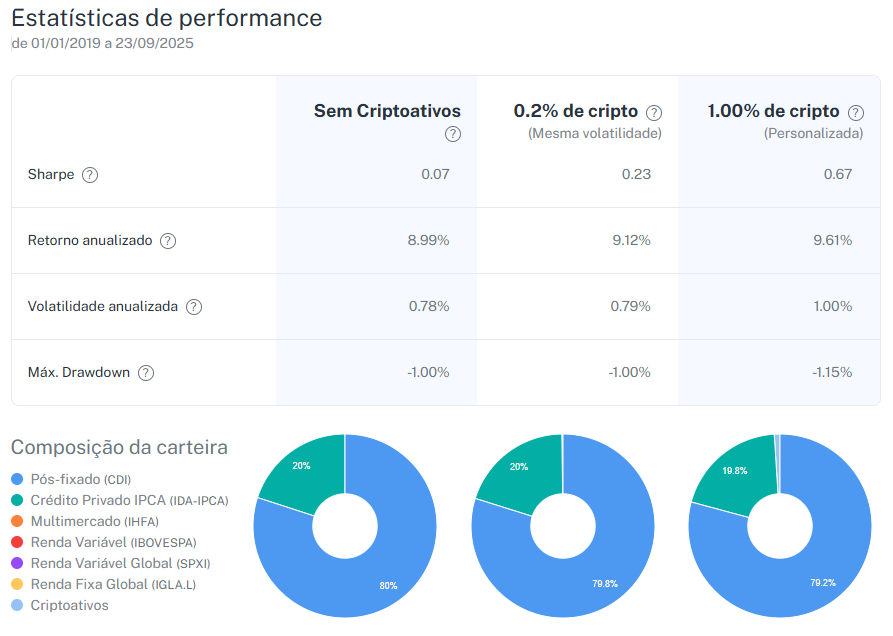
Inicialmente eu te digo que você PRECISA ter cripto na sua alocação! Não ter nada é o problema, o risco é muito maior não tendo do que tendo alguma coisa. Para começar, 1% a 3%, para qualquer perfil de investidor, será suficiente! A maioria dos investidores ficará com o limite de até 5% em cripto. E aqui estou até considerando que uma fatia dessa “cripto” é em renda fixa cripto, não somente criptoativos essencialmente nativos, voláteis, podemos compor essa classe com ativos do mundo real hoje em dia, que representam um título público por exemplo.
Então entenda o teu perfil, os teus objetivos, horizontes de investimento e também o momento de mercado, para definir essa proporção.
(veja os textos de cada link anterior)
E claro, existe outro ponto aqui tão importante quanto essa decisão, o rebalanceamento! Se definiu que precisa ter 3% em cripto e mês que vem, por conta do mercado favorável, isso vai a 5%, venda esse excedente e volte aos 3% inicialmente idealizado, do contrário é verdadeiro também! Compre quando tiver grandes correções, isso fará muita diferença.
3. PODER DO TEMPO
Last but not least. Não menos importante, o último item é sobre o tempo.
Alinhar o prazo com o horizonte de investimento que a classe por si só requer. Já escrevi uma news completa sobre isso que você pode conferir aqui.
O tempo em cripto é fundamental, abstrair as oscilações de alguns ativos, principalmente nas fases negativas (sim, que podem durar anos), é crucial para ter uma boa experiência e bons resultados com investimentos em cripto, principalmente o Bitcoin. Ativos com mais volatilidade demandam horizontes de pelo menos médio prazo, mas sempre recomendável longo prazo.
Se parar para analisar o Bitcoin, quanto maior as janelas de observações, quanto mais tempo você segurou o ativo, maior a probabilidade do investidor ter saído com um resultado positivo, é estatística.
Pegue o valor do Bitcoin em 2020 e compare com o atual em 2025, o poder do tempo é imponente. Não quer dizer que isso se repetirá, jamais considere isso, mas que temos um potencial caminho pela frente, com certeza temos.
Bitcoin/USDT – Binance (valor de fechamento)
01/09/2020 – 11.921,97
01/09/2025 – 109.237,42
Variação +816,3% ou a bagatela de 55,7% ao ano!
Esses são os 3 principais pontos que eu considero você ter plena consciência e entendimento, antes de começar a investir em cripto.
Espero que tenha te ajudado a clarear o assunto e ficar mais tranquilo para considerar cripto como uma fatia da tua carteira de investimentos. Desejo que isso tudo seja colocado em prática, pois conhecimento por si só não aumentará a remuneração dos teus investimentos a longo prazo se não for colocado à prova.
E se você chegou até aqui, como de costume, meu sincero agradecimento e parabéns, você faz parte de uma minoria. Não só por ler um texto desse tamanho, mas por agora entender um pouco mais sobre como começar a investir na classe que eu mais gosto e acredito ter a melhor assimetria no mercado de investimentos, cripto!
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post 3 aprendizados cripto antes de começar apareceu primeiro em NovoAris.
]]>O post Renda fixa não é fixa! apareceu primeiro em NovoAris.
]]>Pois então, um tema difícil, da série verdades difíceis de engolir. Como assim renda FIXA não é fixa meu amigo? Eu sempre vi no meu banco a poupança subindo constantemente, o meu CDB, um veículo bancário de investimento, sempre pra cima, nunca negativo.
Não vou entrar nem no mérito de rentabilidade negativa real aqui, quando pegamos o rendimento de qualquer aplicação e descontamos da inflação, a consequência da perda de poder de compra que acontece com extrema recorrência. Vou deixar isso para outro papo mais longo.
Mas pense na simples rentabilidade de qualquer produto de investimento de renda fixa, que te promete um retorno anual. Na cabeça da grande maioria das pessoas, independente do indexador (já falaremos sobre isso), ela deveria só subir! Afinal, é fixa!
Pois bem, vamos aos fatos que levam a essa crença e a dificuldade de se pensar de outra forma. Ou se acostumar com essa oscilação no caso.
MOTIVOS
Justamente pelo primeiro veículo de investimentos mais difundido do Brasil, a poupança, se popularizar tanto entre milhões de investidores no passado, e no presente ainda infelizmente (bem menos, mas continua), temos essa falsa sensação de que tudo que orbita o mundo da renda fixa, é de fato fixo!
A poupança é um instrumento que não tem como ser negativo em termos nominais de fato. (Lembre-se que não estou levando em conta nesse texto a inflação!) A regra dela é definida e não há condicionantes que possam fazer ela negativar em algum mês.
O CDB bancário mais básico também não, além de que ambos produtos, não entraram na mudança substancial que aconteceu recentemente, onde foi obrigatório marcar a mercado alguns veículos de renda fixa. Produtos bancários ficaram de fora nesse primeiro momento.
Outro ponto que pode ter influenciado, e ai é total minha visão e percepção, nunca discuti com ninguém isso e tão pouco li a respeito. Mas creio que a própria apropriação do termo americano “fixed income” pode ter gerado confusão.
Por lá, o income na minha visão é muito mais no sentido do pagamento de juros, da renda com alguma recorrência. Até porque por lá não temos produtos indexados a uma taxa que pode variar, por exemplo a taxa básica de juros. Nos EUA os investimentos são prefixados com pagamento de renda semestral na sua maioria dos casos. Ou seja, o pagamento é fixado, já é dado, agora o valor unitário da compra desse título não!
O preço do ativo não é fixo, a renda é! Quando trouxemos para o Brasil, acredito que isso se inverteu, e nós focamos mais no ativo ser fixo, além de não distribuirmos renda em vários produtos dessa classe. A “renda” foi se misturando e fazendo parte do todo.
Somando esses dois pontos, nosso histórico com a poupança, e a diferença da indexação dos gringos, ta formada a confusão.
INDEXADORES
Dentro dessa classe de renda fixa, temos algumas variantes de indexação, ou seja, a forma que o veículo te remunera, a regra que ele segue:
Pós-fixado
Acompanha a oscilação de uma taxa de referência, geralmente a taxa básica do Brasil, a famosa SELIC, determinada pelo banco central.
Ou também o famoso CDI, ou certificado de depósito interbancário, uma taxa de empréstimos de curtíssimo prazo entre bancos. Essa taxa é muito próxima da SELIC.
Ex. 110%CDI a.a.; SELIC+0,05 a.a.
Prefixado
O nome já diz, você pré fixa a taxa, já sabe de largada quanto será remunerado o seu investimento. E não tem o que fazer depois, sair antecipado ao vencimento geralmente te penaliza, por isso é uma estratégia mais agressiva e demanda continuar fazendo de tempos em tempos para mitigar o risco de timing de mercado (vale um texto só sobre isso também, eu adoro esse tema).
Ex. 16% a.a.; 17,5% a.a.
Inflação
Por fim, temos o indexador de inflação. Alguns falam ser um indexador misto, outros pós-fixado mesmo, eu prefiro destacar como simplesmente: inflação.
Acontece que esse indexador quase sempre tem uma fatia prefixada e outra pós, ou seja, uma taxa já determinada anual + toda a inflação do período. E ai temos uma variação de indicadores de inflação, porém o mais utilizado no mercado financeiro é o IPCA – índice nacional de preços ao consumidor amplo.
Ex. IPCA+6,5% a.a.; IPCA+7% a.a.; IGPM+5% a.a.
Pontuado tudo isso, como então a renda fixa oscila? É o IPCA que fica negativo? Também, mas esse não é o motivo.
MARCAÇÃO A MERCADO
A bendita marcação a mercado, de que tanto os profissionais falam, mas que os clientes não entendem ou não conseguem recordar, continua gerando dúvidas.
A marcação a mercado passou a ser obrigatória para debêntures, CRIs, CRAs e títulos públicos federais do mercado secundário (se não entendeu nada, são simplesmente veículos de renda fixa) em bancos e corretoras, a partir de 2 de janeiro de 2023.
Interessante que os veículos bancários não entraram nessa né? CDBs, LCIs, LCAs… (contém ironia)
Mas o que a marcação faz, é trazer o valor real do teu ativo antes do vencimento do mesmo. Ou seja, quanto vale essa tua posição em relação ao preço que você pagou na entrada, se você antecipar a tua saída. Sim, tudo isso que falamos aqui são para investimentos que tenham vencimento.
Quando se compra um título de renda fixa, você paga um certo preço unitário por ele, ou simplesmente PU, multiplicado pela quantidade que esta adquirindo, chegamos no valor do investimento. A marcação é nada menos que a atualização diária desse PU, levando em consideração a taxa de juros naquele momento, condições da oferta que você tomou e a demanda por esse ativo, ou seja, quer sair? Sim, mas tem gente interessada nessa tua posição?
Pense em um exemplo prático, um imóvel. Você comprou um apartamento por 300 mil reais. Show, feliz da vida, comprou para investimento, pois parecia que tinha potencial. Passam-se 2 semanas, bate um potencial comprador oferecendo 301 mil, você agradece e diz que foi um engano, não está querendo vender agora, no dia seguinte aparece outro, oferecendo 305 mil, nada feito de igual maneira. Daqui 2 meses ocorre um incêndio nesse prédio e no dia seguinte aparece outro comprador oferecendo agora 250 mil.
A marcação a mercado é um potencial comprador batendo na sua porta TODO santo dia, até o vencimento do teu título de renda fixa! Sim é um saco, é chato, te da dor de barriga, mas é o que é.
Mas existe uma mágica aqui! Caso você não escute nenhum potencial comprador, diferente do apartamento, se você leva até o vencimento a tua renda fixa, você vai receber exatamente o que foi combinado! Irá receber o % do CDI, ou a taxa prefixada de 15%, ou a inflação de todo o período mais 7% ao ano, essa é a beleza do negócio!
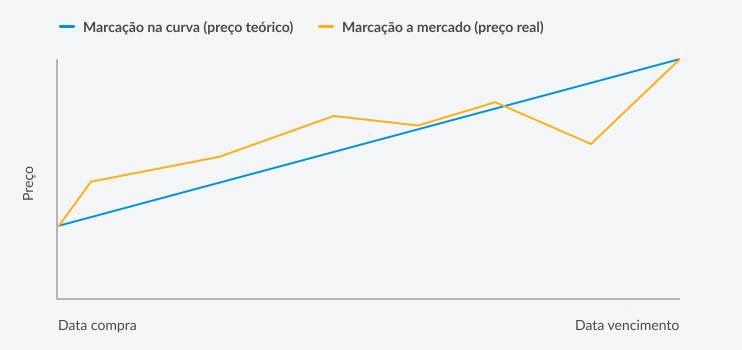
Ao longo do caminho você poderá se frustrar, e as vezes muito!
Quanto mais longo o vencimento, maior é o impacto da marcação a mercado! E consequentemente a oscilação dela na tua carteira. Títulos públicos alongados, como o 2050, 2055 e 2060 trazem um impacto absurdamente significativo, gerando um estresse que muitas vezes é desnecessário. Se foi bem pensado inicialmente, se foi programado, não tem porque se desesperar no meio do caminho, é seguir em frente.
O perigo esta quando alguns “profissionais” vendem esse tipo de investimento como uma estratégia de ganho rápido antes do vencimento em momentos errados de mercado. Veja, nada contra fazer essa estratégia, eu já sugeri algumas vezes, mas é preciso fazê-la em momentos corretos de mercado! E ter consciência que na pior das hipóteses, poderá ficar com a alocação até o vencimento, para minimizar perdas.
É amigos, esse assunto tem pano pra manga, daria para desdobrar e aumentar muito mais o texto, mas creio que a mensagem esta dada.
No final do dia, entenda que a renda fixa não é bem fixa, e alinhe exatamente com os teus objetivos. Caso não tenha feito isso antes, o seu investimento já começou errado, já falamos sobre isso, reveja aqui. E se acostume cada vez mais com a oscilação, ou como chamamos no mercado financeiro, a VOLATILIDADE. Ela tem que ser aliada, não evitada.
E se você chegou até aqui, como de costume, meu sincero agradecimento e parabéns, você faz parte de uma minoria. Não só por ler um texto desse tamanho, mas por agora entender um pouco mais sobre a classe queridinha dos brasileiros, a renda fixa, que cada vez mais, de fixa não tem nada.
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Renda fixa não é fixa! apareceu primeiro em NovoAris.
]]>O post Clareza sem ação ou ação sem clareza? apareceu primeiro em NovoAris.
]]>O texto de hoje se propõe a fazer pensar. E até mesmo é uma provocação ao que vos escreve, o autor. Tem dias que não conseguimos conectar uma coisa com a outra. Exemplo prático é a própria ação que estou fazendo agora, escrever essa newsletter, a qual me comprometi quando comecei essa jornada, toda sexta-feira, escrever algo para alguém ler e acompanhar (assim eu espero). Mas hoje realmente a clareza não esta tão definida, ou pelo menos não 100% nesse início, apenas tinha salvo nos rascunhos o título “clareza sem ação e ação sem clareza”.
Alguns textos eu me preparo bem com clareza anteriormente, estudos, links, pesquisas, imagens, não foi o caso deste. Eu me lembro da onde veio esse insight, uma citação que li por ai e um dos primeiros textos que trouxe por aqui, sobre como começar qualquer coisa, onde discorro mais sobre clareza: comece com clareza.
Porém, após me deparar com essa citação de clareza sem ação em algum lugar, trouxe rapidamente para este espaço para criar uma news completa sobre esse tema, pois na minha área financeira, já vi e continuo vendo muito disso!
Quantos planejamentos já ajudei a desenhar, simples, como aquele que também já trouxe por aqui em outra ocasião, descrevendo o momento atual da pessoa, onde quer chegar e o caminho a percorrer. Claro, com percalços no caminho, mudanças, correções de rota, etc.
Mas também quantas tantas ações não tomadas após essa clareza toda! Inúmeras. Eu diria que infelizmente é a regra. A exceção é alguém planejar e agir em conforme. Trazemos essa clareza pro papel, que na maioria dos casos não é tão clara assim na cabeça das pessoas inicialmente, e essa primeira ação já é uma vitória claro, uma pequena ação. Porém, de nada adianta, diante disso tudo, a outra parte não agir de acordo com o planejado, ou seja, de acordo com a clareza obtida e agora desenhada no papel.
E como é fácil não agir, mesmo com clareza!
Especialmente em um mundo 2x, o mundo da dopamina cibernética, onde a todo momento estamos sendo bombardeados com informações, mas especialmente desinformações, nosso cérebro simplesmente trava. Nossos pensamentos nos enganam e tudo o que queremos é ficar parado recebendo uma carga dopaminérgica gigantesca com coisas, no final do dia, quase sempre pouco importantes.
Eu sei do que estou falando, confia em mim, também luto constantemente contra isso. E também tento me utilizar disso para levar as minhas criações de conteúdo mais longe em algumas plataformas, tarefa nada fácil.
Além disso, agir por tanto tempo, sem fraquejar, ou pelo menos sem fraquejar tanto, é extremamente difícil. Seguir firme por 20, 30 anos, não é nem um pouco fácil. Claro que podemos corrigir rota, ajustar as velas, mas pense que ainda assim é uma ação que irá demandar anos a fio.
Agir sem clareza, também pode ser perigoso, apesar de me parecer um tanto quanto mais interessante, haja visto como já mencionado, o próprio texto aqui, iniciado mais pela ação do que pela clareza, que veio no meio do caminho.
Mas trazendo para o meu mundo de investimentos e planejamento financeiro novamente, pode custar caro. Ambos os casos irão te custar, no primeiro caso custará tudo, nesse segundo, algumas pratas $$ a menos provavelmente.
Agir sem entender onde quer chegar é correr sem direção, é remar em um oceano e talvez ficar eternamente à deriva, lutando contra as correntezas.
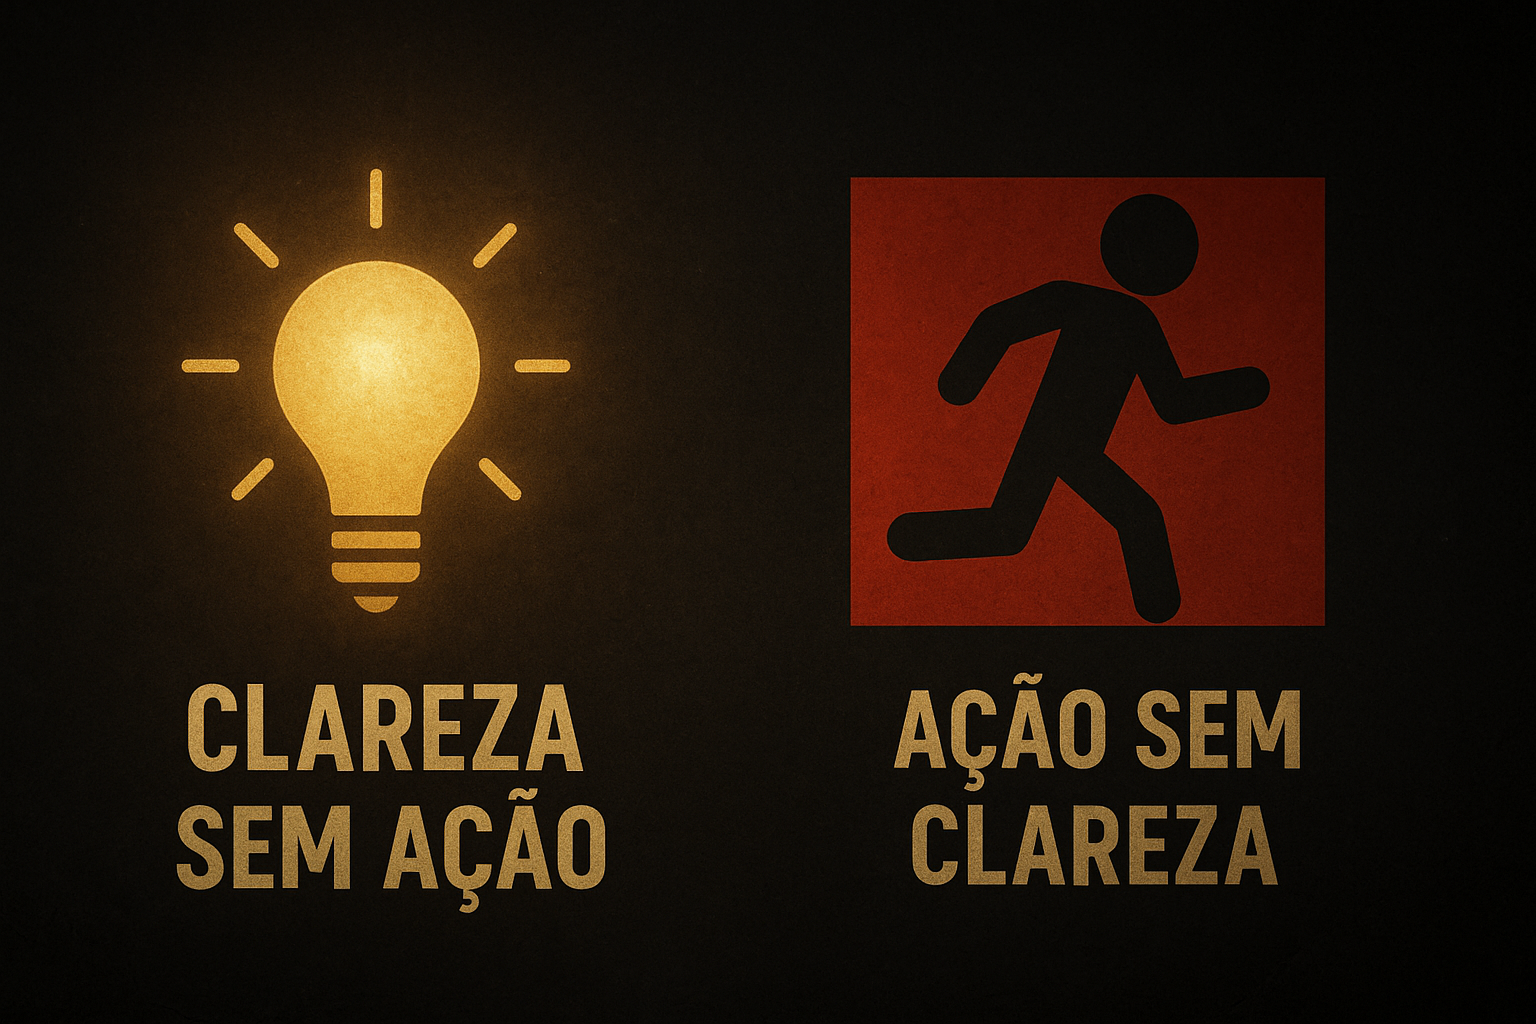
Clareza sem ação é frustração, arrependimento.
Ação sem clareza é ilusão, é desorientação.
É preciso alinhar os dois, não tem jeito. No mundo corporativo mudamos um pouco essas palavras por: planejador e executor. Sendo que no final do dia trabalhamos em grupo, é difícil uma pessoa concatenar tantos perfis, existe, mas é raro, são características intrínsecas bem distintas.
Relembro as incansáveis tentativas de escritórios de assessoria tornar o próprio assessor um planejador. Assessor é um vendedor de produtos, um executor, cria relacionamento, manda ordem, lê notícias, etc. Sentar a bunda desse perfil na cadeira e fazer ele planejar o ano inteiro, futuras ligações, reuniões, funil de captação, é impossível! Pelo menos para os comerciais de verdade. Não tem como, simplesmente não combina com o seu íntimo, sua aptidão, além de atrapalhar o que mais sabem fazer no caso. Mas acredite, os escritórios seguirão tentando… Enfim, mais um papo para outro texto exclusivo sobre essa profissão, e suas verdades ocultas.
Sendo assim, não espero que tenha uma solução rápida e prática para esse dilema, e sim uma eterna inquietude, algo que te incomode mas também te faça pensar e agir para contornar essas premissas.
Se você é muito planejador, ou seja, tem clareza de onde quer chegar, coloca tudo no papel mas na hora de agir trava, procure métodos que facilitem e automatizem isso. Melhor do que isso, divida esse plano super elaborado com seus pares, peça ajuda da sua família, trazer isso para o coletivo é excelente!
Do contrário é verdadeiro, caso você seja uma máquina de execução, sabe como ninguém seguir um plano, não tira o foco, mas na hora de planejar acha um saco, não tem paciência, simplesmente não para quieto para ter clareza suficiente para bolar um plano, procure ajuda de outra pessoa, ou estude ferramentas que possam facilitar esse processo. Trazer para o coletivo mais uma vez pode ser o caminho.
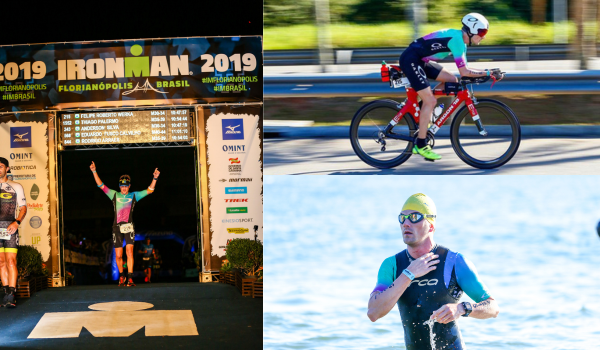
Trago um exemplo pessoal prático. Em certo momento da minha vida eu coloquei na cabeça que queria fazer um Ironman (calma, bem antes dessa febre faria limer de Ironman! que até tem me afastado desse esporte que tanto gosto), uma prova de triathlon de longa duração, com distâncias bem longas em natação, ciclismo e corrida, tudo junto no mesmo dia. Eu comecei a treinar sozinho, mas logo pedi ajuda de uma assessoria, para me guiar, além disso, comecei a documentar tudo o que eu fazia, dividindo com meus amigos, e pessoas que tinham o mesmo interesse. Resultado, demorei um ano a mais para realizar a prova, pois entendi que precisava ter um planejamento mais correto com a assessoria, porém fiz um tempo muito bom e tive apoio de uma marca esportiva famosa muito bacana, que forneceu alguns itens para eu realizar a prova. Tudo partiu de uma ação individual, que no meio do caminho foi trazendo mais clareza, por ter dividido e pedido ajuda principalmente.
Comecei a digitar esse texto sem muita clareza, só com ação, mas também já tinha pensado sobre o tema, tive certa clareza quando rascunhei pelo menos o título no passado, mas sem ação, isso teria virado somente mais um rascunho perdido, que em algum momento seria excluído. Percebe como uma coisa leva a outra.
Então comece com o que você tem, mas busque complementar com o outro lado para juntos a ideia sair do papel, ou a ação te levar a um caminho correto. É isso o que eu queria e precisava trazer por aqui hoje.
E se você chegou até aqui, meu sincero agradecimento e parabéns, você agiu junto com a clareza. Quantos irão somente ler o título ou a headline, ter clareza que precisam entender a mensagem mas não agirão lendo até o final. Tantos irão ler até metade, não ter clareza do que isso poderá influenciar ou onde chegará, e não finalizarão tão pouco.
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Clareza sem ação ou ação sem clareza? apareceu primeiro em NovoAris.
]]>O post Não invista em cripto apareceu primeiro em NovoAris.
]]>Eu já atingi a Regra das 10 mil horas, tanto para cripto, como principalmente para investimentos. Apesar de, tanto cripto quanto investimentos, estarem em constante evolução, alguns pontos se repetem e começam a ficar batidos. Já parei para refletir se é somente uma questão de instinto primitivo de seres humanos ou psicológico, creio que boa parte é, ou se é fruto do sistema econômico vigente junto com o “diz que me diz” do efeito de rede de pessoas que ouvem falar de um assunto, pescam algo rápido e fácil de assimilar, mas não se aprofundam em nada.
Quero trazer os pontos mais comuns que eu recebi de negativas, de centenas de investidores, ao longo desses últimos 5 anos falando e sugerindo cripto, principalmente Bitcoin claro, como um ativo de investimento.
Bilhete Premiado
Não invista em cripto se você está buscando o bilhete premiado, se você acha que esse é o caminho para um retorno alto e rápido. Você provavelmente vai perder todo ou boa parte do capital empenhado. Aliás, não invista em nada pensando assim.
Esse é o principal motivo que diversos golpistas utilizam para roubar o seu dinheiro. Inclusive, o pano de fundo muda de ciclo em ciclo, hoje ainda se utiliza muito cripto, já foram ações, pedras preciosas, ovos de avestruz, etc., mas a promessa é sempre a mesma, um retorno muito bom, bem acima da taxa básica brasileira, geralmente em dias ou meses. A Amazon não cresceu até o patamar atual da noite para o dia. Cripto já tem um histórico, mas ainda se assemelha muito ao início da internet, ou ao início de uma Meta, Google, por exemplo. Então se você não tem horizonte de médio/longo prazo (última newsletter), esse lugar não é para você, e não adianta falar que investe para o futuro só para se adequar a rodinha de amigos, sendo que no fundo precisará daquele capital a qualquer momento, você não vai aguentar, acredite.
Outra Moeda
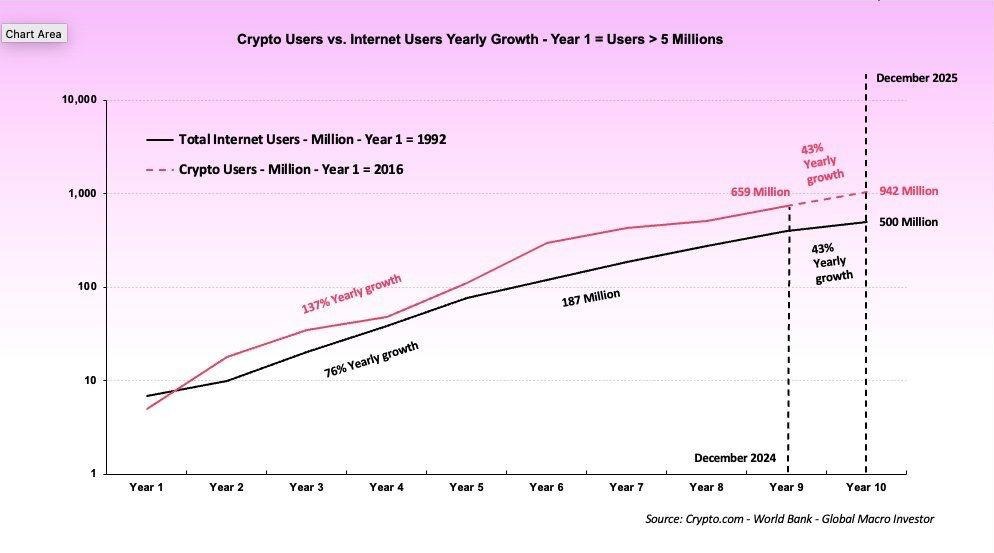
Não invista em cripto se você acha que, por já existir o dólar americano (US$), o real brasileiro (R$), ou outras moedas por ai, ninguém irá utilizar as “moedas digitais”. Essa equiparação não é verdadeira e quem se utiliza dela para justificar ou te fazer acreditar que são a mesma coisa, não entendeu nada ainda sobre o que cripto resolve e se propõe. Eu entendo a confusão, a representação digital pode ser a mesma, alguns números em algum lugar de consulta, mas acredite, a tecnologia é bem diferente.
Aqui também cabe uma distinção bem importante: criptomoedas governamentais e criptomoedas nativas. Sim, os governos gostaram da tecnologia e da brincadeira, e já existem países rodando moedas nacionais em blockchain, as famosas CBDC (Central Bank Digital Currency), e vários outros estudando e discutindo implementar. Cabe um alerta bem importante nesses casos, a tecnologia é superior, não tem como negar as questões de controle, transparência, históricos. Agora note a palavra controle, ai começa também um lado potencialmente negativo, dar todo esse poder de controle ao Estado pode ser um tiro pela culatra.
Já as criptomoedas nativas, os tokens necessários para transacionar em uma blockchain ou outra específica, ou até mesmo algum token que talvez possa vir a ser uma moeda aceita globalmente, como já é o caso do Bitcoin muitas vezes, tem objetivos e controles bem distintos!
Vamos nos ater ao Bitcoin nesse momento, que tem uma dinâmica bem diferente das várias moedas governamentais, moedas fiduciárias, onde depositamos nossa confiança. Essa dinâmica aliada à tecnologia é o que trouxe todo esse valor percebido no Bitcoin até hoje, e o que será percebido no futuro também. Sua oferta inelástica – existirão no máximo 21 milhões de bitcoins, sua política monetária – inflação muito baixa e que tende a ser deflacionária (motivo pelo qual bem provavelmente não se torne uma moeda de curso mundial e sim uma reserva de capital), e sua forma descentralizada de validação e guarda de informações, também totalmente transparente. Tudo isso conferem caraterísticas muito mais interessantes e melhores do que as opções de moedas, ou até mesmo reservas de capital existentes.
Por fim, outro ponto ainda mais importante, no mundo cripto nem tudo são moedas! Aliás, a maioria dos tokens não funcionam como moedas! Existem mil e uma utilidades. Espero algum dia escrever sobre isso inclusive.
Fraudes Financeiras
Não invista em cripto se você acha que a maioria das pessoas que utiliza essa classe a faz para esconder dinheiro, ocultar a transação, ou faz isso para lavar dinheiro e/ou transaciona somente quantias financeiras fruto de fraudes.
Cripto e consequentemente blockchain, na maioria dos casos é exatamente o oposto disso. É uma forma mais transparente, verificável e rastreável do que a que temos hoje no sistema tradicional. Não é à toa que temos observado vários países migrando seu papel moeda, dinheiro fiduciário, e transações, para dentro de blockchains. Mais alguns anos você estará utilizando o Real digital no Brasil e nem perceberá que será transacionado via blockchain.
Já existem profissionais especializados em rastrear transações e bloquear wallets (carteiras digitais) que participaram de esquemas de furto ou golpes envolvendo criptoativos. Além de serviços que “pintam” os tokens que foram furtados ou tem origem fraudulenta, como nos caixas eletrônicos do Brasil, na época das explosões por bandidos, onde foi inserido um recipiente de tinta, e no momento da explosão pintavam todas as cédulas para invalidar o seu uso posterior.
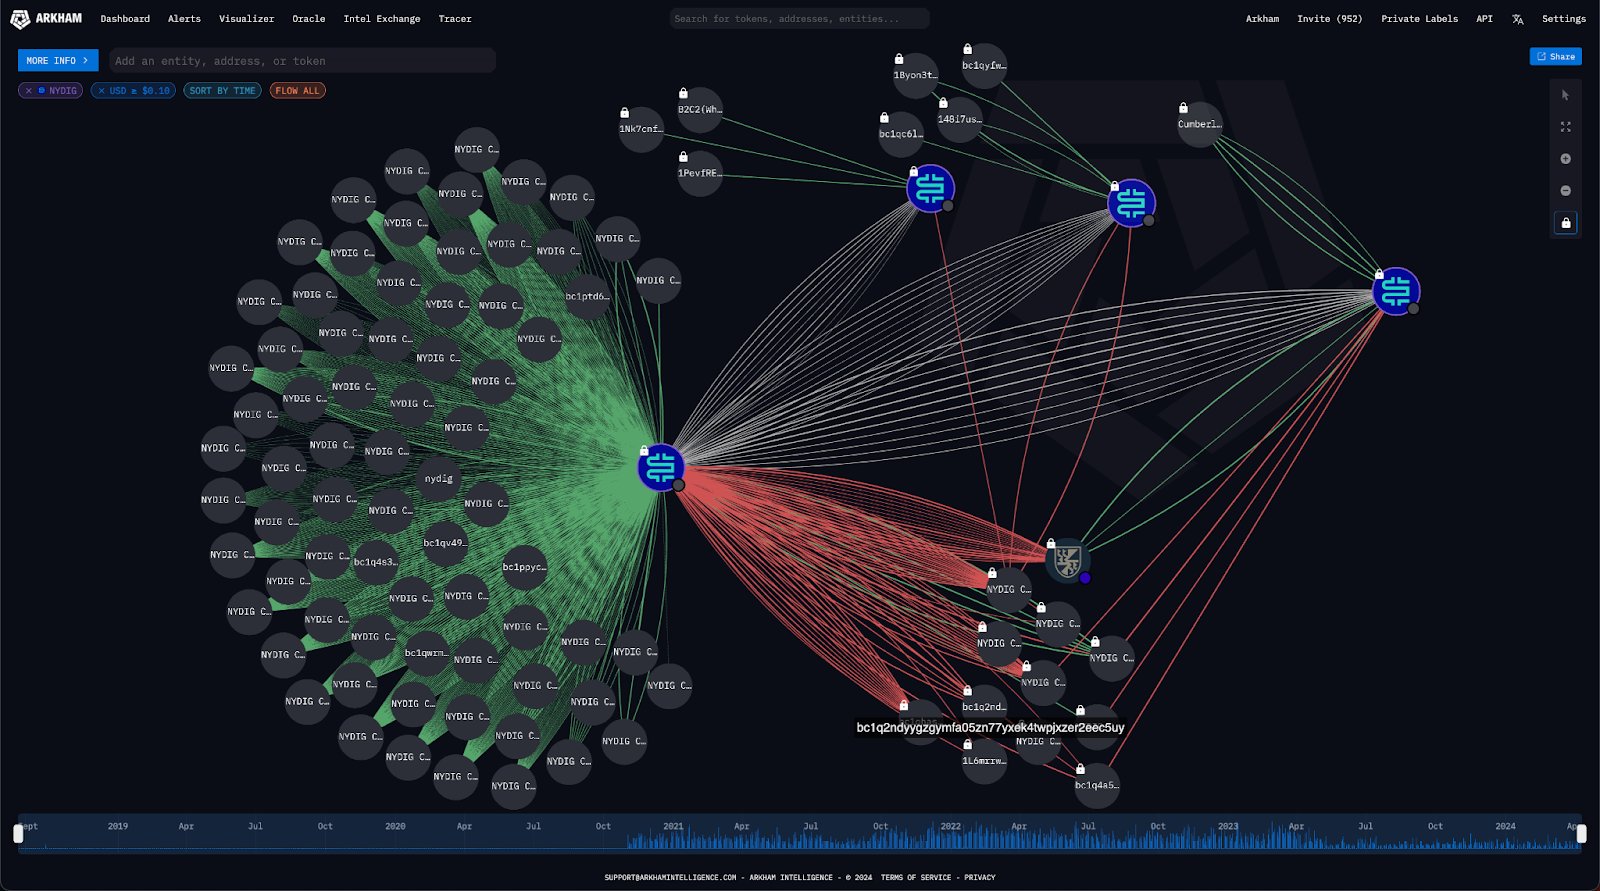
Inclusive, assim como o KYC (know your customer), o famoso “conheça seu cliente”, processo onde as empresas verificam a identidade dos seus clientes, em cripto começamos com o que estão chamando de KYT (know your transaction), ou “conheça as transações”, processo para identificar se uma wallet participou de algum esquema fraudulento, e assim não aprová-la para o uso em algum protocolo ou instituição.
A tal da Custódia
Não invista em cripto se você ainda não entendeu sobre como se faz ou quem faz a guarda dos seus tokens, a tal da custódia. Hoje já existem vários intermediadores que facilitam esse link inicial do mercado tradicional e mercado cripto, mas é necessária uma análise prévia e uma estratégia de mitigação desse risco. Ademais, se você por influência de alguém decidir partir para auto custódia, pense mais de 10 vezes se realmente isto é para você e se entendeu de fato a dinâmica e funcionamento de uma carteira cripto, seja ela uma hot wallet ou cold wallet.
Tenho visto muita gente esbravejar “liberdade” ou “not your keys, not your coins”, e não ter a mínima ideia de como fazer para guardar os seus criptoativos, ou pior, não ter a mínima noção de tecnologia, computadores, celulares… Fora ter um comportamento altamente hackeável, como eu chamo, nos seus dispositivos. Não adianta entender sobre endereço de carteira, comprar a melhor carteira de criptoativos existente, e ter todos os softwares do seu computador piratas, acessar qualquer site existente, abrir .pdf sem checar o destinatário, abrir todo arquivo que recebe no WhatsApp, etc.
Os golpes cibernéticos estão muito avançados! Difícil nos darmos conta que estamos infectados. E se você praticar auto custódia e ter sua carteira drenada, não tem para quem ligar, não tem 0800, perdeu, já era.
Existem formas de mitigar esses riscos, mas esse pode ser um papo para outro textão como esse. Já diria o tio de um super-herói conhecido:
“Com grandes poderes vêm grandes responsabilidades.”
O fato é, sim, cripto é um mundo incrível e transformador, é uma tecnologia e mudança que está acontecendo agora, em baixo dos nossos narizes. É um privilégio nossa geração estar vivenciando isso.
Já é um mundo de: moedas digitais, contratos inteligentes, representação digital de bens físicos, títulos de comunidades e/ou obras de arte irreplicáveis, e até mesmo cotas de sociedades autônomas descentralizadas. Claro que grandes mudanças assustam, nos colocam na defensiva, mas esse novo poder, essa responsabilidade, é o que nós como sociedade deveríamos estar combatendo e reclamando todos os dias.
Infelizmente vejo justamente o contrário, Governos, grandes empresas, se utilizando de cripto, da tecnologia, para continuar centralizando tudo. Em partes faz sentido, em partes perdemos muitas oportunidades de mudar significativamente nosso papel na Sociedade. Mas temos ainda um grande sobrevivente no meio disso tudo: Bitcoin. Pode espernear, pode tentar o que for, o protocolo segue intacto, descentralizado em partes, e ainda na mão da maioria.
No fim, é muito mais arriscado não ter cripto no seu patrimônio para o futuro, do que ter uma quantia de cripto para o futuro.
Acredite, você irá me agradecer.
Se você chegou até aqui, primeiro o meu parabéns de sempre, você faz parte de uma pequena fatia da população. E se gostou do texto e aprendeu alguma coisa, compartilha com seu amigo(a) e deixa um joia para eu saber que estou no caminho!
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Não invista em cripto apareceu primeiro em NovoAris.
]]>O post Horizontes de investimentos apareceu primeiro em NovoAris.
]]>Se todo investidor entendesse esse conceito, não teríamos tantos desentendimentos, frustrações e perdas financeiras!
Uma boa escolha de horizonte de investimento é a diferença entre fazer uma boa alocação com o produto correto relacionado, geralmente trazendo eficiência e ganhos financeiros no prazo estipulado, ou perder dinheiro fazendo uma péssima correlação e não respeitando o prazo ideal previsto.
O Tempo
Parece simples, pois no primeiro momento, entender o que é curto, médio e longo prazo, é mais fácil, o tempo é uma variável já cotidiana, faz parte da nossa formação como ser humano. Aprendemos desde a tenra idade, a identificar os horários e fases do dia, manhã, tarde, noite, 9, 12, 15, 18, 21h. Os ponteiros do relógio…
Aliás, alguém sabe me dizer se isso ainda é ensinado? Acabo de me deparar com algo que simplesmente talvez não deva mais existir, aprender os ponteiros do relógio! Ou se existe, talvez não da forma que eu aprendi quando estava no ensino infantil! O tempo passa… literalmente!
Porém, no âmbito dos investimentos, esse conceito simples, amplamente conhecido, começa a ficar confuso. Talvez para você, longo prazo em investimentos seja 2 anos, mas para mim, 2 anos é quase um curto prazo! E ai se iniciam os desentendimentos!
Para quem leu a newsletter da semana passada – A ilusão de ótica nos investimentos, já entendeu como classificamos o tempo em investimentos, e isso precisa ficar muito claro e marcado em você daqui em diante:
Até 1 ano de aplicação: curto prazo
Entre 1 e 5 anos: médio prazo
Acima de 5 anos: longo prazo
Vai por mim, essa é a melhor forma de se considerar os prazos nas suas alocações financeiras, no momento do investimento.
A Liquidação
Maravilha, entendido o prazo, então agora quando eu ver um produto com prazo de resgate abaixo de 1 ano, ele é uma aplicação de curto prazo. NÃO!!
Esse prazo de resgate, no mercado nós chamamos de liquidação, que na prática é dividida entre cotização e liquidação financeira, mas considere o prazo total desde o pedido de resgate até o valor em si cair na sua conta.
Liquidações são representadas em dias úteis ou corridos (ou a combinação deles) e geralmente tem a nomenclatura igual abaixo:
D0, D1, D2, D30, D60…
Ou seja, se eu investi em algo que tem liquidação D0, se eu pedir hoje o resgate, ele cairá ainda hoje, respeitando os limites horários de cada instituição claro. Agora, algo que seja D2, irá demorar 2 dias úteis a partir do momento que eu pedi a saída, D+2, o dia do pedido D, mais 2 dias úteis, no segundo dia útil eu verei o dinheiro no saldo em conta.
Quando falamos de alguns produtos com vencimento, ai fica mais fácil, sabemos exatamente a data de “pagamento” para a nossa conta, então é só diminuir da data que estamos no momento que observamos a aplicação, assim teremos o prazo de liquidação.
Ponto importante aqui, nem todo produto com vencimento não tem liquidez! Ou seja, nem todo produto para 2030, 2050 não tem a possibilidade de saída hoje mesmo. Existem vários produtos com vencimentos longos que possuem liquidez diária. A pergunta é, faz sentido sair agora? Quais as condições de mercado atuais, e mais, veremos no último tópico, qual foi o comprometimento que tive quando entrei nessa aplicação tão longa?
Os Produtos
Aqui começa outra grande confusão. Todo produto ou veículo financeiro tem uma regra diferente de liquidação. Isso é muito, mas muito importante! Muita gente não se atenta a isso e ainda imagina que tudo o que consta na sua carteira de investimentos está ali disponível a qualquer momento, como se fosse a antiga e temerária poupança, ou qualquer investimento mais de entrada do banco, como as aplicações de liquidez diária.
Pelo contrário, quando vamos evoluindo em termos de produto financeiro, taxa de rentabilidade, é bem provável que você tenha diferentes regras de prazos para resgate. Ainda mais em um país como o Brasil, onde infelizmente nossos volumes de negociações são extremamente baixos comparados a outros países, a tal da liquidez é precária e por isso muitos veículos precisam ter prazos mais longos, para desmontar a sua posição e te pagar o resgate. Cabe aqui um texto só sobre liquidez, tem muita coisa legal para discorrer sobre isso!
Então é comum termos títulos de renda fixa com prazos de vencimentos de 1, 2, 5, 7, 10, até 40 anos! Sim, títulos públicos tem vencimentos até 2065 hoje em dia! Temos muitos créditos privados com prazos entre 10 e 15 anos!
Mas até ai tudo bem, o entendimento ainda é fácil. Ora, uma renda fixa de 1 ano é de curto prazo, já uma de 7 anos é de longo prazo, ok.
Agora, quando vamos para o mundo de fundos de investimentos, ETFs, ações, criptoativos, e outros alternativos, ai temos a tela azul do windows! A turma trava.
Existem vários prazos de liquidação em fundos e não necessariamente eles estão ligados ao tempo ideal que você deveria ficar naquela aplicação! Alias, em sua maioria não estão! Um fundo de renda variável de 60 dias de prazo de resgate (do pedido de saída até o pagamento efetivo demora 60 dias), se olhar na classificação que fizemos, estaria no curto. Acontece que renda variável, ações geralmente, não são investimentos de curto prazo! São com toda a certeza longo prazo. Ou seja, 5+ anos. Então mesmo tendo essa facilidade de sair da posição em 60 dias, as vezes até 30, jamais deveriam ser considerados investimentos de curto prazo.
Quando vamos para o mercado de bolsa, onde as ações são negociadas em lote ou individualmente, isso piora ainda mais! Em bolsa o prazo de resgate de ações são 2 dias úteis! Imagina a cabeça do investidor iniciante? “Eu li que curto prazo é menos de 1 ano, então se ações tem liquidação de 2 dias, ok, posso considerar isso no meu caixa de curto prazo”. Porém, o investimento nessa classe deveria preconizar um prazo de longo prazo, ou pelo menos de médio prazo! Considerar que em menos de 1 ano você conseguiria tirar algum lucro com ações é no mínimo irresponsável da sua parte. Pode até acontecer, mas muito provavelmente você ficou a mercê do timing e da sorte. Não, você não é um gênio do mercado financeiro, sinto informar, já me senti assim, acredite.
Ou seja, a facilidade de resgate do investimento não é justificativa para classificar o ativo ou veículo em um horizonte de investimento, e sim, a sua característica, principalmente relacionada a classe de ativo e a sua oscilação média, a famosa e temida volatilidade.
O Comprometimento
Por fim, o ultimo ponto a ser considerado, e para mim a cereja do bolo, o mais importante de todos, o comprometimento!
O seu comprometimento com você mesmo. No final da minha primeira newsletter eu trouxe esse assunto, e isso não só é importante para começar algo, e ter clareza de como investir, mas para categorizar os produtos e horizontes de investimentos da sua carteira.
Quais são os seus objetivos no seu planejamento financeiro? Aposentadoria, compra de imóvel, viagem, etc. Isso irá definir como poderá dividir a sua alocação patrimonial e assim encaixar os produtos corretos para cada horizonte de investimento de cada objetivo! Sim, diferentes objetivos tem horizontes distintos.
Exemplificando: Quero me aposentar, ou seja, objetivo na maioria das vezes de longo prazo, 10, 20, 30 anos! Sendo assim, se a minha carteira só for para esse objetivo (obviamente não é), eu posso ter um peso bom em investimentos de longo prazo, 5+ anos, como títulos de renda fixa alongados, fundos de ações, criptoativos, entre outros.
Mas, contudo, entretanto, todavia, de nada adianta eu formatar e começar essa carteira, e não ter esse comprometimento com o passar do tempo. Explico, passaram 2 anos, aparece o imóvel dos meus sonhos, lindo, perfeito, com face norte, eu abro meu aplicativo financeiro e vejo a minha carteira incrível, rendendo bem (ou as vezes nem tanto), faço uma conta de 2+1-2*5/8 e vejo que vai dar, só resgatar tudo e pagar o imóvel… Porém quando você ver na prática, você estava com produtos de prazo mais alongados que serão penalizados se decidir antecipar, fundos de ações e criptoativos que estão passando por uma janela ruim (leia a ilusão de ótica do mercado para entender), e a sua conta começa a não fechar mais, você fica triste, p. da vida com o profissional que te ajudou e não quer mais saber de investimentos.
Faltou comprometimento consigo mesmo(a)! Se você combinou algo consigo mesmo, aplicou da forma correta alinhando os horizontes, não adianta mudar bruscamente no meio do caminho, geralmente não dará certo! Então entenda os horizontes e se comprometa com as decisões tomadas.
No final da linha, se você alinhou corretamente objetivos com produtos e horizontes de investimentos, tenho certeza que todo o esforço, suor, disciplina, irá valer a pena e os objetivos serão alcançados!
Vejam, de um tema simples desdobramos e trouxemos muitos outros pontos, que são complexos muitas vezes, mas fazem toda a diferença no momento da decisão de investimento e principalmente do pós, do acompanhamento dos investimentos!
Espero ter trazido um pouco mais de luz nesse assunto e se ficou alguma dúvida ou se quiser falar sobre algum caso específico, comenta aqui abaixo que será um prazer discutir contigo!
Se você chegou até aqui, gostou do texto e aprendeu alguma coisa, compartilha com seu amigo(a) e deixa um joia para eu saber que estou no caminho!
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito
O post Horizontes de investimentos apareceu primeiro em NovoAris.
]]>