Arquivo de Economia - NovoArisFri, 18 Sep 2026 21:26:09 +0000pt-BR
hourly
1 https://wordpress.org/?v=7.1.2https://novoariswealth.com.br/wp-content/uploads/2026/08/cropped-favicon-novoaris-GYYDfwbrPbR2wYez-32x32.pngArquivo de Economia - NovoAris3232Como saber se meu gestor está realmente cuidando bem do meu dinheiro
https://novoariswealth.com.br/como-saber-se-meu-gestor-esta-realmente-cuidando-bem-do-meu-dinheiro/
https://novoariswealth.com.br/como-saber-se-meu-gestor-esta-realmente-cuidando-bem-do-meu-dinheiro/#respondThu, 17 Sep 2026 00:09:35 +0000https://novoariswealth.com.br/como-saber-se-meu-gestor-esta-realmente-cuidando-bem-do-meu-dinheiro/Como saber se meu gestor está realmente cuidando bem do meu dinheiro Transparência e Frequência de Relatórios A Clareza nos Relatórios de Performance Abertura Total de Custos e Taxas Ocultas Análise de Performance: Além da Rentabilidade Nominal O Papel do Benchmark e do Risco-Retorno Entendendo o Índice de Sharpe e o Drawdown Alinhamento de Interesses […]
Delegar a gestão do patrimônio acumulado ao longo de uma vida é uma decisão que envolve, acima de tudo, confiança. No entanto, no mercado financeiro, a confiança não deve ser cega; ela deve ser baseada em métricas, processos e transparência. Muitos investidores, após contratarem um gestor ou uma consultoria, veem-se em um estado de incerteza: “Será que os resultados que estou vendo são fruto de competência ou apenas sorte do mercado? Meu gestor está priorizando meus interesses ou os dele?”.
Saber se o seu dinheiro está sendo bem cuidado exige ir além de olhar o saldo da conta uma vez por mês. É necessário entender a mecânica por trás das decisões de investimento, a estrutura de custos e, principalmente, se o risco que você está correndo é condizente com o retorno que está recebendo. Este artigo detalha os critérios técnicos e comportamentais que você deve utilizar para auditar o trabalho do seu gestor financeiro.
Transparência e Frequência de Relatórios
A transparência é o alicerce de qualquer relação de gestão de ativos. Um gestor que “cuida bem” do seu dinheiro não teme o escrutínio. Pelo contrário, ele fornece as ferramentas para que você entenda exatamente onde cada centavo está alocado. Se você sente que a carteira é uma “caixa preta”, este é o primeiro sinal de alerta.
A Clareza nos Relatórios de Performance
Um bom relatório de performance não deve ser apenas um emaranhado de gráficos coloridos. Ele precisa ser didático e detalhado. Você deve ser capaz de identificar a rentabilidade bruta, a rentabilidade líquida (após impostos e taxas) e como cada classe de ativos contribuiu para o resultado final. Se o gestor omite o impacto da inflação no período, ele está escondendo o ganho real do seu patrimônio.
Abertura Total de Custos e Taxas Ocultas
Muitas vezes, o custo de uma gestão não está apenas na taxa de administração acordada. Existem taxas de corretagem, emolumentos, taxas de custódia e, em muitos casos, taxas embutidas nos próprios produtos (como fundos de investimento que investem em outros fundos). Um gestor diligente apresenta um Total Expense Ratio (TER), que é a soma de todos os custos incidentes sobre o patrimônio. Se o seu gestor não consegue explicar exatamente quanto você paga no total, a gestão pode estar sendo ineficiente do ponto de vista de custos.
Análise de Performance: Além da Rentabilidade Nominal
Dizer que uma carteira rendeu 15% ao ano não significa nada sem contexto. Se o CDI ou o Ibovespa renderam 20% no mesmo período, o seu gestor, na verdade, destruiu valor relativo. Por outro lado, se o mercado caiu 10% e sua carteira caiu apenas 2%, o gestor fez um trabalho excepcional de preservação de capital.
O Papel do Benchmark e do Risco-Retorno
Todo investimento deve ser comparado a um índice de referência (benchmark). Para renda fixa, geralmente é o CDI ou o IPCA+. Para renda variável, o Ibovespa ou o S&P 500. Um gestor que cuida bem do seu dinheiro escolhe benchmarks honestos. Comparar uma carteira arrojada de ações apenas com o CDI é uma tática comum para fazer o resultado parecer melhor do que realmente é. Verifique se os benchmarks utilizados são condizentes com a estratégia de cada parcela do seu patrimônio.
Entendendo o Índice de Sharpe e o Drawdown
Para saber se o gestor é bom, você precisa olhar para o risco. O Índice de Sharpe é uma métrica fundamental: ele mede quanto de retorno excedente o gestor entregou para cada unidade de risco (volatilidade) assumida. Um Sharpe alto indica eficiência. Outra métrica vital é o Drawdown, que mede a maior queda do topo ao fundo em um determinado período. Se o seu gestor expõe você a quedas de 30% para buscar retornos de 10%, a gestão de risco está falha.
Alinhamento de Interesses e Conflitos Ocultos
Este é, talvez, o ponto mais crítico na relação entre investidor e gestor. O mercado financeiro é repleto de conflitos de interesse, especialmente em modelos de distribuição baseados em comissões.
Taxas de Performance vs. Taxas de Administração
Um gestor que cuida bem do seu dinheiro deve ser incentivado a gerar resultados, não apenas a manter o patrimônio parado. A taxa de performance (geralmente 20% sobre o que exceder o benchmark) serve para alinhar os interesses: o gestor só ganha mais se você ganhar mais. No entanto, essa taxa deve vir acompanhada de uma cláusula de High Water Mark, que garante que o gestor não cobre performance sobre uma recuperação de perda anterior.
O Problema dos Rebates e Comissões
Muitos “gestores” ou consultores de corretoras recebem comissões (rebates) pelos produtos que indicam. Isso cria um incentivo perverso: indicar o produto que paga a melhor comissão para ele, e não o melhor investimento para você. Um gestor que realmente cuida do seu dinheiro prefere o modelo Fee-Based (taxa fixa sobre o patrimônio) e devolve qualquer rebate recebido para a conta do cliente. Pergunte abertamente: “Você recebe comissões dos produtos que coloca na minha carteira?”.
Aderência ao Perfil de Investidor e Política de Investimento
Não adianta ter uma rentabilidade astronômica se o gestor está tirando o seu sono. O bom gestor respeita os limites psicológicos e financeiros do cliente.
O que é o IPS (Investment Policy Statement)
Gestores profissionais utilizam um documento chamado IPS (Declaração de Política de Investimento). Este documento formaliza os seus objetivos, horizonte de tempo, necessidades de liquidez e tolerância ao risco. Se o seu gestor nunca formalizou essas diretrizes com você, ele está operando no escuro. Verifique se a alocação atual da sua carteira está em conformidade com o que foi estabelecido no IPS. Se você é um investidor conservador e descobriu que 40% do seu capital está em ativos de alta volatilidade sem o seu consentimento, o gestor falhou gravemente.
Proatividade e Comunicação em Cenários de Crise
É fácil ser um bom gestor quando todos os mercados estão em alta. A verdadeira prova de fogo ocorre durante as crises. Como o seu gestor se comporta quando o mercado derrete? Ele desaparece e evita suas chamadas ou ele é o primeiro a entrar em contato para explicar o que está acontecendo e quais medidas de proteção estão sendo tomadas?
Cuidar bem do dinheiro envolve gestão de expectativas. O gestor deve ser proativo em rebalancear a carteira — vendendo o que subiu demais e comprando o que ficou barato — seguindo a estratégia pré-definida. Se você é quem precisa ligar para o gestor sugerindo mudanças ou questionando quedas bruscas, o papel de gestão está sendo exercido por você, e não por ele.
]]>https://novoariswealth.com.br/como-saber-se-meu-gestor-esta-realmente-cuidando-bem-do-meu-dinheiro/feed/0O que inclui uma consultoria financeira básica: Entenda os pilares fundamentais
https://novoariswealth.com.br/o-que-inclui-uma-consultoria-financeira-basica-entenda-os-pilares-fundamentais/
https://novoariswealth.com.br/o-que-inclui-uma-consultoria-financeira-basica-entenda-os-pilares-fundamentais/#respondSun, 13 Sep 2026 00:18:57 +0000https://novoariswealth.com.br/o-que-inclui-uma-consultoria-financeira-basica-entenda-os-pilares-fundamentais/O que inclui uma consultoria financeira básica: Entenda os pilares fundamentais Diagnóstico da Situação Financeira Atual Mapeamento de Receitas e Despesas Análise do Patrimônio Líquido Inicial Organização e Estruturação do Fluxo de Caixa Categorização de Gastos e Centros de Custo Projeção Financeira e Previsibilidade Gestão de Passivos e Saneamento de Dívidas Estratégias de Renegociação de […]
Muitas pessoas e pequenos empreendedores acreditam que a consultoria financeira é um serviço exclusivo para grandes corporações ou indivíduos com fortunas multimilionárias. No entanto, a base de qualquer sucesso econômico reside na organização fundamental. Quando falamos sobre o que inclui uma consultoria financeira básica, estamos nos referindo à construção de um alicerce sólido que permite a qualquer pessoa retomar o controle de sua vida financeira, sair da inércia e começar a construir patrimônio de forma consciente.
Uma consultoria básica não é sinônimo de “superficial”. Pelo contrário, ela foca nos elementos vitais que, se negligenciados, destroem qualquer tentativa de investimento a longo prazo. O objetivo principal deste serviço é transformar o caos financeiro em um sistema previsível e gerenciável. Neste artigo, detalharemos cada componente técnico que compõe esse processo essencial.
Diagnóstico da Situação Financeira Atual
O primeiro passo de qualquer consultoria financeira básica é o diagnóstico. Sem saber exatamente onde você está, é impossível traçar uma rota para onde deseja chegar. Este estágio funciona como um “exame de raio-X” das finanças do cliente, identificando gargalos, vazamentos de capital e oportunidades imediatas de economia.
Mapeamento de Receitas e Despesas
O consultor inicia coletando dados sobre todas as fontes de renda (fixas e variáveis) e todos os gastos realizados nos últimos meses. Isso inclui desde as contas fixas, como aluguel e energia, até os gastos variáveis e invisíveis, como assinaturas esquecidas e pequenas compras cotidianas. O objetivo aqui é entender o comportamento de consumo e identificar se a balança financeira está positiva, neutra ou negativa.
Análise do Patrimônio Líquido Inicial
Nesta etapa, o consultor ajuda o cliente a listar todos os seus ativos (dinheiro em conta, investimentos, bens imóveis, veículos) e todos os seus passivos (empréstimos, financiamentos, faturas de cartão de crédito). A subtração dos passivos pelos ativos resulta no patrimônio líquido. Ter esse número em mãos é fundamental para medir o progresso ao longo do tempo.
Organização e Estruturação do Fluxo de Caixa
Após o diagnóstico, a consultoria básica foca na implementação de um sistema de controle. O fluxo de caixa é o coração da gestão financeira. Sem ele, o cliente vive em um ciclo de “apagar incêndios”, reagindo aos vencimentos das contas em vez de se antecipar a eles.
Categorização de Gastos e Centros de Custo
Uma consultoria técnica organiza as despesas em categorias claras: Habitação, Transporte, Alimentação, Lazer, Saúde e Educação. Essa separação permite identificar qual área da vida está consumindo uma fatia desproporcional da renda. O consultor estabelece limites saudáveis para cada categoria, baseando-se em modelos de gestão financeira reconhecidos, adaptando-os à realidade específica do cliente.
Projeção Financeira e Previsibilidade
Diferente de um simples registro de gastos passados, a consultoria ensina o cliente a olhar para o futuro. Isso inclui a criação de um calendário de pagamentos e a projeção de gastos sazonais (como IPVA, IPTU, seguros e festas de fim de ano). A previsibilidade evita que o cliente precise recorrer ao crédito caro para cobrir despesas que já eram esperadas.
Gestão de Passivos e Saneamento de Dívidas
Para muitos que buscam uma consultoria financeira básica, o endividamento é a dor principal. O consultor atua como um estrategista para estancar a perda de capital com juros abusivos e criar um plano de saída sustentável.
Estratégias de Renegociação de Juros
O profissional analisa as taxas de juros de cada dívida. Muitas vezes, o que inclui uma consultoria financeira básica é a orientação para a portabilidade de crédito ou a substituição de dívidas caras (cartão de crédito e cheque especial) por dívidas mais baratas (crédito consignado ou empréstimo com garantia). O consultor prepara o cliente para negociar diretamente com as instituições financeiras.
Priorização de Pagamentos e Método Cascata
Nem todas as dívidas devem ser pagas ao mesmo tempo se o recurso é escasso. O consultor ajuda a priorizar aquelas que possuem os juros mais altos ou que representam riscos a bens essenciais. Utilizam-se métodos como o “Bola de Neve” (foco na menor dívida para ganho psicológico) ou o “Avalanche” (foco na dívida com maior juro para economia financeira), dependendo do perfil do cliente.
Planejamento da Reserva de Emergência
Um dos pilares mais importantes da consultoria básica é a segurança. Ninguém deve começar a investir em ativos de risco sem antes ter um colchão de liquidez. Este é o dinheiro que protege o planejamento contra imprevistos como demissões, problemas de saúde ou reparos urgentes.
Cálculo do Montante de Segurança
O consultor ajuda a definir quanto deve ser poupado. Geralmente, para profissionais assalariados, recomenda-se de 3 a 6 meses do custo de vida. Para autônomos ou empresários, esse valor pode chegar a 12 meses. O cálculo é personalizado, levando em conta a estabilidade profissional e o número de dependentes do cliente.
Escolha de Ativos com Liquidez Imediata
A consultoria básica orienta sobre onde deixar esse dinheiro. O foco aqui não é a rentabilidade máxima, mas sim a liquidez e a segurança. O consultor explica o funcionamento de instrumentos simples como o Tesouro Selic, CDBs de liquidez diária de bancos sólidos e contas remuneradas, garantindo que o cliente saiba como resgatar o valor no momento da necessidade.
Definição de Objetivos e Metas Financeiras
Economizar por economizar raramente funciona a longo prazo. A consultoria financeira básica traz propósito ao dinheiro. Ao transformar desejos vagos em metas financeiras concretas, o cliente sente-se mais motivado a manter a disciplina.
Metodologia SMART Aplicada às Finanças
O consultor ensina a criar metas que sejam Específicas, Mensuráveis, Atingíveis, Relevantes e com Prazo definido (SMART). Em vez de “quero viajar”, a meta torna-se “preciso poupar R$ 5.000,00 em 12 meses para uma viagem em dezembro”. Essa clareza permite calcular exatamente quanto precisa ser poupado mensalmente.
Alocação de Recursos por Prazos
Uma consultoria básica também ensina a separar o dinheiro por “caixinhas” ou objetivos. Metas de curto prazo (até 1 ano), médio prazo (1 a 5 anos) e longo prazo (acima de 5 anos) exigem estratégias diferentes. O consultor ajuda a organizar essa distribuição para que um objetivo não canibalize o outro.
Educação Financeira e Mudança Comportamental
Por fim, o que inclui uma consultoria financeira básica de alta qualidade é a transferência de conhecimento. O objetivo final do consultor é tornar-se desnecessário. Isso é feito através da educação sobre conceitos como inflação, juros compostos, poder de compra e psicologia do consumo.
O consultor trabalha para identificar gatilhos emocionais que levam ao gasto impulsivo e ajuda o cliente a desenvolver novos hábitos, como o de “se pagar primeiro” e o de comparar preços antes de grandes aquisições. Sem essa mudança de mentalidade, qualquer planilha ou ferramenta de controle será abandonada em poucos meses.
Conclusão e Próximos Passos
Uma consultoria financeira básica é o ponto de virada para quem deseja sair da desorganização e construir uma vida de tranquilidade e prosperidade. Ela oferece as ferramentas técnicas, o suporte estratégico e a base educacional necessária para que o dinheiro trabalhe para você, e não o contrário. Ao cobrir desde o diagnóstico inicial até a definição de metas claras e a criação de uma reserva de segurança, esse serviço garante que você esteja preparado para desafios e pronto para oportunidades.
Se você sente que suas finanças estão estagnadas ou fora de controle, não espere o momento perfeito para começar. O básico bem feito é o que gera resultados extraordinários. Procure um profissional qualificado e inicie hoje mesmo a estruturação do seu futuro financeiro. O primeiro passo para a liberdade é a organização.
]]>https://novoariswealth.com.br/o-que-inclui-uma-consultoria-financeira-basica-entenda-os-pilares-fundamentais/feed/0Consultoria Financeira para Iniciantes: O Guia Completo
https://novoariswealth.com.br/consultoria-financeira-basica-para-iniciantes-o-guia-completo/
https://novoariswealth.com.br/consultoria-financeira-basica-para-iniciantes-o-guia-completo/#respondFri, 11 Sep 2026 00:21:54 +0000https://novoariswealth.com.br/consultoria-financeira-basica-para-iniciantes-o-guia-completo/Consultoria Financeira Básica para Iniciantes: O Guia Completo O que é a Consultoria Financeira Básica e por que ela é essencial A diferença entre consultoria e educação financeira O papel do consultor no início da jornada O Diagnóstico Financeiro: Mapeando sua realidade atual Levantamento de ativos e passivos Análise do fluxo de caixa mensal Organização […]
Muitas pessoas acreditam que a consultoria financeira é um serviço exclusivo para grandes investidores ou empresas multinacionais. No entanto, a consultoria financeira básica para iniciantes é, na verdade, a ferramenta mais poderosa para quem deseja sair do ciclo de “viver para pagar boletos” e começar a construir um patrimônio sólido. Se você sente que o seu dinheiro desaparece antes do fim do mês ou não sabe por onde começar a investir, este guia técnico detalha os pilares fundamentais para transformar sua realidade financeira.
O que é a Consultoria Financeira Básica e por que ela é essencial
A consultoria financeira básica para iniciantes é um processo de acompanhamento e orientação focado em organizar a vida financeira de indivíduos que ainda não possuem domínio sobre seus fluxos de entrada e saída. Diferente de uma gestão de grandes fortunas, o foco aqui é a estruturação. O objetivo principal é criar uma base sólida para que o iniciante possa, no futuro, tomar decisões de investimento mais complexas com segurança.
A diferença entre consultoria e educação financeira
Embora os termos sejam frequentemente usados como sinônimos, existe uma distinção técnica importante. A educação financeira é o aprendizado teórico sobre conceitos como juros compostos, inflação e tipos de ativos. Já a consultoria financeira básica para iniciantes é a aplicação prática desses conceitos na realidade específica do indivíduo. O consultor (ou o processo de consultoria) analisa os números reais, identifica gargalos comportamentais e traça um plano de ação personalizado.
O papel do consultor no início da jornada
Para um iniciante, o excesso de informações pode ser paralisante. O papel da consultoria é filtrar o que é relevante. Isso inclui desde a escolha do melhor banco para evitar taxas desnecessárias até a definição de metas de curto prazo que sejam realistas. A consultoria atua como um “GPS financeiro”, recalculando a rota sempre que um imprevisto acontece e garantindo que o iniciante mantenha a disciplina necessária para atingir a autonomia.
O Diagnóstico Financeiro: Mapeando sua realidade atual
Nenhum plano de consultoria financeira básica para iniciantes pode prosperar sem um diagnóstico preciso. É impossível chegar a um destino se você não sabe exatamente onde está pisando. Esta fase exige honestidade total e um levantamento minucioso de todos os dados financeiros dos últimos três meses.
Levantamento de ativos e passivos
O primeiro passo técnico é listar seus ativos (tudo o que você possui e tem valor, como saldo em conta, bens e investimentos) e seus passivos (tudo o que você deve, como faturas de cartão, empréstimos e financiamentos). Para o iniciante, é comum descobrir que o patrimônio líquido (ativos menos passivos) é negativo. O objetivo da consultoria inicial é reverter essa balança, transformando dívidas em patrimônio acumulado.
Análise do fluxo de caixa mensal
A análise do fluxo de caixa consiste em registrar cada centavo que entra e cada centavo que sai. Na consultoria financeira básica para iniciantes, categorizamos esses gastos em: fixos (aluguel, internet), variáveis (alimentação, transporte) e supérfluos (assinaturas não utilizadas, compras por impulso). Essa visão clara permite identificar o “vazamento” de capital, que muitas vezes ocorre em pequenas quantias que, somadas, representam uma parcela significativa da renda.
Organização e Metodologia de Gastos para Iniciantes
Uma vez feito o diagnóstico, a consultoria financeira básica para iniciantes introduz métodos de organização. Sem um método, o indivíduo tende a gastar conforme a conveniência, o que impede a formação de poupança.
A regra do 50-30-20 na prática
Uma das metodologias mais eficazes ensinadas na consultoria básica é a regra 50-30-20. Ela sugere a seguinte divisão da renda líquida:
50% para Necessidades Básicas: Gastos essenciais para sobrevivência e manutenção.
30% para Desejos Pessoais: Lazer, hobbies e estilo de vida.
20% para Prioridades Financeiras: Quitação de dívidas ou formação de reserva de emergência.
Para o iniciante, ajustar-se a esses percentuais pode levar tempo, mas o objetivo da consultoria é aproximar a realidade do cliente desse modelo ideal gradualmente.
Ferramentas de controle: Planilhas ou aplicativos?
A escolha da ferramenta depende do perfil do iniciante. Planilhas de Excel ou Google Sheets oferecem maior personalização e exigem um registro manual que ajuda na conscientização do gasto. Já os aplicativos de gestão financeira oferecem automação e gráficos intuitivos. A consultoria financeira básica para iniciantes recomenda testar ambas e escolher aquela que garante a consistência do registro, pois o melhor sistema é aquele que você realmente usa.
Estratégias para o Saneamento de Dívidas
Estar endividado é o maior obstáculo para quem busca consultoria financeira básica para iniciantes. As dívidas, especialmente as de consumo (cartão de crédito e cheque especial), possuem juros compostos que trabalham contra o patrimônio.
Método Bola de Neve vs. Método Avalanche
Existem duas abordagens técnicas principais para quitar dívidas:
Método Avalanche: Foca em pagar primeiro a dívida com a maior taxa de juros. Matematicamente, é o mais eficiente, pois economiza dinheiro em juros a longo prazo.
Método Bola de Neve: Foca em pagar primeiro a dívida de menor valor total. Psicologicamente, é excelente para iniciantes, pois gera uma sensação de vitória rápida ao eliminar credores da lista.
A consultoria ajuda a decidir qual método se adapta melhor ao perfil psicológico do cliente.
Renegociação e troca de dívidas caras
Outro ponto crucial é a troca de dívidas. Se um iniciante possui uma dívida no cartão de crédito (juros de 12% ao mês), a consultoria pode sugerir a tomada de um empréstimo consignado (juros de 2% ao mês) para quitar o cartão. Essa estratégia reduz drasticamente o custo da dívida e acelera o processo de saneamento financeiro.
A Construção da Reserva de Emergência
A reserva de emergência é o “colchão” que impede o iniciante de voltar a se endividar diante de imprevistos, como a perda do emprego ou um problema de saúde. Na consultoria financeira básica para iniciantes, este é considerado o primeiro “investimento” obrigatório.
Definindo o valor ideal da sua reserva
O valor da reserva deve ser baseado no custo de vida mensal, não no salário. Para funcionários públicos ou pessoas com alta estabilidade, recomenda-se o equivalente a 3 a 6 meses de despesas. Para profissionais autônomos ou CLT em setores voláteis, o ideal é de 6 a 12 meses. A consultoria ajuda a calcular esse montante com precisão, garantindo segurança sem imobilizar capital excessivo desnecessariamente.
Onde alocar o dinheiro da reserva
A reserva de emergência não busca rentabilidade alta, mas sim segurança e liquidez imediata. Os instrumentos recomendados na consultoria básica são:
Tesouro Selic.
CDBs de liquidez diária de bancos sólidos (que paguem pelo menos 100% do CDI).
Contas remuneradas com garantia do FGC.
O foco é que o dinheiro esteja disponível no exato momento em que a emergência ocorrer.
Introdução aos Investimentos: O Próximo Passo
Após organizar as contas, quitar dívidas e formar a reserva, a consultoria financeira básica para iniciantes avança para a fase de multiplicação de capital. Aqui, o foco é sair da poupança e buscar ativos que protejam o dinheiro da inflação.
Entendendo o perfil de investidor
Antes de comprar qualquer ativo, é necessário realizar o teste de API (Análise de Perfil do Investidor). Ele classifica o iniciante como Conservador, Moderado ou Arrojado. A consultoria garante que o iniciante não corra riscos desnecessários que possam levá-lo ao pânico e à venda de ativos em momentos de baixa do mercado.
]]>https://novoariswealth.com.br/consultoria-financeira-basica-para-iniciantes-o-guia-completo/feed/0O Conflito de Interesses no Mercado Financeiro: Ele Realmente Acabou?
https://novoariswealth.com.br/o-conflito-de-interesses-no-mercado-financeiro-ele-realmente-acabou/
https://novoariswealth.com.br/o-conflito-de-interesses-no-mercado-financeiro-ele-realmente-acabou/#respondMon, 24 Aug 2026 15:03:18 +0000https://novoariswealth.com.br/?p=178277319O Conflito de Interesses no Mercado Financeiro: Ele Realmente Acabou? Entenda as diferenças entre os modelos de remuneração de assessoria e por que o conflito de interesses sempre existirá de alguma forma. Índice 1. A crise do modelo de remuneração por comissão 2. O modelo fee-based: a solução definitiva? 3. Existe um modelo mais justo? […]
O Conflito de Interesses no Mercado Financeiro: Ele Realmente Acabou?
Entenda as diferenças entre os modelos de remuneração de assessoria e por que o conflito de interesses sempre existirá de alguma forma.
O conflito de interesses existe e, doa a quem doer, continuará existindo no mercado financeiro.
A discussão sobre esse tema se acentuou fortemente nos últimos anos, especialmente após a popularização do modelo fee-based de remuneração — aquele formato onde o cliente paga ao assessor uma porcentagem anual fixa sobre o seu patrimônio total investido.
Esse modelo ganhou força justamente como uma resposta do mercado às pesadas críticas feitas ao formato tradicional de remuneração por comissão. Mas será que a mudança resolveu o problema pela raiz?
1. A crise do modelo de remuneração por comissão
A lógica da crítica à comissão é simples: se um profissional ganha “X” para lhe vender um determinado produto financeiro e “X+1” para vender um outro produto semelhante, é inegável que existe um incentivo financeiro claro para priorizar o segundo produto.
Infelizmente, o que vimos acontecer ao longo dos anos foram situações alarmantes. Produtos que sequer se adequavam à carteira e ao perfil de determinados investidores foram alocados de forma irresponsável, expondo os clientes a riscos incompatíveis com seus objetivos ou em aplicações que eles simplesmente não compreendiam.
2. O modelo fee-based: a solução definitiva?
Bom, diante desse cenário catastrófico, mudar para o modelo fee-based eliminaria o conflito de interesses de uma vez por todas, certo?
Não é bem assim.
Se um profissional é remunerado diretamente de acordo com o montante que você possui aplicado no mercado financeiro sob a gestão dele, é evidente que ele não vai querer que você retire qualquer valor para investimentos em outros mercados ou setores.
Experimente falar para um assessor ou consultor fee-based que você encontrou uma excelente oportunidade de investimento em um imóvel físico e que irá retirar 30% do valor guardado na carteira para fazer tal aquisição. O que vai acontecer?
Ou ele irá tentar te convencer a não realizar o investimento imobiliário;
Ou tentará convencê-lo a tomar um crédito colateral (um empréstimo com garantia nos seus investimentos), argumentando que é para você “não se descapitalizar”.
3. Existe um modelo mais justo?
A verdade nua e crua é que não é possível eliminar o conflito de interesses por completo. No entanto, existem cenários e arranjos que podem se tornar mais justos tanto para o cliente quanto para o profissional que o atende.
Um modelo híbrido, por exemplo, composto por uma comissão fixa baseada no serviço prestado somada a uma taxa de performance vinculada ao atingimento de metas pré-acordadas entre as duas partes, pode ser uma alternativa extremamente interessante e alinhada.
Em um futuro próximo, abordaremos aqui no blog qual o melhor modelo de remuneração e acompanhamento para cada perfil de investidor.
4. Conclusão: O conflito apenas muda de forma
No fim das contas, a reflexão mais importante que você deve fazer ao escolher o profissional que cuidará do seu patrimônio é reconhecer os incentivos por trás da mesa. Na sua opinião, existe um modelo realmente capaz de alinhar 100% os interesses entre cliente e profissional, ou o conflito apenas muda de forma?
Transparência e alinhamento de interesses com a NovoAris
Entender como seu assessor é remunerado é o primeiro passo para uma relação de confiança. Na NovoAris Wealth Advisory, prezamos pela transparência absoluta com o seu patrimônio. Se você busca um atendimento focado na sua realidade e atua em Curitiba — seja no Batel, Centro Cívico, Cabral ou Água Verde —, nossa equipe está pronta para construir uma estratégia justa e blindada para o seu futuro.
]]>https://novoariswealth.com.br/o-conflito-de-interesses-no-mercado-financeiro-ele-realmente-acabou/feed/0O que significa “Bater o CDI” ?
https://novoariswealth.com.br/afinal-o-que-significa-bater-o-cdi-e-por-que-isso-nao-deve-ser-seu-unico-foco/
https://novoariswealth.com.br/afinal-o-que-significa-bater-o-cdi-e-por-que-isso-nao-deve-ser-seu-unico-foco/#respondMon, 24 Aug 2026 14:43:31 +0000https://novoariswealth.com.br/?p=178277311Afinal, o que significa “bater o CDI”? (E por que isso não deve ser seu único foco) Você provavelmente já ouviu essa expressão em rodinhas de conversa sobre investimentos, no noticiário econômico ou ao analisar o rendimento da sua carteira. Mas, afinal, o que realmente significa “bater o CDI”? E, mais importante: será que esse […]
Afinal, o que significa “bater o CDI”? (E por que isso não deve ser seu único foco)
Você provavelmente já ouviu essa expressão em rodinhas de conversa sobre investimentos, no noticiário econômico ou ao analisar o rendimento da sua carteira. Mas, afinal, o que realmente significa “bater o CDI”? E, mais importante: será que esse deve ser o principal objetivo da sua estratégia financeira?
Para desmistificar esse conceito, precisamos primeiro dar um passo atrás e entender a engrenagem que faz essa taxa funcionar.
O que é o CDI e qual a sua relação com a Selic?
A Taxa DI, popularmente conhecida como CDI (Certificado de Depósito Interbancário), é, na essência, uma taxa de juros utilizada para empréstimos de curtíssimo prazo (de um dia para o outro) entre os próprios bancos.
Calculada diariamente pela B3, ela representa a média ponderada das taxas negociadas nessas operações bancárias. Na prática, o CDI costuma ficar cerca de 0,10 ponto percentual abaixo da taxa básica de juros da nossa economia, a Selic.
Isso significa que, se um ativo “rende 100% do CDI”, sua rentabilidade acompanhará a Taxa DI de cada dia útil durante todo o período em que o seu recurso permanecer investido. E como o CDI e a Selic andam de mãos dadas, as decisões do COPOM sobre a taxa de juros afetam diretamente a rentabilidade daquele seu papel que promete render “cento e alguma coisa do CDI”.
A armadilha do curto prazo: risco x retorno
Aqui chegamos ao ponto central do debate. Atualmente, o ativo considerado de menor risco no Brasil é o Tesouro Selic, que entrega um rendimento de aproximadamente a taxa Selic + 0,07% ao ano.
Diante disso, é comum ouvir a seguinte lógica: se a minha carteira está rendendo menos que isso, estou correndo risco à toa. Afinal, eu poderia alocar meu capital no ativo mais seguro do país e ainda receber mais por isso.
Embora a matemática faça sentido no curto prazo, esse pensamento é raso. “Bater o CDI” deveria ser uma métrica considerada apenas para validar estratégias de longo prazo. O CDI é uma excelente referência de mercado (um benchmark), mas não é um objetivo financeiro em si.
A metáfora da viagem: de trem ou de carro?
Investir atrelado ao CDI é como fazer uma viagem de trem. A velocidade é mais baixa, constante e, acima de tudo, previsível. Você sabe exatamente como a viagem vai se desenrolar.
Por outro lado, ao buscar diversificação e prêmios maiores no mercado, você opta por viajar de carro. A velocidade é inconstante e o trajeto, mais imprevisível. Existe um risco maior, engarrafamentos podem surgir e mudanças de rota podem acontecer. Em alguns momentos, você pode até pegar uma saída errada e precisar fazer um retorno.
No entanto, com o carro, a possibilidade de chegar muito antes ao seu destino final é significativamente maior. E a melhor forma de evitar ou minimizar os erros nesse percurso é tendo um excelente planejamento de viagem ao seu lado.
O verdadeiro foco do investidor
Não perca o sono tentando “bater o CDI” todos os meses. O mercado tem ciclos e a volatilidade faz parte da construção de riqueza.
Sua maior preocupação deve ser manter um crescimento constante de aportes em ativos duradouros e de qualidade. São eles que, com ventos favoráveis, irão impulsionar exponencialmente os seus ganhos. E, mais importante ainda: em ventos contrários, são esses ativos sólidos que vão proteger o seu patrimônio e garantir que ele resista aos maus momentos da economia.
A reflexão que fica é: você prefere o troféu de bater o CDI no fim do mês, ou está mais preocupado em atingir a sua verdadeira liberdade financeira no longo prazo?
Construa uma rota segura para o seu patrimônio com a NovoAris Wealth Advisory
Planejar a sua “viagem” financeira exige estratégia, conhecimento de mercado e um acompanhamento próximo. Se você busca um atendimento exclusivo em Curitiba para estruturar uma carteira resiliente — com forte atuação junto a investidores de bairros como Batel, Centro Cívico, Cabral e Água Verde —, nossa equipe está pronta para guiar você.
]]>https://novoariswealth.com.br/afinal-o-que-significa-bater-o-cdi-e-por-que-isso-nao-deve-ser-seu-unico-foco/feed/0Planejamento Patrimonial e Sucessório Completo: O Guia Definitivo para a Proteção e Transmissão de Bens
https://novoariswealth.com.br/planejamento-patrimonial-e-sucessorio-completo-o-guia-definitivo-para-a-protecao-e-transmissao-de-bens/
https://novoariswealth.com.br/planejamento-patrimonial-e-sucessorio-completo-o-guia-definitivo-para-a-protecao-e-transmissao-de-bens/#respondMon, 24 Aug 2026 03:24:07 +0000https://novoariswealth.com.br/planejamento-patrimonial-e-sucessorio-completo-o-guia-definitivo-para-a-protecao-e-transmissao-de-bens/Planejamento Patrimonial e Sucessório Completo: O Guia Definitivo para a Proteção e Transmissão de Bens O que é o Planejamento Patrimonial e Sucessório Completo? A Importância da Antecipação Sucessória e os Riscos da Omissão O Custo do Inventário no Brasil Conflitos Familiares e a Diluição do Patrimônio Principais Instrumentos e Ferramentas de Planejamento Holding Familiar […]
Construir um patrimônio sólido exige anos de dedicação, disciplina financeira e visão estratégica. No entanto, muitos investidores e empresários cometem o erro crítico de focar apenas na acumulação, negligenciando a etapa mais vital para a preservação desse capital: a sucessão. Um planejamento patrimonial e sucessório completo não é apenas uma medida de organização burocrática, mas uma ferramenta indispensável de blindagem contra a dilapidação de bens, a carga tributária excessiva e os desgastes emocionais de um processo de inventário.
Neste artigo, exploraremos as nuances técnicas, as ferramentas jurídicas e as estratégias financeiras que compõem um plano sucessório de excelência. O objetivo é fornecer uma visão profunda sobre como garantir que o fruto do seu trabalho seja transmitido às próximas gerações de forma eficiente, segura e harmoniosa.
O que é o Planejamento Patrimonial e Sucessório Completo?
O planejamento patrimonial e sucessório completo é um conjunto de estratégias jurídicas e financeiras adotadas ainda em vida com o intuito de organizar a transferência de bens para os herdeiros e beneficiários. Diferente do que muitos pensam, ele não se resume a fazer um testamento. Trata-se de uma arquitetura complexa que envolve o Direito de Família, o Direito das Sucessões, o Direito Tributário e o Direito Societário.
O foco principal é a otimização da transição. Isso significa reduzir o tempo de transferência, minimizar os custos tributários (como o ITCMD) e evitar que o patrimônio fique bloqueado em processos judiciais morosos. Além disso, o planejamento visa a proteção dos ativos contra riscos externos, como crises econômicas, processos judiciais de terceiros ou instabilidades políticas.
A Importância da Antecipação Sucessória e os Riscos da Omissão
A ausência de um planejamento estruturado empurra a família para o processo de inventário, que no Brasil é conhecido por ser caro, lento e burocrático. A antecipação sucessória permite que o titular do patrimônio dite as regras da divisão, respeitando os limites legais, mas garantindo que sua visão de mundo e seus valores sejam preservados.
O Custo do Inventário no Brasil
O inventário pode consumir entre 10% e 20% do valor total do patrimônio. Esse custo é composto pelo Imposto de Transmissão Causa Mortis e Doação (ITCMD), cujas alíquotas variam por estado (podendo chegar a 8% no Brasil, com tendências de aumento devido a reformas tributárias), além de custas judiciais, taxas de cartório e honorários advocatícios. Sem liquidez imediata, muitas famílias são forçadas a vender imóveis ou ativos com deságio para arcar com essas despesas, gerando uma perda patrimonial imediata.
Conflitos Familiares e a Diluição do Patrimônio
A falta de clareza na sucessão é o principal combustível para disputas judiciais entre herdeiros. Quando não há um planejamento patrimonial e sucessório completo, interpretações divergentes sobre a vontade do falecido podem levar a litígios que duram décadas. Durante esse tempo, os bens podem sofrer deterioração física e desvalorização de mercado, além de gerar um custo emocional irreparável para a unidade familiar.
Principais Instrumentos e Ferramentas de Planejamento
Para estruturar um plano eficiente, é necessário combinar diferentes ferramentas de acordo com o perfil dos ativos e a configuração familiar. Abaixo, detalhamos as mais utilizadas no mercado de consultoria de alto nível.
Holding Familiar e Patrimonial
A Holding é uma empresa constituída com o objetivo de deter a propriedade de bens (imóveis, participações societárias, investimentos). Em vez de os herdeiros receberem os bens diretamente, eles recebem quotas da empresa. Isso facilita a gestão centralizada, permite a imposição de cláusulas de inalienabilidade e impenhorabilidade, e oferece vantagens tributárias significativas na percepção de aluguéis e na futura sucessão das quotas.
Testamento e a Disposição de Última Vontade
Embora tradicional, o testamento continua sendo uma peça chave. Ele permite que o testador disponha de até 50% do seu patrimônio (a parte disponível) para quem desejar, além de estabelecer legados específicos. É a ferramenta ideal para reconhecer herdeiros não necessários ou beneficiar instituições de caridade, garantindo que a vontade pessoal seja respeitada juridicamente.
Doação com Reserva de Usufruto
Esta estratégia consiste em transferir a nua-propriedade do bem para o herdeiro, enquanto o doador retém o usufruto (o direito de usar e receber os frutos, como aluguéis) de forma vitalícia. É uma forma eficaz de antecipar a sucessão, já pagando o ITCMD sobre o valor atual, evitando a valorização futura da base de cálculo do imposto.
Previdência Privada e Seguro de Vida
Produtos como o VGBL (Vida Gerador de Benefício Livre) e seguros de vida são fundamentais para prover liquidez imediata aos herdeiros. Na maioria dos estados brasileiros, esses valores não passam por inventário e podem ser acessados em poucos dias após o falecimento, garantindo que a família tenha recursos para pagar os custos do próprio processo sucessório sem precisar alienar bens.
Aspectos Tributários e Eficiência Fiscal
Um planejamento patrimonial e sucessório completo busca a elisão fiscal, ou seja, a redução lícita da carga tributária. No Brasil, a discussão sobre a progressividade do ITCMD e a possível tributação de lucros e dividendos torna a estruturação de holdings e fundos exclusivos ainda mais relevante.
Ao integralizar imóveis em uma holding, por exemplo, a tributação sobre a receita de locação pode ser reduzida drasticamente em comparação com a pessoa física. Além disso, o planejamento permite o escalonamento do pagamento de impostos ao longo do tempo, evitando um desembolso massivo e repentino por parte dos herdeiros no momento do óbito.
Governança Familiar: A Base da Perenidade
Não basta organizar os ativos se não houver uma organização das pessoas. A governança familiar envolve a criação de regras de convivência e gestão do patrimônio. Instrumentos como o Protocolo Familiar ou o Acordo de Quotistas definem quem pode ocupar cargos na empresa da família, como serão tomadas as decisões de investimento e quais são os critérios para a entrada de agregados (cônjuges) nos negócios.
A governança profissionaliza a relação entre os membros da família, separando o que é afeto do que é negócio. Isso é essencial para empresas familiares que desejam sobreviver à terceira geração, estatisticamente o ponto onde a maioria das organizações sucumbe por conflitos internos.
Passo a Passo para Implementar um Planejamento Robusto
A implementação de um planejamento sucessório não é um evento único, mas um processo contínuo. Veja as etapas fundamentais:
Diagnóstico Patrimonial: Levantamento detalhado de todos os ativos (imóveis, empresas, investimentos financeiros, bens no exterior) e passivos.
Análise da Configuração Familiar: Identificação dos herdeiros necessários, análise de regimes de bens de casamentos e existência de possíveis conflitos.
Definição de Objetivos: O que o titular deseja? Manter o controle até o fim? Proteger um herdeiro específico? Minimizar impostos?
Desenho da Estrutura: Escolha das ferramentas (Holding, Testamento, Doações) e elaboração das minutas jurídicas.
Execução e Registro: Transferência de bens, alteração de contratos sociais e registros em cartório.
Revisão Periódica: O planejamento deve ser revisto a cada mudança significativa na legislação ou na dinâmica familiar (nascimentos, casamentos, divórcios).
Conclusão: O Legado como Prioridade Estratégica
O planejamento patrimonial e sucessório completo é o maior ato de responsabilidade que um detentor de patrimônio pode exercer em relação aos seus sucessores. Ele transforma um momento de luto e potencial crise em uma transição organizada, preservando não apenas o capital financeiro, mas também o capital intelectual e social da família.
Ignorar a necessidade de estruturar a sucessão é aceitar que o Estado e o judiciário decidam o destino dos seus bens, muitas vezes de forma ineficiente e custosa. A segurança jurídica e a paz familiar são ativos intangíveis que só podem ser alcançados através de uma consultoria técnica especializada e de uma execução meticulosa.
Deseja proteger o futuro da sua família e garantir a perenidade do seu patrimônio? Entre em contato com nossa equipe de especialistas para uma análise personalizada e comece hoje mesmo a desenhar o seu planejamento sucessório completo.
]]>https://novoariswealth.com.br/planejamento-patrimonial-e-sucessorio-completo-o-guia-definitivo-para-a-protecao-e-transmissao-de-bens/feed/0Planejamento Financeiro Completo para Famílias: O Guia Definitivo para a Estabilidade e o Crescimento Patrimonial
https://novoariswealth.com.br/planejamento-financeiro-completo-para-familias-o-guia-definitivo-para-a-estabilidade-e-o-crescimento-patrimonial/
https://novoariswealth.com.br/planejamento-financeiro-completo-para-familias-o-guia-definitivo-para-a-estabilidade-e-o-crescimento-patrimonial/#respondSun, 23 Aug 2026 00:01:51 +0000https://novoariswealth.com.br/planejamento-financeiro-completo-para-familias-o-guia-definitivo-para-a-estabilidade-e-o-crescimento-patrimonial/Introdução O que é um Planejamento Financeiro Completo para Famílias O Diagnóstico Financeiro: Mapeando a Realidade do Lar Identificação de Receitas e Despesas Análise do Patrimônio Líquido Familiar Definição de Objetivos e Metas Compartilhadas A Reserva de Emergência como Pilar de Segurança Estratégias de Investimento e Alocação de Ativos Planejamento para a Educação dos Filhos […]
Gerenciar as finanças de um indivíduo já é um desafio considerável, mas quando transpomos essa responsabilidade para o contexto de um núcleo familiar, a complexidade aumenta exponencialmente. Um planejamento financeiro completo para famílias não se resume apenas a anotar gastos em uma planilha ou economizar no supermercado. Trata-se de um processo estruturado de gestão de recursos, sonhos e riscos, visando garantir que todos os membros da família tenham segurança no presente e prosperidade no futuro.
Neste artigo, exploraremos as camadas técnicas e estratégicas necessárias para construir um plano financeiro robusto. Abordaremos desde o diagnóstico inicial até a proteção patrimonial e a sucessão, oferecendo uma visão profissional sobre como transformar a gestão do dinheiro em uma ferramenta de união e crescimento familiar.
O que é um Planejamento Financeiro Completo para Famílias
O planejamento financeiro familiar é um método contínuo de organizar as finanças para atingir objetivos específicos, considerando as necessidades de múltiplos indivíduos com diferentes perfis de consumo e fases de vida. Diferente do planejamento individual, o familiar exige um alinhamento de expectativas e uma coordenação de fluxos de caixa que podem vir de diversas fontes.
Um plano completo deve contemplar seis pilares fundamentais: gestão financeira (fluxo de caixa), gestão de ativos (investimentos), planejamento de aposentadoria, gestão de riscos (seguros), planejamento tributário e planejamento sucessório. Quando esses elementos trabalham em harmonia, a família deixa de reagir a crises e passa a agir proativamente em direção à liberdade financeira.
O Diagnóstico Financeiro: Mapeando a Realidade do Lar
Antes de traçar qualquer rota, é preciso saber exatamente onde a família se encontra. O diagnóstico financeiro é o “exame de sangue” das finanças familiares. Sem dados precisos, qualquer estratégia baseia-se em suposições, o que é perigoso para o patrimônio a longo prazo.
Identificação de Receitas e Despesas
O primeiro passo é consolidar todas as fontes de renda da família — salários, bônus, dividendos, aluguéis ou rendas extras. Paralelamente, deve-se categorizar as despesas. Uma técnica eficaz é a divisão entre gastos fixos (moradia, educação, planos de saúde) e gastos variáveis (lazer, alimentação fora de casa, vestuário).
Nesta etapa, é comum descobrir “ralos financeiros”. O objetivo não é necessariamente cortar todo o lazer, mas garantir que o padrão de vida da família seja sustentável e inferior à sua capacidade de geração de renda. A regra recomendada por muitos especialistas é a de 50-30-20: 50% para necessidades básicas, 30% para desejos pessoais e 20% para investimentos e quitação de dívidas.
Análise do Patrimônio Líquido Familiar
Além do fluxo mensal, é vital calcular o patrimônio líquido, que é a soma de todos os ativos (imóveis, carros, investimentos, saldo em conta) menos os passivos (financiamentos, empréstimos, faturas de cartão). Um planejamento financeiro completo para famílias monitora a evolução desse patrimônio anualmente, garantindo que ele cresça acima da inflação.
Definição de Objetivos e Metas Compartilhadas
Um dos maiores erros em famílias é a falta de comunicação sobre o que se deseja conquistar com o dinheiro. O planejamento deve transformar desejos vagos em metas SMART (Específicas, Mensuráveis, Atingíveis, Relevantes e com Prazo determinado).
As metas devem ser divididas em horizontes temporais:
Curto prazo (até 1 ano): Férias em família, reforma de um cômodo, quitação de pequenas dívidas.
Médio prazo (1 a 5 anos): Troca de veículo, entrada em um imóvel, intercâmbio dos filhos.
Longo prazo (acima de 5 anos): Independência financeira dos pais, fundo para faculdade dos filhos, sucessão patrimonial.
Ter metas claras ajuda a manter a disciplina nos momentos de tentação de consumo imediato, pois o “não” de hoje é um “sim” para um objetivo maior amanhã.
A Reserva de Emergência como Pilar de Segurança
Nenhuma família está imune a imprevistos como desemprego, problemas de saúde ou reparos urgentes no imóvel. A reserva de emergência é o montante de capital investido em ativos de alta liquidez e baixo risco (como Tesouro Selic ou CDBs de liquidez diária) destinado exclusivamente a cobrir essas situações.
Para famílias, o valor recomendado da reserva costuma ser maior do que para solteiros. O ideal é manter entre 6 a 12 meses do custo de vida mensal da família. Se a família gasta R$ 10.000,00 por mês para manter seu padrão, a reserva deve estar entre R$ 60.000,00 e R$ 120.000,00. Esse colchão financeiro evita que a família precise recorrer a empréstimos com juros altos em momentos de vulnerabilidade.
Estratégias de Investimento e Alocação de Ativos
Com as contas em dia e a reserva formada, o próximo passo do planejamento financeiro completo para famílias é fazer o dinheiro trabalhar. A alocação de ativos deve respeitar o perfil de risco da família e o prazo de cada objetivo.
Planejamento para a Educação dos Filhos
O custo da educação superior e básica é um dos maiores pesos no orçamento familiar a longo prazo. Criar uma carteira de investimentos específica para os filhos, aproveitando o poder dos juros compostos desde o nascimento, é uma estratégia técnica inteligente. Títulos públicos atrelados à inflação (Tesouro IPCA+) são excelentes para garantir o poder de compra educacional daqui a 15 ou 18 anos.
Aposentadoria e Independência Financeira
A previdência pública (INSS) raramente é suficiente para manter o padrão de vida de uma família de classe média ou alta na terceira idade. O planejamento deve incluir aportes mensais em previdência privada (PGBL ou VGBL, dependendo da declaração de IR) ou em uma carteira diversificada de ações, fundos imobiliários e ativos internacionais. O foco aqui é a geração de renda passiva que sustente o casal quando eles decidirem parar de trabalhar.
Gestão de Riscos e Proteção Patrimonial
Muitas famílias negligenciam a proteção, focando apenas na acumulação. No entanto, um evento catastrófico pode destruir décadas de poupança em poucos meses. Um planejamento financeiro completo exige a contratação de seguros estratégicos:
Seguro de Vida: Essencial se houver dependentes financeiros. Garante a manutenção do padrão de vida e a educação dos filhos em caso de ausência do provedor.
Seguro de Invalidez/DIT: Protege a renda do profissional caso ele fique impossibilitado de trabalhar por doença ou acidente.
Plano de Saúde: Um dos itens mais críticos, dado o alto custo da medicina privada.
Seguro Residencial: Proteção do maior ativo físico da maioria das famílias contra incêndios, roubos ou danos estruturais.
Além dos seguros, a proteção patrimonial pode envolver estruturas jurídicas, como a criação de uma Holding Familiar, para proteger bens de riscos operacionais de empresas dos patriarcas e facilitar a sucessão.
Educação Financeira e Sucessão Familiar
O planejamento financeiro não é apenas sobre números, é sobre comportamento. Envolver os filhos nas discussões financeiras (de acordo com a idade) é fundamental para que eles aprendam o valor do dinheiro e a importância da poupança. Isso evita que o patrimônio construído com esforço seja dissipado pela próxima geração por falta de preparo.
No âmbito técnico, o planejamento sucessório visa organizar a transferência de bens de forma eficiente, minimizando custos com inventário e impostos (como o ITCMD). Ferramentas como doação com reserva de usufruto, testamentos e previdência privada (que não entra em inventário em muitos estados) são peças-chave para garantir que a transição patrimonial seja suave e menos onerosa.
Conclusão
Implementar um planejamento financeiro completo para famílias é uma jornada de longo prazo que exige disciplina, transparência e ajustes constantes. Não se trata de uma tarefa única, mas de um estilo de vida que prioriza a segurança e a realização dos sonhos coletivos. Ao dominar o fluxo de caixa, proteger-se contra riscos e investir com inteligência, a família constrói um alicerce inabalável para as futuras gerações.
Se você deseja transformar a realidade financeira da sua família e garantir que cada centavo esteja trabalhando para o seu futuro, o momento de começar é agora. Avalie seus números, converse com seus familiares e, se necessário, busque o auxílio de uma consultoria financeira profissional para desenhar uma estratégia personalizada para o seu perfil. O sucesso financeiro familiar é uma escolha que se faz todos os dias.
]]>https://novoariswealth.com.br/planejamento-financeiro-completo-para-familias-o-guia-definitivo-para-a-estabilidade-e-o-crescimento-patrimonial/feed/0Como Fazer um Planejamento Financeiro Completo Passo a Passo
https://novoariswealth.com.br/como-fazer-um-planejamento-financeiro-completo-passo-a-passo/
https://novoariswealth.com.br/como-fazer-um-planejamento-financeiro-completo-passo-a-passo/#respondSat, 22 Aug 2026 00:12:57 +0000https://novoariswealth.com.br/como-fazer-um-planejamento-financeiro-completo-passo-a-passo/Como Fazer um Planejamento Financeiro Completo Passo a Passo O Diagnóstico Financeiro: Entendendo seu Ponto de Partida Levantamento de Ativos e Passivos Análise Detalhada do Fluxo de Caixa Definição de Objetivos com a Metodologia SMART Hierarquização por Prazos Estruturação do Orçamento e a Regra 50-30-20 Ajustes e Otimização de Gastos Variáveis Construção da Reserva de […]
Alcançar a estabilidade financeira e, eventualmente, a independência, não é uma questão de sorte ou de ganhar na loteria. É o resultado direto de um processo estruturado, técnico e disciplinado. Saber como fazer um planejamento financeiro completo passo a passo é a habilidade mais importante que qualquer indivíduo pode desenvolver para garantir que seu dinheiro trabalhe para seus objetivos, e não o contrário.
Muitas pessoas acreditam que planejar as finanças se resume a anotar gastos em uma caderneta. No entanto, um planejamento profissional envolve diagnóstico, estratégia, execução e revisão constante. Neste guia técnico, vamos aprofundar em cada etapa necessária para que você assuma o controle total do seu patrimônio e construa um futuro sólido.
O Diagnóstico Financeiro: Entendendo seu Ponto de Partida
Antes de traçar qualquer rota, é preciso saber exatamente onde você está. O diagnóstico financeiro é a “fotografia” do seu momento atual. Sem ele, qualquer tentativa de planejamento será baseada em suposições, o que aumenta drasticamente o risco de falha. Esta etapa exige honestidade intelectual e precisão nos dados.
Levantamento de Ativos e Passivos
O primeiro passo técnico é listar seu patrimônio líquido. Para isso, você deve separar o que possui (ativos) do que deve (passivos). Ativos incluem saldo em contas correntes, investimentos, imóveis, veículos e outros bens de valor. Passivos englobam dívidas de cartão de crédito, empréstimos, financiamentos e parcelamentos de longo prazo.
O cálculo é simples: Patrimônio Líquido = Total de Ativos – Total de Passivos. Se o resultado for negativo, seu foco inicial deve ser a quitação de dívidas. Se for positivo, o objetivo será a preservação e o crescimento desse montante.
Análise Detalhada do Fluxo de Caixa
Diferente do patrimônio, o fluxo de caixa analisa a movimentação mensal. Você deve registrar todas as suas receitas líquidas (o que realmente cai na conta após impostos) e todas as suas despesas. É fundamental categorizar esses gastos em fixos (aluguel, condomínio, internet) e variáveis (alimentação, lazer, transporte).
Utilize ferramentas como planilhas de Excel ou aplicativos de gestão financeira para monitorar cada centavo por pelo menos 30 a 90 dias. Isso revelará os “ralos financeiros” — pequenos gastos recorrentes que, somados, comprometem uma fatia significativa da sua renda.
Definição de Objetivos com a Metodologia SMART
Um planejamento financeiro sem objetivos claros é apenas uma restrição de consumo sem propósito. Para que você mantenha a disciplina a longo prazo, suas metas precisam ser bem estruturadas. A metodologia SMART é a ferramenta ideal para isso.
Cada objetivo deve ser:
S (Específico): O que exatamente você quer? (Ex: Comprar um carro de R$ 50.000).
M (Mensurável): Quanto custa? (Ex: R$ 50.000).
A (Atingível): É realista dentro da sua renda atual?
R (Relevante): Por que isso é importante para você?
T (Temporal): Em quanto tempo você quer realizar? (Ex: Em 24 meses).
Hierarquização por Prazos
Divida seus objetivos em três horizontes temporais. Metas de curto prazo (até 1 ano) geralmente focam em consumo imediato ou quitação de dívidas pequenas. Metas de médio prazo (1 a 5 anos) podem incluir viagens, intercâmbios ou a entrada de um imóvel. Metas de longo prazo (acima de 5 anos) focam na aposentadoria, independência financeira ou sucessão patrimonial.
Estruturação do Orçamento e a Regra 50-30-20
Com o diagnóstico feito e os objetivos traçados, é hora de criar o orçamento. O orçamento é o seu plano de guerra; ele dita como cada real será alocado antes mesmo do mês começar. Uma das metodologias mais eficazes para quem está começando a aprender como fazer um planejamento financeiro completo passo a passo é a regra 50-30-20.
50% para Necessidades Básicas: Gastos essenciais para sua sobrevivência e manutenção (moradia, alimentação básica, saúde, transporte). Se este valor ultrapassar 50%, seu padrão de vida pode estar acima da sua realidade atual.
30% para Desejos Pessoais: Estilo de vida e lazer (restaurantes, assinaturas de streaming, hobbies). Esta é a categoria que oferece maior flexibilidade para cortes em momentos de crise.
20% para Prioridades Financeiras: Este valor deve ser destinado obrigatoriamente para o pagamento de dívidas ou para investimentos. Trate esses 20% como um “boleto para o seu eu do futuro”.
Ajustes e Otimização de Gastos Variáveis
Se ao aplicar a regra você perceber que o saldo é negativo, será necessário realizar cortes. Comece pelos gastos variáveis e supérfluos. Pequenas negociações em contratos de serviços (internet, seguros) e a substituição de marcas no supermercado podem gerar uma economia imediata sem sacrificar drasticamente a qualidade de vida.
Construção da Reserva de Emergência e Segurança
Nenhum planejamento financeiro é sólido sem uma rede de segurança. A reserva de emergência é o montante destinado a cobrir imprevistos, como perda de emprego, problemas de saúde ou reparos urgentes na residência. Sem ela, qualquer imprevisto forçará você a recorrer a empréstimos com juros altos, destruindo seu planejamento.
O valor ideal da reserva deve cobrir entre 6 a 12 meses do seu custo de vida mensal. Se você gasta R$ 3.000 por mês para viver, sua reserva deve estar entre R$ 18.000 e R$ 36.000.
Onde Alocar a Reserva de Oportunidade
A reserva de emergência não visa rentabilidade, mas sim liquidez e segurança. O dinheiro deve estar disponível para saque imediato (D+0 ou D+1) e em ativos de baixíssimo risco. As opções mais técnicas incluem o Tesouro Selic, CDBs de liquidez diária de bancos sólidos ou fundos DI com taxa zero.
Estratégia de Investimentos e Alocação de Ativos
Uma vez que a reserva de emergência está formada e as dívidas estão sob controle, o próximo passo é investir para multiplicar o patrimônio. Investir é o processo de colocar o dinheiro para trabalhar através dos juros compostos.
Perfil de Investidor e Diversificação
Antes de escolher um produto financeiro, identifique seu perfil: Conservador, Moderado ou Ar
]]>https://novoariswealth.com.br/como-fazer-um-planejamento-financeiro-completo-passo-a-passo/feed/0Os juros são reais?
https://novoariswealth.com.br/os-juros-sao-reais/
https://novoariswealth.com.br/os-juros-sao-reais/#respondFri, 24 Oct 2025 18:00:13 +0000https://novoariswealth.com.br/os-juros-sao-reais/O investimento em conhecimento sempre paga os melhores juros. Benjamin Franklin Não adianta investir em qualquer que seja o ativo, se antes você não entendeu sobre perda do poder de compra. O bicho papão do dinheiro, a força imparável da desvalorização da nossa moeda. A consequência desse fenômeno chamamos de inflação. Sim, começa por ai, […]
]]>O investimento em conhecimento sempre paga os melhores juros. Benjamin Franklin
Não adianta investir em qualquer que seja o ativo, se antes você não entendeu sobre perda do poder de compra. O bicho papão do dinheiro, a força imparável da desvalorização da nossa moeda.
A consequência desse fenômeno chamamos de inflação. Sim, começa por ai, a inflação não é a causa mas sim a consequência! A principal causa é a impressão de novos “dinheiros” dia após dia.
1. IMPRESSÃO DE DINHEIRO
Conseguimos medir essa força onipotente da impressão de vários Governos pelo M2, um agregado monetário, que contempla a somatória de todo papel moeda – cédulas e moedas + os depósitos à vista (a isto denominamos M1) com o total de depósitos de curto prazo. Em resumo, o M2 é o nosso poder de comprapotencial. Até aqui é um dinheiro, fácil de ser utilizado na economia real, líquido.
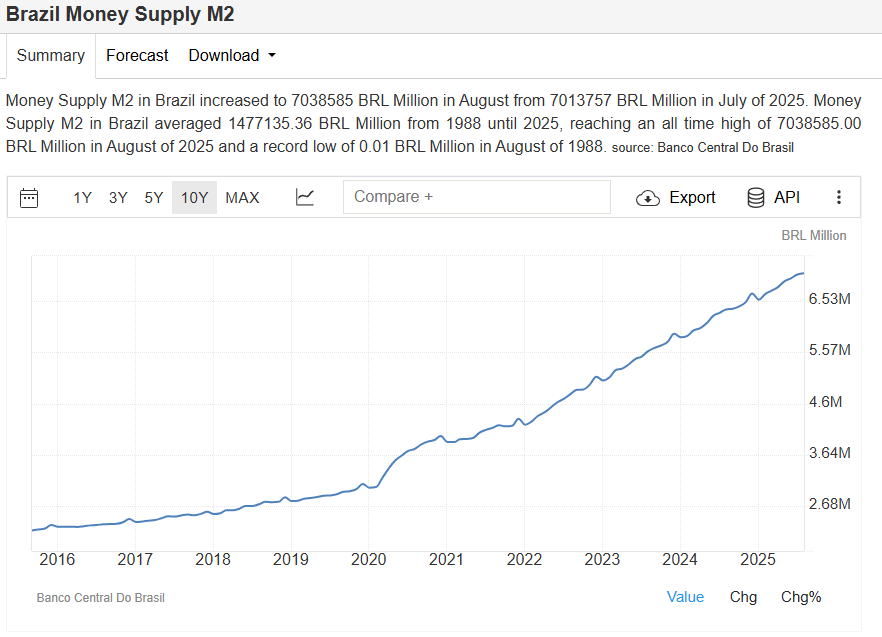
Percebam a expansão do M2 no Brasil nos últimos 10 anos:
Especialmente em 2020, durante a crise do COVID, conseguimos perceber um aumento abrupto de emissão de novas moedas, claramente uma mudança de inclinação da curva. Leia-se impressão como principalmente abertura de novas linhas de crédito, não necessariamente a impressão física de cédulas ou moedas.
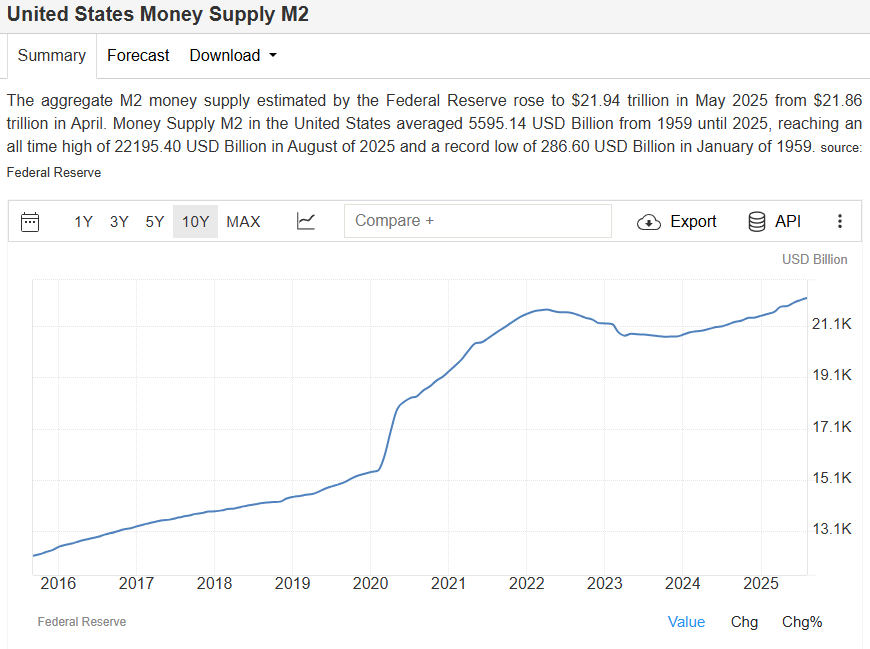
E isso não é exceção do Brasil não, olhem como foi nos Estados Unidos também:
Em 2 anos, os EUA imprimiram 40% dos dólares existentes! Somente em junho de 2020 o Governo americano imprimiu mais dólares do que os 200 anos anteriores! Sim, foi um desastre sanitário, mas ainda maior econômico. Não é à toa que hoje a população lá vive um período bem difícil de inflação alta. E isso vai perdurar…
2. ENTÃO INFLAÇÃO!
Como dissemos no início, a consequência disso é a famigerada inflação! Aquela correção nos preços dos itens que almejamos (ou quando não se muda o preço, diminui a quantidade ou qualidade do produto), aquele imóvel que começa a ficar cada vez mais distante da realidade, o carro zero mais básico batendo R$ 100mil, a desigualdade cada vez maior e preocupante – Efeito Cantillon.
E no mercado financeiro, o índice de inflação mais utilizado é o IPCA, ou índice de preços ao consumidor amplo, medido pelo IBGE.
É o IPCA que vemos em vários veículos de investimentos de renda fixa com indexação à inflação. Mas é também o IPCA que demonstra, de forma prática, qual foi a nossa perda de poder de compra durante o tempo. E sim, entendo que a percepção do dia a dia, dependendo da sua classe social, é diferente do número divulgado, mas entenda e considere o IPCA uma métrica mais genérica, de massa.
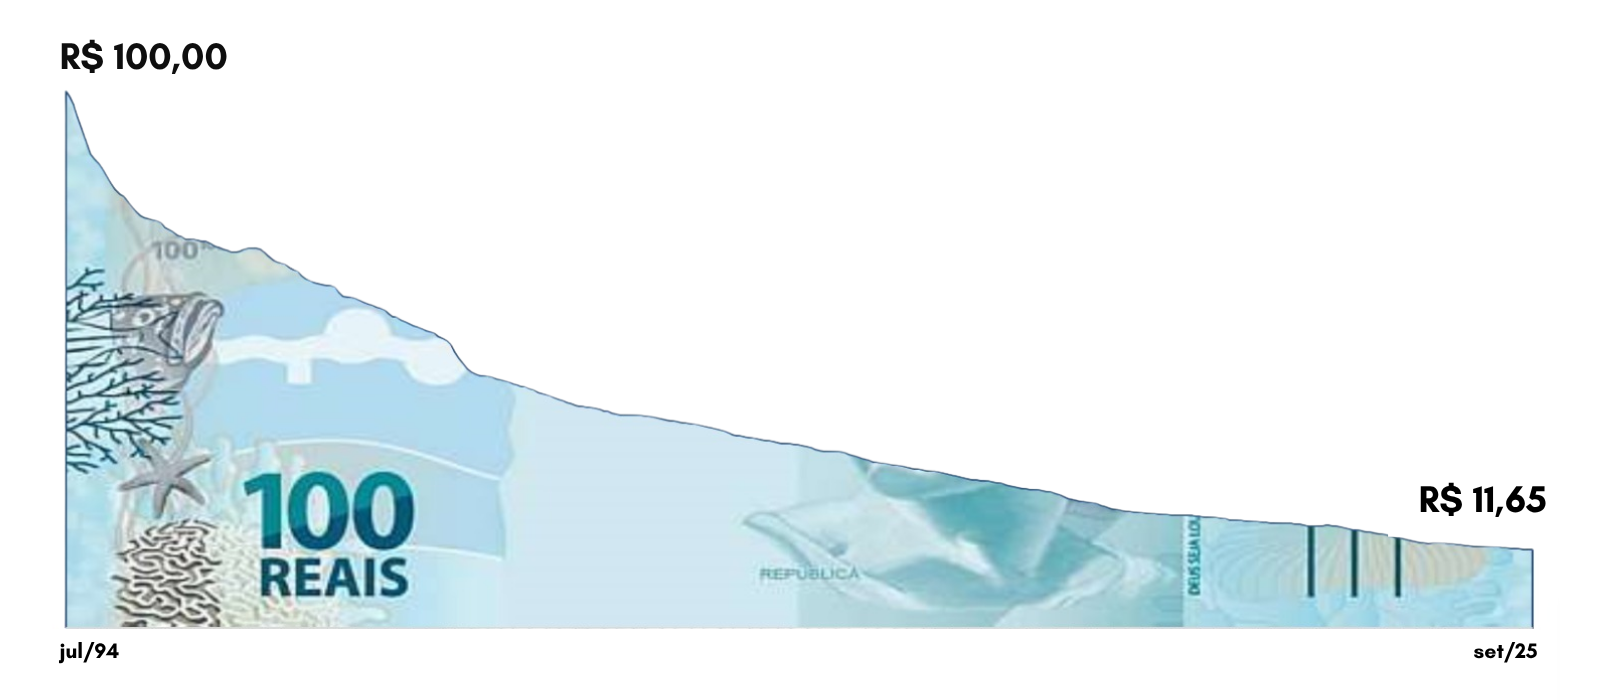
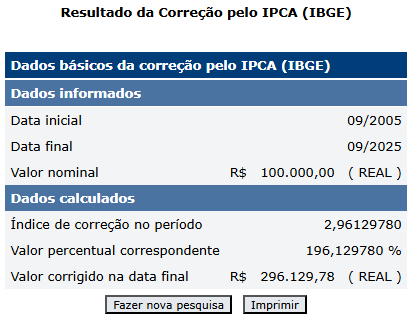
Para medir nossa perda de poder de compra do Real brasileiro, conseguimos simular uma correção com o IPCA desde a criação do Real, em julho de 1994. Atualizando até o mês de Setembro de 2025, temos o assustador resultado abaixo:
Pois é, R$ 100 emitidos lá no início do plano Real, hoje compram apenas R$ 11,65. Uma desvalorização de quase 90%!
É por isso que você esta vendo tudo “ficar” mais caro, é por isso que está com dificuldade de comprar ou até mesmo trocar o seu imóvel, o seu automóvel, viajar para fora então, nem se fala!
Esse para mim é um dos principais motivos para se coçar e começar a investir agora! Já escrevi isso na última news, caso não tenha lido acesse por aqui. E isso vai continuar acontecendo, seja pela expansão da economia, crescimento do país, mas seja principalmente por ingerência dos Governantes, imprimindo dinheiro a torto e direito, infelizmente.
Chegamos agora no ponto principal dessa newsletter, o juro real!
Pontuado e esclarecido a causa da inflação, o que é e como ela impactou nossa moeda nos últimos anos, qual é o resultado prático disso nos meus investimentos?
Simples, tudo que rentabilizar acima dessa correção esta ótimo, mas tudo que rentabilizar abaixo, não! Se não conseguir nem ao menos superar essa perda de poder de compra contínua, ano após ano, você estará simplesmente ficando mais pobre com o tempo. Pior ainda se estiver pagando juros para alguém por um longo período de tempo! Financiamento de imóvel ou automóvel. Some esse juro à inflação do período, esse será o valor perdido ano após ano.
Ah Felipe, mas o imóvel corrige de preço. Será?
E outra, você irá vender o seu imóvel para comprar outro ou para morar de aluguel e ai viver da renda desse montante? Vi pouquíssimos casos de pessoas que venderam imóvel próprio para viver de renda, porque não tinham mais capital financeiro nenhum para usufruir na aposentadoria. A maioria vende para comprar outro, consumo puro e simples.
Eu adoro os famosos casos de compra de imóvel há muitos anos atrás:
“Fiz um baita negócio, comprei esse imóvel 20 anos atrás, paguei R$ 100mil, hoje está valendo R$ 250mil no mínimo”
Primeiro que liquidez de imóvel é super complicada, ainda mais em momentos como esse de taxa de juros altíssima e restrições de financiamento. Segundo que, se pegarmos esses R$ 100mil e corrigirmos ele com 20 anos de IPCA teremos:
Quase R$ 300mil! Ou seja, nem a perda de poder de compra esse imóvel corrigiu no período. Se corrigir com CDI isso será maior ainda! Basicamente R$ 700mil!!!
Posso elaborar ainda mais, no momento da compra você teve custos com taxas e impostos de no mínimo 4%! (ITBI, funrejus, cartório) A maioria tira isso da conta, só lembra do valor da negociação. Além de IPTU, condomínios, reformas… E mais! Na hora da venda, é 6% de comissão para a imobiliária! Sobre o valor cheio! Enfim, é uma discussão que eu adoro trazer da mesa pois quase 100% das pessoas simplesmente não fazem as contas. Compra de imóvel é emoção dizem, e não posso discordar. Só não venham depois discutir racionalmente então!
Agora, o que quero finalizar por aqui é sobre os juros reais em outros veículos de investimentos, os de mercado financeiro mesmo.
Então, quando tiver olhando uma taxa cheia (taxa nominal), sempre desconte a inflação estimada ou a inflação do período, para saber se teve um juro real positivo ou negativo!
Isso vale desde a poupança até as ações! Sem entender qual a inflação do período, a discussão não faz sentido algum.
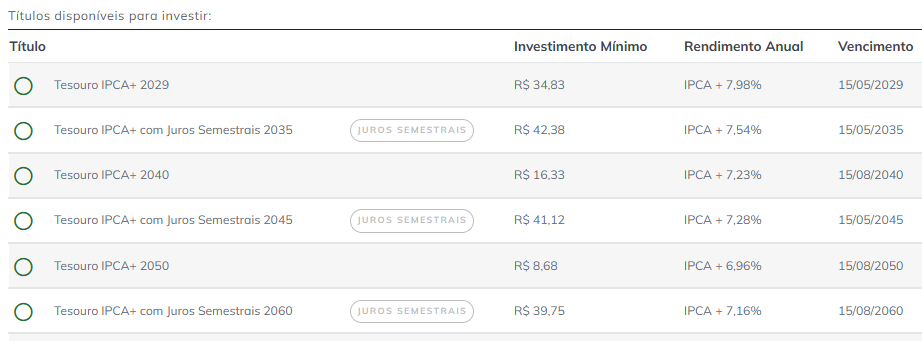
Existem títulos de renda fixa que te trazem o indexador IPCA + alguma coisa. Ai sim você sabe de antemão quais serão os juros reais da operação, se ficar até o vencimento com ela obviamente. Saindo antecipadamente, nem isso estará garantido.
Espero que tenha ajudado a consolidar o entendimento da expansão monetária, a famosa impressão de dinheiro, a sua consequência – que é a inflação, nosso índice de mercado mais acompanhado e utilizado, o IPCA. E por fim, o que é e como medir os juros reais de aplicações financeiras.
Como sempre, se você chegou até aqui, parabéns e o meu muito obrigado!
Curta esse texto para ele alcançar mais pessoas e eu saber que estou no caminho certo, e que tem gente lendo até final.
Te espero no próximo texto!
Grande abraço.
frw
Gostou desse texto? Então compartilhe no seu stories marcando @felipewerka.cripto ou compartilhe no substack fazendo um restack do seu trecho favorito