O post Quero um raio-x completo das minhas finanças: O Guia Definitivo para o Diagnóstico Financeiro apareceu primeiro em NovoAris.
]]>- Introdução
- O que é um Raio-X financeiro e por que ele é vital?
- Mapeamento de Ativos e Passivos: O Balanço Patrimonial
- Fluxo de Caixa Detalhado: A Rastreabilidade do Dinheiro
- Análise de Eficiência dos Investimentos e Alocação
- Proteção Patrimonial e Gestão de Riscos: O Escudo Financeiro
- Como Interpretar os Dados e Traçar um Plano de Ação
- Conclusão
Muitas pessoas acreditam que ter controle financeiro resume-se a anotar gastos em uma planilha ou olhar o saldo do banco ao final do mês. No entanto, se você chegou até aqui dizendo “quero um raio-x completo das minhas finanças”, você já percebeu que a saúde financeira exige uma profundidade muito maior. Um diagnóstico verdadeiro não olha apenas para o passado (o que você gastou), mas analisa o presente (sua estrutura de capital) e projeta o futuro (sua capacidade de gerar riqueza e segurança).
Neste artigo, vamos desconstruir cada camada da sua vida financeira. Vamos tratar desde a fundação — seu patrimônio líquido — até a eficiência microscópica dos seus investimentos e a robustez da sua proteção contra imprevistos. Prepare-se para uma jornada técnica e detalhada que transformará a forma como você enxerga seu dinheiro.
O que é um Raio-X financeiro e por que ele é vital?
Um raio-x financeiro é um processo de auditoria pessoal. Imagine um médico que, antes de prescrever qualquer tratamento, solicita exames de imagem para entender o que está acontecendo abaixo da superfície. Na consultoria financeira, o princípio é o mesmo. Sem um diagnóstico preciso, qualquer estratégia de investimento ou plano de economia é apenas um palpite.
O objetivo central desse “exame” é identificar gargalos, ineficiências e riscos ocultos. Muitas vezes, uma pessoa possui uma renda alta, mas um patrimônio líquido estagnado devido a passivos caros ou investimentos mal alocados. O raio-x traz clareza, permitindo que você tome decisões baseadas em dados reais, e não em percepções subjetivas de “acho que estou gastando muito” ou “acho que estou investindo bem”.
Mapeamento de Ativos e Passivos: O Balanço Patrimonial
O primeiro passo para quem busca um raio-x completo é a construção do Balanço Patrimonial Pessoal. Este documento lista tudo o que você possui (ativos) e tudo o que você deve (passivos). A diferença entre os dois é o seu Patrimônio Líquido, o indicador real da sua riqueza.
Identificando Ativos Geradores de Renda vs. Ativos de Uso
Nem todo ativo é igual. Para um diagnóstico preciso, precisamos separar os ativos em duas categorias principais:
- Ativos de Uso: São bens que você possui, mas que não colocam dinheiro no seu bolso, como sua residência principal, seu carro de passeio ou eletrônicos. Embora tenham valor, eles geralmente geram despesas de manutenção e sofrem depreciação.
- Ativos Geradores de Renda (Ativos Financeiros): São os verdadeiros motores da sua liberdade financeira. Incluem ações, fundos imobiliários, títulos de renda fixa, participações em empresas e imóveis para aluguel. No seu raio-x, a meta é observar se a proporção de ativos geradores de renda está crescendo em relação aos ativos de uso.
A Anatomia das Dívidas e Passivos
Do outro lado do balanço, temos os passivos. Aqui, o raio-x deve ser minucioso. Não basta saber o valor total da dívida; é preciso entender o Custo Efetivo Total (CET) de cada uma. Listamos financiamentos imobiliários, parcelamentos de veículos, dívidas de cartão de crédito e empréstimos consignados. O objetivo é identificar quais passivos estão drenando seu fluxo de caixa e quais possuem taxas de juros acima do retorno médio dos seus investimentos, o que sinaliza uma urgência de quitação ou renegociação.
Fluxo de Caixa Detalhado: A Rastreabilidade do Dinheiro
Se o balanço patrimonial é uma fotografia do momento, o fluxo de caixa é o filme da sua vida financeira. Para um raio-x completo, precisamos analisar as entradas e saídas de um período de, no mínimo, seis meses para capturar variações e comportamentos.
Categorização Inteligente de Despesas
Esqueça as categorias genéricas. Um diagnóstico profissional divide os gastos em:
- Gastos Fixos Essenciais: Moradia, saúde, educação e alimentação básica. São a base da sua sobrevivência.
- Gastos Variáveis de Estilo de Vida: Lazer, jantares fora, assinaturas de streaming e hobbies. É aqui que reside a maior margem para otimização sem perda drástica de qualidade de vida.
- Despesas Financeiras: Juros, tarifas bancárias e impostos. Muitas vezes são “gastos invisíveis” que aparecem com clareza no raio-x.
A Importância da Sazonalidade nos Gastos
Um erro comum no planejamento financeiro é ignorar os gastos sazonais. No seu raio-x, devemos provisionar despesas como IPTU, IPVA, seguros anuais, matrículas escolares e até mesmo as festas de fim de ano. Sem essa visão, você terá a falsa sensação de que sobra dinheiro em alguns meses, apenas para ser surpreendido por um “rombo” orçamentário em outros.
Análise de Eficiência dos Investimentos e Alocação
Muitas pessoas possuem investimentos, mas poucas possuem uma estratégia de alocação de ativos. O raio-x técnico avalia se a sua carteira está alinhada com seu perfil de risco e seus objetivos de curto, médio e longo prazo.
Risco, Retorno e Liquidez: O Triângulo do Equilíbrio
Todo investimento é composto por esses três pilares. O diagnóstico deve responder:
- Liquidez: Você tem dinheiro disponível para emergências ou oportunidades imediatas?
- Risco: Sua exposição à volatilidade do mercado é suportável para o seu estômago e para o seu prazo?
- Retorno: Sua rentabilidade real (acima da inflação) é condizente com o risco que você está correndo?
Custos Ocultos e Taxas que Corroem o Patrimônio
Um ponto crucial do raio-x é a análise de custos. Taxas de administração elevadas em fundos de investimento de bancos tradicionais, taxas de performance abusivas e a incidência de impostos (como o come-cotas) podem reduzir drasticamente o seu patrimônio no longo prazo. O diagnóstico identifica esses “vazamentos” e sugere veículos de investimento mais eficientes, como ETFs de baixo custo ou títulos diretos do Tesouro Nacional.
Proteção Patrimonial e Gestão de Riscos: O Escudo Financeiro
De nada adianta construir um império se ele pode desmoronar diante de um imprevisto. O raio-x completo das finanças avalia a sua capacidade de resiliência. Isso inclui:
- Reserva de Emergência: Verificação se você possui entre 6 a 12 meses de custo de vida alocados em ativos de altíssima liquidez e baixo risco.
- Seguros Estratégicos: Análise da necessidade de seguro de vida, seguro de invalidez temporária (DIT) e plano de saúde. O objetivo não é vender seguros, mas entender se um evento catastrófico destruiria seu patrimônio acumulado.
- Planejamento Sucessório Inicial: Como seus ativos estão estruturados para uma eventual sucessão, visando minimizar custos advocatícios e impostos (ITCMD).
Como Interpretar os Dados e Traçar um Plano de Ação
Após coletar todos os dados do balanço, fluxo de caixa, investimentos e riscos, o raio-x entra na fase de interpretação. Aqui, calculamos indicadores-chave de performance (KPIs) financeiros, como:
- Taxa de Poupança: Qual percentual da sua renda líquida é efetivamente investido todos os meses? (O ideal é acima de 20%).
- Índice de Independência Financeira: Quanto da sua despesa mensal já é coberta pela renda passiva dos seus investimentos?
- Solvência: Se você parasse de trabalhar hoje, por quanto tempo seu patrimônio líquido manteria seu padrão de vida?
Com esses números em mãos, o plano de ação torna-se óbvio. Se a taxa de juros das dívidas é
O post Quero um raio-x completo das minhas finanças: O Guia Definitivo para o Diagnóstico Financeiro apareceu primeiro em NovoAris.
]]>O post Será que estou no caminho certo com meu dinheiro? Guia de Autoavaliação apareceu primeiro em NovoAris.
]]>- Será que estou no caminho certo com meu dinheiro? Guia de Autoavaliação
- A Psicologia da Incerteza Financeira
- Indicadores Quantitativos de Sucesso
- Alinhamento de Objetivos e Horizonte Temporal
- Análise da Carteira de Investimentos
- Proteção Patrimonial e Gestão de Riscos
- Ajuste de Rota: Como Corrigir o Percurso
- Conclusão
A pergunta “será que estou no caminho certo com meu dinheiro” é uma das dúvidas mais frequentes e angustiantes que permeiam a mente de investidores e profissionais, independentemente do nível de renda. Muitas vezes, a sensação de que o dinheiro “entra e sai” sem deixar rastros, ou a dúvida se os investimentos atuais serão suficientes para uma aposentadoria confortável, gera uma ansiedade que pode paralisar a tomada de decisão. Estar no caminho certo não significa necessariamente estar rico hoje, mas sim possuir um sistema financeiro que trabalhe a favor dos seus objetivos de longo prazo.
Neste artigo, vamos decompor os pilares que definem uma trajetória financeira de sucesso. Através de métricas técnicas, análise comportamental e revisão estratégica, você será capaz de identificar se sua bússola financeira está apontando para o norte correto ou se é necessário recalibrar suas escolhas.
A Psicologia da Incerteza Financeira
Antes de olharmos para as planilhas, é fundamental entender o aspecto psicológico. A incerteza financeira geralmente surge da falta de clareza. Quando não temos parâmetros de comparação ou metas bem definidas, qualquer oscilação no mercado ou gasto imprevisto parece um desastre iminente. A percepção de sucesso financeiro é subjetiva, mas ela deve ser ancorada em dados para evitar armadilhas emocionais.
O sentimento de estagnação vs. progresso real
Muitas pessoas sentem que estão estagnadas porque comparam seu “palco” com os “bastidores” alheios, especialmente em tempos de redes sociais. No entanto, o progresso real é silencioso. Se você está pagando suas contas em dia, mantendo um padrão de vida abaixo do que ganha e investindo a diferença, você já está à frente da maioria. O sentimento de dúvida é, muitas vezes, apenas um sinal de que você se importa com seu futuro, o que é o primeiro passo para a excelência financeira.
Indicadores Quantitativos de Sucesso
Para responder com precisão se você está no caminho certo, precisamos recorrer aos números. Existem indicadores de desempenho (KPIs) financeiros que servem como um termômetro da sua saúde econômica.
A taxa de poupança mensal
Este é, talvez, o indicador mais importante. Não se trata de quanto você ganha, mas de quanto você retém. Uma pessoa que ganha R$ 20.000 e gasta R$ 19.000 está em uma posição mais vulnerável do que alguém que ganha R$ 5.000 e poupa R$ 1.000. Estar no caminho certo significa manter uma taxa de poupança (savings rate) consistente. O ideal para quem busca independência financeira é que essa taxa esteja entre 15% e 30% da renda líquida.
O índice de endividamento saudável
Dívidas não são inerentemente ruins, desde que sejam estruturadas. O caminho certo envolve ter um índice de endividamento sob controle. Tecnicamente, suas parcelas de dívidas (financiamentos, empréstimos) não devem ultrapassar 30% da sua renda bruta. Se você está reduzindo o saldo devedor mês a mês e não utiliza o crédito rotativo para despesas de consumo, você está demonstrando disciplina financeira.
Evolução do patrimônio líquido
O patrimônio líquido é a soma de tudo o que você possui (ativos) menos tudo o que você deve (passivos). Para saber se está no caminho certo, você deve monitorar essa métrica anualmente. Se o seu patrimônio líquido está crescendo — seja pela valorização dos ativos, pelo aporte de novos recursos ou pela redução de dívidas — a tendência é positiva. O crescimento constante do patrimônio é a prova matemática de que suas decisões financeiras estão gerando valor.
Alinhamento de Objetivos e Horizonte Temporal
O dinheiro é uma ferramenta para realizar objetivos. Sem eles, você está apenas acumulando números sem propósito. Estar no caminho certo implica que cada real investido tem um “nome” e um “prazo”.
Metas de curto, médio e longo prazo
Uma estrutura financeira robusta divide os recursos em diferentes “caixinhas”:
- Curto prazo (até 1 ano): Viagens, compras específicas ou reserva de oportunidade. O foco aqui é liquidez e segurança.
- Médio prazo (1 a 5 anos): Troca de carro, entrada em um imóvel ou um curso de especialização. O foco é um equilíbrio entre rentabilidade e risco moderado.
- Longo prazo (acima de 5 anos): Aposentadoria e independência financeira. Aqui, o foco é o crescimento composto e a exposição a ativos de maior risco, como ações e fundos imobiliários.
Se você possui essa distinção clara, você está no caminho certo porque não corre o risco de precisar resgatar um investimento de longo prazo (em queda) para cobrir uma despesa imediata.
A regra dos 4% e a liberdade financeira
Para quem foca em aposentadoria, a “Regra dos 4%” é um excelente balizador. Ela sugere que você pode retirar 4% do seu patrimônio investido anualmente (ajustado pela inflação) sem que o dinheiro acabe em 30 anos. Se o seu objetivo é viver de renda, calcule quanto você gasta por ano e multiplique por 25. Esse é o seu “número da liberdade”. Se você está caminhando gradualmente em direção a esse montante, seu percurso está correto.
Análise da Carteira de Investimentos
Muitos investidores se perdem tentando “vencer o mercado” no curto prazo. No entanto, a consistência técnica da carteira é o que define o sucesso a longo prazo.
Diversificação e exposição ao risco
Você está no caminho certo se sua carteira não depende de um único ativo ou setor. A diversificação inteligente protege contra a ruína. Isso inclui ter exposição a diferentes classes de ativos (Renda Fixa, Ações, FIIs, Investimentos Internacionais). Além disso, sua alocação deve respeitar seu perfil de investidor. Se você perde o sono com uma queda de 10% na bolsa, sua exposição em renda variável pode estar alta demais para o seu perfil psicológico, o que pode levar a decisões erradas no futuro.
Custos e taxas: o impacto silencioso
Um investidor consciente monitora o Total Expense Ratio (TER) de seus investimentos. Taxas de administração abusivas em fundos de bancos tradicionais ou taxas de performance desnecessárias podem corroer até 30% do seu patrimônio final ao longo de décadas. Estar no caminho certo envolve buscar eficiência de custos, optando por produtos com taxas justas e alinhadas à entrega de valor.
Proteção Patrimonial e Gestão de Riscos
Não adianta acelerar o carro se ele não tiver freios e airbags. A gestão de riscos é o que garante que um imprevisto não destrua anos de progresso.
A solidez da reserva de emergência
A reserva de emergência é o alicerce de qualquer plano financeiro. Ela deve cobrir de 6 a 12 meses do seu custo de vida e estar aplicada em ativos de altíssima liquidez e baixo risco (como Tesouro Selic ou CDBs de liquidez diária). Se você já possui essa reserva, você está no caminho certo porque eliminou o risco de precisar contrair dívidas de juros altos em momentos de crise.
Seguros e sucessão
Para quem tem dependentes, estar no caminho certo também significa ter proteções adequadas. Seguros de vida, seguros de invalidez e um planejamento sucessório básico são fundamentais. O objetivo é garantir que, na sua ausência ou incapacidade de gerar renda, o padrão de vida da sua família seja preservado. Ignorar essa etapa é um erro técnico grave que pode desviar qualquer trajetória financeira.
Ajuste de Rota: Como Corrigir o Percurso
Se ao ler este artigo você percebeu que não está poupando o suficiente, que suas taxas estão altas ou que não tem uma reserva, não se desespere. O “caminho certo” não é uma linha reta, mas um processo de ajustes contínuos.
- Audite seus gastos: Identifique vazamentos financeiros e elimine o que não agrega valor.
- Aumente seu valor de mercado: Invista em educação para aumentar sua renda ativa, o que potencializa seus aportes.
- Automatize seus investimentos: Trate o aporte mensal como uma conta obrigatória a ser paga a si mesmo.
- Rebalanceie sua carteira: Pelo menos uma vez por ano, ajuste seus ativos para voltarem à alocação original desejada.
Conclusão
A resposta para a pergunta “será que estou no caminho certo com meu dinheiro” não é encontrada em uma fórmula mágica, mas na combinação de disciplina, estratégia técnica e paciência. Estar no caminho certo é ter o controle sobre suas decisões, entender para onde cada centavo está indo e ter a segurança de que o tempo é o seu maior aliado através dos juros compostos.
Se você deseja ter uma análise ainda mais profunda e personalizada da sua situação atual, o próximo passo ideal é buscar uma consultoria financeira profissional. Um especialista pode ajudar a identificar pontos cegos na sua estratégia e acelerar sua jornada rumo à independência financeira. Não deixe seu futuro ao acaso; comece hoje mesmo a construir o caminho que você deseja trilhar.
O post Será que estou no caminho certo com meu dinheiro? Guia de Autoavaliação apareceu primeiro em NovoAris.
]]>O post Uma conversa sobre Rendimentos: apareceu primeiro em NovoAris.
]]>Neste artigo:
O Verdadeiro Valor da Consultoria Financeira
Neste início de consultoria financeira focada em gestão discricionária, essa é uma das perguntas que mais ouço: “Mas e qual o rendimento que você vai conseguir me trazer?”
Sempre respondo que a promessa é de atingimento dos objetivos financeiros de longo prazo, e que os principais retornos que o cliente receberá são mais tempo de qualidade e alguém de confiança que vai sempre defender os interesses do próprio cliente, prestando um excelente serviço com muito zelo. A resposta parece vaga, eu sei, mas não deixa de ser a mais pura verdade.
A Ilusão da Rentabilidade de Curto Prazo
No mercado financeiro, promessa de rentabilidade no curto prazo simplesmente não existe. O mínimo garantido é receber o retorno da SELIC anualmente (caso invista 100% do patrimônio líquido em LFT, e olhe lá…) e, mesmo assim, você corre algum tipo de risco. Até mesmo deixar de aproveitar uma oportunidade de investimento envolve um custo de oportunidade.
O Retorno Invisível: Além de Bater o CDI
O retorno do advisor está além de entregar uma determinada rentabilidade acima do CDI. É claro que isso também é importante e o objetivo é, sim, dar um bom retorno ao cliente e, de preferência, condizente com o nível de risco adequado ao seu planejamento financeiro. Mas existem inúmeras outras formas de retorno positivo que um advisor pode lhe dar.
Planejamento Tributário e Sucessório
Desde um planejamento tributário e sucessório eficiente, que pode gerar economia relevante de tributos, até um planejamento de aposentadoria efetivo, que pode aumentar a eficiência financeira tanto no presente quanto no futuro.
Proteção Patrimonial Estratégica
Numa indicação correta de produtos de proteção, sem “pesar a mão” como muitos vendedores de seguros e consórcios fazem. O foco é garantir a segurança do seu patrimônio com a medida exata da sua necessidade.
Blindagem Comportamental
Ou até mesmo lhe dando conselhos e evitando que você tome uma decisão equivocada em momentos de stress no mercado, ou naquele investimento suspeito que um amigo indicou. Tudo isso representa ganhos teóricos e invisíveis que não conseguimos colocar numa planilha no momento de apresentar a proposta de serviço, mas que serão extremamente úteis durante toda a sua vida.
Gestão Patrimonial de Confiança para o Seu Contexto
Construir e preservar riqueza exige estratégias que conversem com a sua realidade. Para famílias e profissionais que buscam estruturar seu patrimônio em polos dinâmicos de Curitiba — seja gerenciando negócios no Centro Cívico, residindo no Batel, ou buscando a tranquilidade de bairros como Cabral e Água Verde —, ter um acompanhamento fiduciário garante que as decisões financeiras protejam e elevem o seu padrão de vida local.
Confiança Acima do Preço
Se posso lhe dar um conselho, evite ficar avaliando somente “preço” e “quanto o consultor vai fazer minha carteira render”. Sim, isso é importante também e tenho certeza que você vai saber avaliar se um profissional está fazendo um mau serviço e sendo caro. Mas, no início, procure alguém de confiança e que saiba o que está fazendo. Isso sairá bem mais barato do que qualquer decisão errada.
O post Uma conversa sobre Rendimentos: apareceu primeiro em NovoAris.
]]>O post Como funciona a gestão discricionária: Quando alguém investe por você sem pedir autorização toda hora apareceu primeiro em NovoAris.
]]>- Introdução
- O que é a Gestão Discricionária de Investimentos?
- O Instrumento Jurídico: Como o Mandato funciona na prática
- Quem são os profissionais autorizados a investir por você?
- Vantagens de delegar a tomada de decisão financeira
- Segurança e Transparência: Como evitar abusos?
- Conclusão: O caminho para a sofisticação financeira
Imagine a seguinte situação: o mercado financeiro apresenta uma oportunidade única devido a uma oscilação repentina na taxa de juros ou em um setor específico da bolsa. Para aproveitar esse movimento, uma decisão precisa ser tomada em minutos. Se o seu modelo de investimento exige que um consultor ligue para você, explique a tese, peça sua autorização e espere você acessar o aplicativo do banco para confirmar a operação, a janela de oportunidade provavelmente já terá se fechado. É aqui que entra o conceito de gestão discricionária.
Muitos investidores de alta renda e profissionais com rotinas atribuladas buscam uma forma de otimizar seu patrimônio sem precisar validar cada pequena movimentação de compra ou venda de ativos. Eles buscam eficiência, técnica e, acima de tudo, tempo. Neste artigo, vamos detalhar tecnicamente como funciona o processo jurídico, operacional e estratégico de permitir que um profissional qualificado invista por você, garantindo que seus interesses sejam preservados sem a necessidade de interações constantes para cada ordem enviada à corretora.
O que é a Gestão Discricionária de Investimentos?
A gestão discricionária é um modelo de serviço financeiro onde o investidor delega a um gestor profissional a autoridade para tomar decisões de investimento em seu nome. O termo “discricionário” refere-se ao poder de decisão (discricionariedade) que o gestor possui para executar estratégias dentro de limites previamente estabelecidos em contrato.
Diferente do modelo de corretagem tradicional, onde o cliente é quem envia as ordens, ou do modelo de assessoria, onde o profissional apenas sugere e o cliente executa, na gestão discricionária o profissional tem o “mandato” para agir. Isso significa que, se o gestor identificar que é hora de reduzir a exposição em ações e aumentar em renda fixa, ele o fará automaticamente para todos os seus clientes que possuem aquele perfil, sem precisar de uma assinatura ou “ok” individual para aquela transação específica.
A diferença fundamental entre Consultoria e Gestão
É comum confundir esses dois pilares, mas a distinção é vital para entender “quem aperta o botão”. Na consultoria de investimentos, o profissional analisa sua carteira e recomenda alterações. O consultor diz o que você deve fazer, mas a decisão final e a execução técnica (o clique no home broker ou no app) são de responsabilidade do investidor. O consultor não tem acesso para movimentar sua conta.
Já na gestão de recursos (ou gestão de carteiras administradas), o investidor transfere a responsabilidade da execução. O gestor possui uma procuração eletrônica vinculada à conta de custódia do cliente. Ele opera a conta de forma profissional, seguindo uma estratégia macro. O investidor deixa de ser o “operador” para se tornar o “supervisor” da estratégia global.
O Instrumento Jurídico: Como o Mandato funciona na prática
Para que alguém possa investir por você sem pedir autorização a cada minuto, é necessário um arcabouço jurídico sólido. Isso é formalizado através de um Contrato de Gestão de Carteira. Este documento estabelece o “mandato”, que é o conjunto de poderes que você outorga ao gestor.
Esse mandato não é um “cheque em branco”. Ele é extremamente específico sobre o que o gestor pode e não pode fazer. Por exemplo, o contrato pode especificar que o gestor tem autoridade para comprar títulos públicos e ações do Ibovespa, mas está proibido de operar derivativos complexos ou ativos no exterior. Juridicamente, o gestor atua como seu representante legal perante as instituições financeiras, mas apenas para fins de alocação de ativos.
A Política de Investimento (IPS): O seu “manual de instruções”
O coração da gestão discricionária é o Investment Policy Statement (IPS), ou Política de Investimento. Antes de o gestor realizar a primeira operação, ele e o investidor definem as diretrizes que nortearão todas as decisões futuras. O IPS inclui:
- Objetivos de Retorno: Qual a meta de rentabilidade (ex: IPCA + 5% ou 110% do CDI).
- Tolerância ao Risco: Qual a volatilidade máxima permitida e qual a perda máxima aceitável em um período (Drawdown).
- Limites de Alocação: Porcentagem mínima e máxima em cada classe de ativos (ex: no máximo 40% em renda variável).
- Restrições de Liquidez: Necessidade de saques recorrentes ou prazos de resgate.
Quando o gestor investe por você sem pedir autorização, ele está, na verdade, seguindo rigorosamente o que foi pactuado no IPS. Se ele sair dessas diretrizes, ele pode ser responsabilizado legalmente e administrativamente.
Quem são os profissionais autorizados a investir por você?
Não é qualquer pessoa ou empresa que pode exercer a gestão discricionária. No Brasil, essa é uma atividade altamente regulamentada. Para que alguém tenha o direito de gerir o dinheiro de terceiros de forma profissional, é necessário possuir o registro de Gestor de Carteiras de Valores Mobiliários.
Geralmente, esse serviço é oferecido por Asset Managements (Gestoras de Recursos), Family Offices ou departamentos de Wealth Management de grandes bancos. Esses profissionais dedicam 100% do seu tempo a analisar balanços, cenários macroeconômicos e gráficos para tomar as melhores decisões técnicas, algo que o investidor comum, focado em sua própria profissão, raramente consegue fazer com a mesma profundidade.
A regulação da CVM e o selo de qualidade ANBIMA
A Comissão de Valores Mobiliários (CVM) é o órgão que fiscaliza os gestores. Para atuar, o profissional precisa da certificação CGA (Certificação de Gestores ANBIMA) ou o prestigiado CFA (Chartered Financial Analyst), além de autorização expressa da CVM.
A regulação exige que o gestor atue sempre no melhor interesse do cliente (dever fiduciário). Isso significa que, se houver um conflito de interesses, o interesse do cliente deve prevalecer. Além disso, a ANBIMA estabelece códigos de autorregulação que impõem padrões éticos e de transparência rigorosos, garantindo que a “liberdade” dada ao gestor seja acompanhada de uma responsabilidade proporcional.
Vantagens de delegar a tomada de decisão financeira
A principal razão pela qual investidores optam por esse modelo não é apenas a conveniência, mas a eficiência técnica. O mercado financeiro moderno é operado por algoritmos e profissionais de elite; tentar competir com eles usando apenas o tempo livre após o trabalho é uma desvantagem estratégica.
Agilidade na execução e aproveitamento de janelas de mercado
Como mencionado na introdução, a velocidade é crucial. Na gestão discricionária, o gestor utiliza sistemas de Order Management System (OMS) que permitem enviar ordens em bloco. Se ele decide comprar uma ação para 500 clientes, ele faz isso em uma única operação e o sistema rateia o preço médio entre todos. Isso garante que todos os clientes entrem no mesmo preço, sem o atraso que ocorreria se ele tivesse que ligar para cada um pedindo autorização.
Blindagem emocional e eliminação de vieses cognitivos
O maior inimigo do investidor é ele mesmo. O medo em momentos de queda e a euforia em momentos de alta levam a decisões desastrosas, como vender na baixa e comprar na alta. Ao permitir que um profissional invista por você, você cria uma barreira entre sua emoção e seu dinheiro. O gestor opera com base em teses fundamentadas e dados, mantendo a disciplina da estratégia mesmo quando as notícias parecem assustadoras.
Segurança e Transparência: Como evitar abusos?
Uma dúvida comum é: “Se eu der autorização para alguém investir por mim, essa pessoa pode fugir com o meu dinheiro?”. A resposta curta é não, devido à estrutura do sistema financeiro brasileiro.
Segregação de funções: Gestão vs. Custódia
Na gestão discricionária, o dinheiro nunca passa pela conta do gestor. Ele fica custodiado em uma instituição financeira (um banco ou corretora) em seu nome (seu CPF ou CNPJ). O gestor tem apenas o “poder de gestão”, que o autoriza a trocar um ativo por outro dentro da sua conta. Ele não tem “poder de movimentação externa”, ou seja, ele não pode transferir dinheiro da sua conta para a conta dele ou de terceiros. O dinheiro só sai da sua conta de investimento para sua própria conta corrente cadastrada.
Reporting, auditoria e acompanhamento de performance
Mesmo que você não autorize cada operação, você tem o direito e o dever de monitorar tudo o que está sendo feito. Os gestores são obrigados a fornecer:
- Extratos Diários: Você pode acessar o app da corretora a qualquer momento e ver cada compra e venda realizada.
- Relatórios de Performance: Documentos mensais ou trimestrais detalhando o desempenho da carteira contra o benchmark.
- Cartas do Gestor: Explicações macroeconômicas sobre o porquê de certas decisões terem sido tomadas.
Além disso, as instituições de custódia e a própria CVM monitoram as operações para identificar qualquer desvio de conduta ou descumprimento da política de investimento estabelecida.
Conclusão: O caminho para a sofisticação financeira
Permitir que um profissional invista por você sem pedir autorização constante não é uma perda de controle, mas sim o exercício de um controle superior. Em vez de se preocupar com o micro (qual ação comprar hoje), você foca no macro (se sua estratégia de vida está sendo atendida e se o gestor está cumprindo o mandato).
Este modelo de gestão discricionária é o padrão ouro para quem busca profissionalismo, agilidade e paz de espírito. Se você sente que seu patrimônio estagnou por falta de tempo para acompanhar o mercado, ou se a ansiedade das oscilações diárias prejudica sua qualidade de vida, delegar a gestão pode ser o passo necessário para elevar seu patamar financeiro.
Quer entender se o seu perfil se adequa a um modelo de gestão discricionária ou se uma consultoria personalizada é o melhor caminho para
O post Como funciona a gestão discricionária: Quando alguém investe por você sem pedir autorização toda hora apareceu primeiro em NovoAris.
]]>O post Cansei de tomar decisão sobre onde investir: O guia para automatizar e delegar sua riqueza apareceu primeiro em NovoAris.
]]>- Introdução
- O Fenômeno da Fadiga de Decisão nos Investimentos
- Por que a autogestão pode ser um fardo emocional
- Estratégias para quem não quer mais escolher ativos
- O papel da consultoria na redução da carga mental
- Ferramentas e processos para automatizar sua riqueza
- Conclusão: Retomando o controle através da delegação
Você abre o aplicativo da sua corretora e se depara com uma lista interminável de opções: Tesouro Direto, CDBs de bancos que você mal conhece, fundos de ações com taxas variadas, ETFs globais e uma infinidade de fundos imobiliários. O que era para ser um caminho rumo à liberdade financeira transformou-se em uma segunda jornada de trabalho. Se a frase “cansei de tomar decisão sobre onde investir” ressoa com o seu momento atual, saiba que você não está sozinho. A exaustão mental proveniente do excesso de escolhas é um dos maiores obstáculos para o investidor moderno.
Muitos investidores começam sua jornada com entusiasmo, estudando gráficos, lendo relatórios e acompanhando notícias macroeconômicas. No entanto, com o passar do tempo, a manutenção dessa vigilância constante torna-se insustentável. O mercado financeiro é um ambiente de incerteza perpétua, e a responsabilidade de decidir o destino de cada centavo do seu patrimônio pode gerar um estresse crônico que prejudica não apenas sua saúde mental, mas também a rentabilidade da sua carteira. Este artigo detalha como transitar do modelo de “investidor operário” para o de “investidor estrategista”, focando em processos que eliminam a necessidade de decisões diárias.
O Fenômeno da Fadiga de Decisão nos Investimentos
A fadiga de decisão é um conceito psicológico que explica por que a qualidade das nossas escolhas deteriora após uma longa sequência de decisões. No contexto financeiro, isso significa que, após passar o dia resolvendo problemas complexos no trabalho ou na vida pessoal, sua capacidade de analisar friamente se deve comprar ou vender um ativo está severamente comprometida.
O que é a paralisia por análise?
A paralisia por análise ocorre quando o investidor é exposto a tanta informação e a tantas variáveis que acaba não tomando decisão alguma — ou toma a decisão mais fácil, que nem sempre é a melhor. Quando você diz que cansei de tomar decisão sobre onde investir, muitas vezes o que você está sentindo é o peso dessa paralisia. O medo de fazer a escolha errada e ver o patrimônio diminuir leva ao imobilismo ou à procrastinação, deixando o dinheiro parado na conta corrente ou em investimentos de baixíssima eficiência, como a poupança.
O custo cognitivo de monitorar o mercado
Manter-se atualizado sobre a taxa Selic, a inflação nos Estados Unidos, os balanços trimestrais das empresas e as tensões geopolíticas exige um esforço cognitivo monumental. Para o investidor individual que possui outra profissão, esse monitoramento é um “custo invisível”. O tempo que você gasta tentando descobrir qual é o melhor investimento do mês poderia ser investido em sua carreira, em seu negócio ou no lazer com sua família. A energia mental é um recurso finito; gastá-la integralmente em decisões de microgestão financeira é uma estratégia de baixo retorno sobre o tempo investido.
Por que a autogestão pode ser um fardo emocional
A ideia de que “ninguém cuida melhor do meu dinheiro do que eu” é um mantra comum, mas ele ignora um fator crucial: a subjetividade emocional. Quando o seu próprio dinheiro está em jogo, a racionalidade frequentemente dá lugar ao medo ou à ganância.
Vieses cognitivos e o erro da exaustão
Investidores cansados são mais suscetíveis a vieses como o “viés de confirmação” (procurar apenas notícias que validem uma escolha ruim) ou a “aversão à perda” (manter investimentos perdedores por muito tempo na esperança de que eles voltem ao preço de compra). Quando você atinge o limite da exaustão decisória, a tendência é seguir a manada ou reagir impulsivamente a manchetes de jornais, o que é a receita para comprar no topo e vender no fundo.
A complexidade crescente dos produtos financeiros
O mercado financeiro brasileiro e global sofisticou-se drasticamente na última década. Hoje, temos acesso a derivativos, investimentos estruturados e ativos internacionais com extrema facilidade. No entanto, essa sofisticação exige um nível de compreensão técnica que a maioria das pessoas não tem tempo para adquirir. Tentar gerir tudo isso por conta própria sem uma estrutura profissional é como tentar pilotar um avião comercial tendo apenas lido o manual básico de voo. A complexidade gera insegurança, e a insegurança gera o cansaço de decidir.
Estratégias para quem não quer mais escolher ativos
Se você decidiu que não quer mais ser o responsável por cada escolha individual na sua carteira, existem caminhos estruturados para delegar essa função sem perder o controle sobre o seu futuro financeiro.
Investimento passivo e a revolução dos ETFs
Uma das formas mais eficazes de parar de tomar decisões é adotar o investimento passivo. Em vez de tentar escolher qual ação vai subir mais (stock picking), você investe em índices através de ETFs (Exchange Traded Funds). Ao comprar um ETF que replica o Ibovespa ou o S&P 500, você está decidindo investir na economia como um todo, e não em empresas específicas. Isso elimina a necessidade de analisar balanços ou acompanhar notícias de empresas individuais. A decisão passa a ser sobre a alocação de ativos (quanto em ações, quanto em renda fixa) e não sobre qual ativo específico comprar.
Carteiras administradas e fundos de investimento
Para quem busca uma solução ainda mais “mãos livres”, as carteiras administradas e os fundos de investimento são ideais. Nesses modelos, você delega a gestão para um profissional ou uma equipe de especialistas. O gestor do fundo toma todas as decisões de compra e venda dentro de uma estratégia pré-estabelecida. Sua única decisão passa a ser escolher o gestor em quem confia e monitorar o desempenho global da carteira em intervalos longos, como semestral ou anualmente.
O papel da consultoria na redução da carga mental
Muitas vezes, o cansaço não vem apenas da escolha do ativo, mas da dúvida se aquela escolha está alinhada aos seus objetivos de vida. É aqui que entra a consultoria de investimentos profissional.
Alinhamento de interesses e o modelo fiduciário
Diferente de um gerente de banco ou assessor de corretora que pode ter metas de venda de produtos específicos, um consultor de investimentos independente trabalha sob um modelo fiduciário. Isso significa que ele tem o dever legal e ético de agir no melhor interesse do cliente. Ao contratar esse serviço, você transfere a carga de análise técnica para o consultor. Ele filtra as milhares de opções do mercado e apresenta apenas o que faz sentido para o seu perfil, reduzindo drasticamente o número de decisões que você precisa tomar.
Customização sem esforço operacional
O consultor cria uma Política de Investimentos personalizada. Nela, ficam definidas as diretrizes de risco, liquidez e rentabilidade. Uma vez estabelecido esse “norte”, a execução torna-se quase automática. O investidor deixa de se perguntar “onde invisto hoje?” e passa a validar as recomendações baseadas em um plano já aprovado. Isso transforma o processo de investimento de uma tarefa estressante em um acompanhamento estratégico de alto nível.
Ferramentas e processos para automatizar sua riqueza
A tecnologia atual permite que boa parte da gestão do patrimônio seja feita de forma automatizada, retirando o componente emocional e a necessidade de intervenção manual constante.
Rebalanceamento automático de carteira
O rebalanceamento é o processo de ajustar os pesos dos ativos na carteira para manter o nível de risco desejado. Se as ações subiram muito e agora representam uma fatia maior do que o planejado, você deve vender uma parte e comprar renda fixa. Fazer isso manualmente exige cálculos e disciplina. Existem ferramentas e serviços de gestão que fazem esse rebalanceamento de forma automática ou semiautomática, garantindo que sua carteira permaneça equilibrada sem que você precise gastar horas em planilhas de Excel.
Aportes recorrentes e a regra do investimento invisível
A melhor forma de não cansar de decidir é não ter que decidir. Configurar aportes recorrentes (o famoso “pague-se primeiro”) retira a decisão de “quanto e quando investir” da sua rotina. Ao automatizar uma transferência mensal para sua conta de investimentos e programar a compra de ativos pré-selecionados ou fundos, você utiliza a estratégia do Dollar Cost Averaging (DCA). Você investe na média, independentemente se o mercado está em alta ou em baixa, eliminando a ansiedade de tentar acertar o “timing” perfeito do mercado.
Conclusão: Retomando o controle através da delegação
Dizer “cansei de tomar decisão sobre onde investir” não é um sinal de fraqueza ou desleixo com o seu dinheiro. Pelo contrário, é um sinal de maturidade financeira. Reconhecer os limites do seu tempo e da sua energia mental é o primeiro passo para construir uma estratégia de investimento sustentável a longo prazo. O objetivo final do investimento é proporcionar liberdade e segurança, e não se tornar uma fonte perpétua de ansiedade.
Ao migrar para modelos de investimento passivo, utilizar a tecnologia para automatizar processos e contar com o apoio de uma consultoria profissional, você retoma o controle da sua vida. Você deixa de ser um escravo das oscilações do mercado para se tornar o arquiteto do seu futuro, focando no que realmente
O post Cansei de tomar decisão sobre onde investir: O guia para automatizar e delegar sua riqueza apareceu primeiro em NovoAris.
]]>O post Mercado financeiro não é ruim. Você que é ansioso. apareceu primeiro em NovoAris.
]]>Quantas vezes tive que ouvir depois de 3 meses da montagem da carteira frases como: “No tesouro direto estava rendendo mais”; “Nossa! Mas não rendeu acima de 1%?”; “Esse ativo X aqui, só ficou de lado. Vamos tirar e colocar neste Y que rendeu mais.”; “Eu não gosto de perder dinheiro. Vamos tirar deste ativo que deu negativo este mês”.
E como justificar para o cliente que, depois de feito o planejamento financeiro dele visando o longo prazo, a carteira foi montada visando o… longo prazo! Só que como não podemos prever o futuro, resta nos preparar para alguns diferentes cenários que a economia real nos proporciona.
Eu não sei se a bolsa vai subir amanhã, mas eu vou aplicar uma porção razoável para caso ela suba. Caso aconteça o contrário, adicionarei uma porção menor em um ativo de proteção, como dólar, ouro ou ativos internacionais. Portanto, nem todos os ativos precisam apresentar resultados positivos ao mesmo tempo, pois alguns podem apresentar correlação baixa ou negativa entre si, ajudando a reduzir a volatilidade da carteira.
É muito comum também ouvir “Por isso que invisto em imóveis”. Ora, mas por que você não age com o mercado financeiro da mesma forma que com os imóveis? Pois com este você apenas compra e põe para alugar, ou espera um certo tempo para vender.
“Mas nos imóveis não perco dinheiro”.
Será mesmo?
Veja no gráfico abaixo a relação do índice IGMI-R da FGV em parceria com a ABECIP, que acompanha a evolução dos preços do mercado imobiliário comercial.
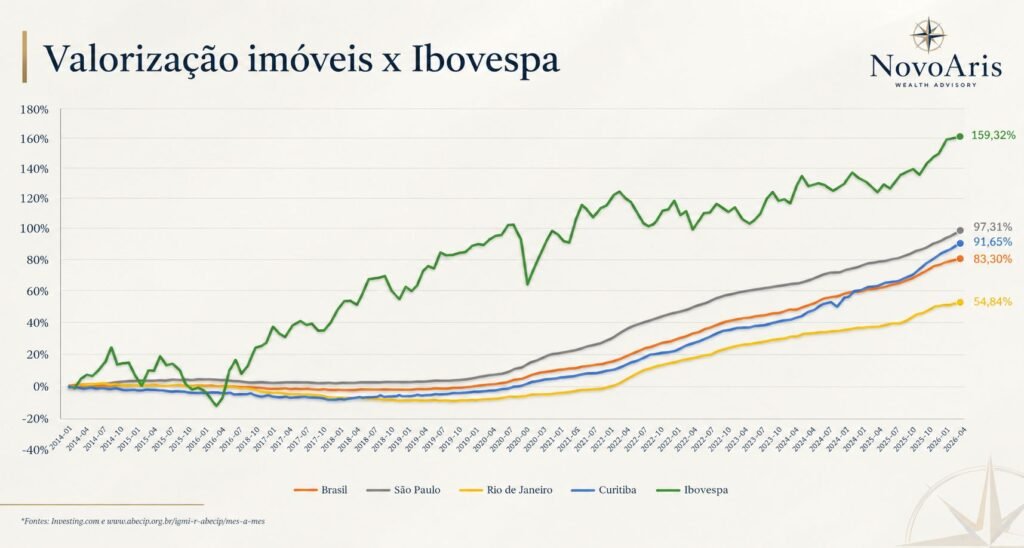
Por um certo tempo, em momentos de crise financeira no Brasil, você poderia ter perdido (sim!) dinheiro caso tivesse comprado em meados de 2014 e vendido antes de 2016. Mas como você esperou, provavelmente viu a valorização do ativo nos próximos anos. Por que não fazer isso com o mercado financeiro também? Por que tanta ansiedade?
A probabilidade de retornos positivos no mercado financeiro em um prazo longo é maior. Em um próximo post eu falarei a respeito.
P.S.: Ah! Adicionei no gráfico o rendimento do Ibovespa no período, só para demonstrar que o retorno foi quase o dobro da média nacional do IGMI-R 
Texto também disponível em meu Linkedin.
O post Mercado financeiro não é ruim. Você que é ansioso. apareceu primeiro em NovoAris.
]]>O post Não tenho tempo de acompanhar meus investimentos: O que fazer? apareceu primeiro em NovoAris.
]]>- Não tenho tempo de acompanhar meus investimentos: O que fazer?
- A Psicologia da Gestão Passiva vs. Ativa
- Estratégias de Alocação Estrutural
- Automação: O Segredo da Consistência
- Rebalanceamento Periódico: O Único Ajuste Necessário
- Delegando a Gestão: Profissionais e Tecnologia
- Conclusão e Próximos Passos
Para muitos profissionais liberais, executivos e empreendedores, o sucesso na carreira traz consigo um dilema financeiro: o aumento do capital disponível para investir versus a escassez total de tempo para geri-lo. A sensação de que o dinheiro está “parado” ou rendendo menos do que poderia gera ansiedade, mas a tentativa de acompanhar o mercado financeiro diariamente costuma levar a decisões precipitadas e erros custosos.
Se você se identifica com a frase “não tenho tempo de acompanhar meus investimentos”, a primeira coisa que precisa entender é que a falta de tempo não é um impedimento para a rentabilidade. Na verdade, para a grande maioria dos investidores, o distanciamento do ruído diário do mercado é uma vantagem competitiva. Este artigo detalha como estruturar uma estratégia de investimentos robusta, técnica e, acima de tudo, automatizada, que permita que seu patrimônio cresça sem exigir sua atenção constante.
A Psicologia da Gestão Passiva vs. Ativa
A gestão ativa de investimentos envolve a tentativa de “vencer o mercado” através da seleção individual de ações (stock picking) ou da tentativa de prever o melhor momento para comprar e vender ativos (market timing). Ambas as atividades exigem horas de estudo, análise de balanços e acompanhamento macroeconômico.
O mito do acompanhamento diário
Existe uma crença errônea de que quanto mais você olha para sua carteira, melhor ela renderá. Estudos acadêmicos, como os de Eugene Fama sobre a Hipótese do Mercado Eficiente, sugerem que é extremamente difícil para um investidor individual (e até para profissionais) superar consistentemente os índices de mercado no longo prazo após descontar taxas e impostos. O acompanhamento diário costuma gerar o “viés de ação”, onde o investidor sente que precisa fazer algo diante da volatilidade, resultando em giros de carteira desnecessários que corroem o patrimônio através de taxas de corretagem e tributação.
Custo de oportunidade do seu tempo
Como profissional de alta performance, seu tempo tem um valor monetário elevado. Se você gasta 10 horas por mês analisando gráficos para tentar ganhar 1% a mais de rentabilidade em uma carteira de R$ 100.000,00, você está “trabalhando” por um valor hora muito baixo. Frequentemente, focar na sua atividade principal — aquela que gera sua renda ativa — e automatizar seus investimentos é a decisão financeira mais racional. O objetivo é que o investimento seja um suporte para sua vida, e não um segundo emprego.
Estratégias de Alocação Estrutural
Para quem não tem tempo, a solução técnica reside na Alocação de Ativos (Asset Allocation). Esta estratégia foca na distribuição do capital entre diferentes classes de ativos (Renda Fixa, Ações Nacionais, Ações Internacionais, Fundos Imobiliários) em vez de focar em ativos individuais.
O poder dos ETFs e fundos de índice
Os ETFs (Exchange Traded Funds) são fundos negociados em bolsa que replicam um índice. Ao comprar um ETF de IVVB11 (que replica o S&P 500) ou BOVA11 (que replica o Ibovespa), você está comprando centenas de empresas de uma só vez. A vantagem para quem não tem tempo é absoluta: você delega a seleção das empresas para a própria metodologia do índice. Se uma empresa deixa de ser relevante, ela sai do índice e, consequentemente, do seu portfólio, sem que você precise ler um único relatório trimestral.
Asset Allocation: A espinha dorsal da carteira
Uma carteira eficiente para o investidor ocupado deve ser montada com base no seu perfil de risco e horizonte temporal. Por exemplo:
- Perfil Moderado: 50% Renda Fixa Pós-fixada, 20% IPCA+, 15% Ações Brasil (via ETF), 15% Ações Globais (via ETF).
- Perfil Arrojado: 20% Renda Fixa, 40% Ações Globais, 30% Ações Brasil, 10% Fundos Imobiliários.
Uma vez definida essa “pizza”, o trabalho de acompanhamento reduz-se drasticamente. Você não precisa saber se a empresa X ou Y vai subir; você só precisa manter a proporção da sua pizza original.
Automação: O Segredo da Consistência
A maior barreira para o investidor sem tempo não é a falta de conhecimento, mas a falta de execução. A automação remove o fator emocional e a necessidade de disciplina mensal.
Dollar Cost Averaging (DCA) na prática
O DCA consiste em investir uma quantia fixa regularmente, independentemente do preço do ativo. Para quem não tem tempo, isso é ouro. Ao investir todos os meses, você compra mais cotas quando os preços estão baixos e menos cotas quando estão altos, resultando em um preço médio favorável ao longo do tempo. Isso elimina a necessidade de “esperar o melhor momento para comprar”, uma tarefa que consome tempo e raramente funciona.
Ferramentas de investimento automático
Atualmente, diversas corretoras e bancos digitais oferecem a função de “Investimento Programado”. Você pode configurar um débito automático da sua conta corrente para a corretora e, em alguns casos, a compra automática de determinados ativos ou fundos. O objetivo é criar um sistema onde o dinheiro saia da sua conta antes que você tenha a chance de gastá-lo ou de hesitar sobre o investimento.
Rebalanceamento Periódico: O Único Ajuste Necessário
Se você adotar uma estratégia passiva com ETFs e automação, seu único trabalho técnico será o rebalanceamento. Com o tempo, alguns ativos valorizam mais que outros, alterando a porcentagem original da sua carteira.
Rebalanceamento por faixas ou calendário
Existem duas formas principais de fazer isso sem gastar tempo:
- Calendário: Uma vez a cada 6 meses ou uma vez por ano (marque na agenda como uma consulta médica), você olha sua carteira. Se as ações deveriam ser 30% e agora são 40%, você vende o excesso e compra renda fixa.
- Aportes: Use o dinheiro novo do mês para comprar o ativo que está “para trás” na porcentagem. Isso evita vendas e, consequentemente, o pagamento de impostos.
Otimização fiscal no rebalanceamento
Para o investidor que busca eficiência, o uso de fundos de previdência privada (do tipo VGBL ou PGBL) com gestão de alocação pode ser uma ferramenta de rebalanceamento automático sem impacto fiscal imediato. Dentro de um fundo de previdência, o gestor pode alterar a alocação entre ativos sem que você pague imposto de renda a cada movimentação, o que é ideal para quem quer “esquecer” o investimento por décadas.
Delegando a Gestão: Profissionais e Tecnologia
Se mesmo a estratégia de ETFs e rebalanceamento semestral parecer pesada para sua rotina, o próximo passo é a delegação profissional. Aqui, é crucial distinguir entre quem vende produtos e quem presta consultoria.
Consultoria de investimentos fiduciária
Um consultor de investimentos (CVM) trabalha para você, geralmente cobrando uma taxa fixa ou percentual sobre o patrimônio (fee-based). Diferente do gerente do banco ou do assessor de corretora tradicional (que ganha comissões sobre produtos), o consultor fiduciário tem o dever de montar uma carteira que atenda seus objetivos. Ele fará o acompanhamento, sugerirá os rebalanceamentos e enviará relatórios consolidados, poupando seu tempo de análise.
Gestão patrimonial e Wealth Management
Para patrimônios mais elevados, o serviço de Wealth Management oferece uma gestão discricionária. Isso significa que você assina uma procuração autorizando o gestor a tomar decisões de compra e venda dentro de uma política de investimento pré-estabelecida. É o nível máximo de “não tenho tempo”, onde profissionais cuidam de toda a burocracia, sucessão patrimonial e otimização fiscal.
Robo-advisors e carteiras administradas
Para quem busca uma solução tecnológica e de baixo custo, os Robo-advisors são plataformas que utilizam algoritmos para gerir sua carteira. Você responde a um questionário de perfil de risco e a plataforma automaticamente compra os ativos e faz o rebalanceamento sem que você precise intervir. É a solução ideal para quem está na fase de acumulação e quer automação total com taxas menores que as de consultorias personalizadas.
<h2 id="conclusao-e-proximos-
O post Não tenho tempo de acompanhar meus investimentos: O que fazer? apareceu primeiro em NovoAris.
]]>O post Guia Completo: Como Declarar Investimentos no Exterior no Imposto de Renda apareceu primeiro em NovoAris.
]]>- Guia Completo: Como Declarar Investimentos no Exterior no Imposto de Renda
- A Nova Era da Tributação Internacional: Lei 14.754/2023
- Documentação Essencial para a Declaração
- Passo a Passo: Declarando Ativos na Ficha de Bens e Direitos
- Tributação de Dividendos e Rendimentos Estrangeiros
- A Opção pela Atualização do Valor de Mercado
- Evitando a Bitributação: Acordos e Reciprocidade
- Erros Comuns e Como Evitar a Malha Fina
- Conclusão e Próximos Passos
Investir no mercado internacional deixou de ser uma exclusividade de grandes fortunas e tornou-se uma realidade para milhares de brasileiros que buscam diversificação geográfica e proteção em moeda forte. No entanto, a sofisticação da carteira traz consigo uma responsabilidade acessória fundamental: a conformidade fiscal. Saber como declarar investimentos no exterior no imposto de renda é vital não apenas para evitar multas pesadas, mas para garantir que a sua estratégia de acumulação de patrimônio não seja corroída por erros no preenchimento ou bitributação desnecessária.
Com as recentes mudanças legislativas ocorridas no final de 2023, o cenário tributário para ativos fora do Brasil sofreu uma transformação profunda. Este artigo detalha as novas regras, os procedimentos técnicos dentro do programa da Receita Federal e as estratégias para otimizar sua declaração, garantindo que você esteja em dia com o fisco enquanto mantém seus ativos globais protegidos.
A Nova Era da Tributação Internacional: Lei 14.754/2023
Até o ano-calendário de 2023, a tributação de investimentos no exterior seguia uma lógica de “tabela progressiva” para dividendos e uma isenção de ganho de capital para vendas de até R$ 35 mil por mês. Contudo, a sanção da Lei 14.754/2023 alterou drasticamente esse panorama, unificando as regras para aplicações financeiras, entidades controladas (offshores) e trusts.
O Fim da Isenção de 35 Mil Reais
Uma das mudanças mais impactantes para o pequeno e médio investidor foi a extinção da isenção de imposto sobre o ganho de capital em vendas de ativos financeiros no exterior cujos valores totais de alienação fossem inferiores a R$ 35.000,00 dentro do mês. A partir de 2024, qualquer lucro auferido na venda de ações, ETFs ou outros instrumentos financeiros no exterior passa a ser tributado, independentemente do valor da venda.
Alíquota Única de 15%
A nova legislação simplificou as alíquotas. Agora, os rendimentos de capital aplicado no exterior (juros, dividendos, lucros de alienação) são tributados sob uma alíquota única de 15%. Essa tributação ocorre no ajuste anual, o que significa que o investidor não precisa mais emitir o DARF mensal via GCAP (Programa de Apuração de Ganhos de Capital) para ativos financeiros, facilitando o fluxo de caixa, embora eliminando a isenção anterior.
Documentação Essencial para a Declaração
Antes de abrir o programa do IRPF, é fundamental organizar a documentação. A Receita Federal exige precisão nos dados, e qualquer divergência entre o que você declara e o que a corretora informa (via acordos de troca de informações internacionais) pode gerar inconsistências.
- Informe de Rendimentos (Report): A maioria das corretoras que atendem brasileiros no exterior (como Avenue, Charles Schwab, Interactive Brokers) fornece um relatório anual detalhado para fins de imposto de renda no Brasil.
- Extratos Mensais: Úteis para conferir o saldo em conta corrente e as datas exatas de cada operação.
- Notas de Corretagem: Essenciais para comprovar o custo de aquisição dos ativos.
- Contratos de Câmbio: Documentos que comprovam a origem do recurso e a taxa de câmbio utilizada na remessa.
Passo a Passo: Declarando Ativos na Ficha de Bens e Direitos
A declaração do estoque de ativos (o que você possui) é feita na ficha de Bens e Direitos. É aqui que muitos investidores cometem o erro de atualizar o valor do ativo pela cotação de mercado sem utilizar o mecanismo correto. O valor declarado deve ser sempre o custo de aquisição, a menos que você opte pela atualização permitida pela nova lei (que discutiremos adiante).
Ações e ETFs no Exterior
Para declarar ações (Stocks) ou fundos de índice (ETFs), utilize o Grupo 03 (Participações Societárias) e o código correspondente (01 para ações). No campo “Discriminação”, você deve detalhar:
- Nome do ativo e ticker (ex: Apple Inc. – AAPL).
- Quantidade de cotas ou ações.
- Nome da corretora onde os ativos estão custodiados.
- O custo de aquisição em dólares e a conversão para Reais pela taxa de câmbio fixada pelo Banco Central na data da compra (ou a média, conforme instrução normativa).
REITs (Real Estate Investment Trusts)
Embora funcionem de forma semelhante aos fundos imobiliários brasileiros, os REITs são empresas que detêm imóveis. Por isso, devem ser declarados no Grupo 03, Código 01 (Ações), ou conforme orientação específica do seu informe de rendimentos, detalhando que se trata de um Real Estate Investment Trust.
Contas Remuneradas e Depósitos Bancários
O saldo em conta corrente no exterior deve ser declarado no Grupo 06 (Depósitos à Vista e Numerário), código 01. Se a conta for remunerada (como as contas de “cash sweep” de algumas corretoras), os juros recebidos devem ser reportados como rendimentos financeiros sujeitos à alíquota de 15% na declaração anual.
Tributação de Dividendos e Rendimentos Estrangeiros
Com a nova regra, os dividendos recebidos no exterior não são mais tributados via Carnê-Leão mensalmente (com exceção de rendimentos que não se enquadrem como aplicações financeiras, como aluguéis de imóveis físicos). Para investimentos financeiros, os dividendos são somados aos demais rendimentos de capital no exterior e tributados anualmente a 15%.
Importante: Se você investe nos EUA, a corretora retém automaticamente 30% de imposto sobre os dividendos na fonte. Como o Brasil possui um acordo de reciprocidade com os EUA, esse imposto retido pode ser compensado integralmente no Brasil. Como a alíquota brasileira é de 15% e você já pagou 30% lá fora, você não terá imposto adicional a pagar sobre esses dividendos no Brasil, mas precisa declarar o recebimento e o imposto pago para evitar a bitributação.
A Opção pela Atualização do Valor de Mercado
A Lei 14.754/2023 trouxe uma oportunidade única: a possibilidade de atualizar o valor dos bens e direitos no exterior para o valor de mercado em 31 de dezembro de 2023, pagando uma alíquota reduzida de 8% sobre a diferença (o ganho patrimonial).
Essa é uma decisão estratégica. Se você possui ativos com grande valorização acumulada há muitos anos, pagar 8% agora pode ser muito mais vantajoso do que pagar 15% no momento da venda futura. No entanto, esse imposto deve ser pago à vista e o custo de aquisição do ativo passará a ser o novo valor declarado.
Evitando a Bitributação: Acordos e Reciprocidade
O Brasil possui tratados para evitar a dupla tributação com diversos países (como Japão, França, Portugal). Com os Estados Unidos, embora não haja um tratado formal de ampla abrangência, existe o reconhecimento de reciprocidade de tratamento tributário.
Para o investidor, isso significa que o imposto pago ao governo estrangeiro pode ser deduzido do imposto devido ao governo brasileiro, desde que respeitados os limites e as regras de conversão cambial. Sem esse conhecimento técnico, o investidor corre o risco de pagar imposto duas vezes sobre o mesmo lucro, reduzindo drasticamente a rentabilidade líquida da carteira internacional.
Erros Comuns e Como Evitar a Malha Fina
A Receita Federal tem aumentado o rigor na fiscalização de ativos offshore. Abaixo, listamos os erros mais frequentes que levam investidores à malha fina:
- Não converter corretamente os valores: O custo de aquisição deve ser convertido para Reais utilizando a taxa de câmbio de venda do Banco Central (Ptax) da data da operação.
- Esquecer da variação cambial: A variação cambial sobre o principal investido pode ser isenta ou tributada dependendo da origem do recurso (se auferido originalmente em Reais ou em moeda estrangeira).
- Omitir contas com saldo baixo: Mesmo contas com pequenos saldos devem ser declaradas se o valor total de bens no exterior ultrapassar os limites de obrigatoriedade da Receita.
- Confundir Dividendos com Juros sobre Capital Próprio: No exterior, a classificação pode variar, e o tratamento fiscal deve seguir a natureza do rendimento conforme a legislação brasileira.
Conclusão e Próximos Passos
Declarar investimentos no exterior exige atenção aos detalhes e uma compreensão clara das mudanças legislativas recentes. A transição para o modelo da Lei 14.754
O post Guia Completo: Como Declarar Investimentos no Exterior no Imposto de Renda apareceu primeiro em NovoAris.
]]>O post Planejamento Financeiro Individual para Jovens Investidores: O Guia Definitivo apareceu primeiro em NovoAris.
]]>- Planejamento Financeiro Individual para Jovens Investidores: O Guia Definitivo
- A Vantagem Competitiva do Tempo e os Juros Compostos
- Organização e Metodologia de Orçamento para Jovens
- A Construção da Reserva de Emergência Blindada
- Definição de Perfil e Estratégias de Alocação de Ativos
- Erros Psicológicos e Comportamentais no Início da Jornada
- Conclusão e Plano de Ação Imediato
Para muitos jovens que estão ingressando no mercado de trabalho ou iniciando sua vida adulta independente, a ideia de investir pode parecer um conceito distante, reservado apenas para quem já possui grandes fortunas. No entanto, o planejamento financeiro individual para jovens investidores é, na verdade, a ferramenta mais poderosa para a construção de liberdade e segurança a longo prazo. O maior ativo que um investidor iniciante possui não é o capital financeiro, mas sim o tempo.
Neste artigo, vamos explorar detalhadamente como estruturar um plano financeiro robusto, desde a organização do orçamento doméstico até a escolha estratégica de ativos. Se você busca transformar sua relação com o dinheiro e sair da inércia financeira, este guia técnico fornecerá os fundamentos necessários para que você tome decisões embasadas e estratégicas.
A Vantagem Competitiva do Tempo e os Juros Compostos
O conceito de juros compostos é frequentemente chamado de a “oitava maravilha do mundo”. Para o jovem investidor, ele é o motor principal do crescimento patrimonial. Diferente dos juros simples, onde o rendimento é calculado apenas sobre o valor inicial, nos juros compostos o rendimento é calculado sobre o montante acumulado, gerando um crescimento exponencial.
O Efeito Bola de Neve na Prática
Imagine dois investidores: o Investidor A começa a investir R$ 500,00 por mês aos 20 anos de idade. O Investidor B começa a investir os mesmos R$ 500,00, mas apenas aos 35 anos. Mesmo que ambos parem de investir aos 60 anos, a diferença no montante final será astronômica, não apenas pelo valor total aportado, mas pelo tempo que os juros tiveram para trabalhar sobre o capital do Investidor A. O planejamento financeiro individual para jovens investidores foca em maximizar esse período de exposição aos juros.
Por que Começar Cedo Supera Grandes Aportes Tardios
Muitas pessoas cometem o erro de esperar “ganhar mais” para começar a investir. Contudo, a matemática financeira prova que pequenos aportes constantes realizados desde cedo tendem a superar grandes aportes feitos tardiamente. Isso ocorre porque, nas fases finais do investimento, o rendimento mensal dos juros acumulados costuma ser maior do que o próprio aporte mensal do investidor. Começar cedo permite que você erre com pouco dinheiro e aprenda lições valiosas antes de gerir grandes somas.
Organização e Metodologia de Orçamento para Jovens
Não existe investimento sem poupança, e não existe poupança sem organização. O primeiro passo técnico do planejamento é o mapeamento do fluxo de caixa. Você precisa saber exatamente quanto entra e, principalmente, para onde cada centavo está indo.
A Regra dos 50-30-20 Adaptada
Uma das metodologias mais eficazes para o planejamento financeiro individual para jovens investidores é a regra 50-30-20. Ela propõe uma divisão clara da renda líquida:
- 50% para Necessidades Básicas: Aluguel, alimentação, transporte, saúde e contas fixas.
- 30% para Desejos Pessoais: Lazer, hobbies, assinaturas de streaming e jantares fora.
- 20% para Investimentos e Dívidas: Este é o seu “eu do futuro”. Se você possui dívidas com juros altos (como cartão de crédito), este percentual deve ser usado para quitá-las antes de iniciar os investimentos pesados.
Para jovens que ainda moram com os pais ou possuem custos fixos reduzidos, o ideal é inverter essa lógica, tentando aportar 40% ou 50% da renda, acelerando drasticamente a independência financeira.
Ferramentas de Controle Financeiro Individual
A tecnologia é uma grande aliada. Utilizar planilhas de Excel ou Google Sheets permite uma personalização profunda, mas aplicativos de gestão financeira que se conectam diretamente às contas bancárias podem facilitar a automação do processo. O importante não é a ferramenta, mas a disciplina de revisar seus gastos semanalmente para evitar o “estouro” do orçamento.
A Construção da Reserva de Emergência Blindada
Antes de comprar ações ou fundos imobiliários, o jovem investidor deve construir sua base de segurança. A reserva de emergência é o montante destinado a cobrir imprevistos, como a perda de um emprego, problemas de saúde ou reparos urgentes.
Quanto Poupar e Onde Alocar?
O cálculo padrão para a reserva de emergência é acumular entre 3 a 6 meses do seu custo de vida mensal. Se você gasta R$ 2.000,00 por mês para viver, sua reserva deve estar entre R$ 6.000,00 e R$ 12.000,00. Para profissionais autônomos ou freelancers, recomenda-se que essa reserva seja de até 12 meses, devido à volatilidade da renda.
Liquidez vs. Rentabilidade na Reserva
O objetivo da reserva de emergência não é a alta rentabilidade, mas sim a liquidez imediata e a segurança. O dinheiro deve estar disponível no mesmo dia ou, no máximo, no dia seguinte (D+0 ou D+1). As melhores opções para alocar esse capital são:
- Tesouro Selic;
- CDBs de liquidez diária com rendimento de pelo menos 100% do CDI;
- Contas remuneradas de bancos digitais consolidados.
Definição de Perfil e Estratégias de Alocação de Ativos
Com a reserva de emergência formada, o próximo passo no planejamento financeiro individual para jovens investidores é a diversificação. Jovens geralmente possuem uma maior tolerância ao risco, pois têm décadas pela frente para recuperar eventuais quedas do mercado.
Renda Fixa como Base de Segurança
Mesmo buscando crescimento, a renda fixa deve compor uma parte da carteira para reduzir a volatilidade. Títulos do Tesouro IPCA+ são excelentes para o longo prazo, pois garantem que o seu dinheiro mantenha o poder de compra acima da inflação. CDBs, LCIs e LCAs de bancos médios também podem oferecer taxas atrativas para objetivos de médio prazo (2 a 5 anos).
Renda Variável e o Potencial de Crescimento
É aqui que o patrimônio realmente se multiplica. O jovem investidor deve considerar:
- Ações: Tornar-se sócio de boas empresas, com lucros consistentes e boa governança.
- Fundos Imobiliários (FIIs): Uma forma acessível de investir no mercado imobiliário e receber aluguéis mensais isentos de Imposto de Renda (para pessoas físicas, conforme legislação atual).
- ETFs (Exchange Traded Funds): Fundos que replicam índices (como o BOVA11 ou IVVB11), ideais para quem quer diversificação instantânea com baixo custo de administração.
Investimentos Internacionais e Diversificação Geográfica
Um erro comum no planejamento financeiro é manter 100% do patrimônio em uma única moeda (o Real) e em um único país. Investir no exterior, através de corretoras internacionais ou BDRs, permite que o jovem investidor exponha parte do seu capital ao Dólar e a empresas globais (como Apple, Google e Amazon), protegendo-se contra crises políticas e econômicas locais.
Erros Psicológicos e Comportamentais no Início da Jornada
O sucesso no planejamento financeiro individual para jovens investidores depende 20% de conhecimento técnico e 80% de comportamento. O controle emocional é o que diferencia os investidores bem-sucedidos daqueles que perdem dinheiro na bolsa.
O Perigo do FOMO e das Dicas Quentes
O termo FOMO (Fear Of Missing Out) refere-se ao medo de ficar de fora de uma oportunidade. Muitos jovens entram em investimentos especulativos e de alto risco (como criptomoedas desconhecidas ou opções) baseados em dicas de redes sociais. O planejamento sério foge de promessas de enriquecimento rápido e foca
O post Planejamento Financeiro Individual para Jovens Investidores: O Guia Definitivo apareceu primeiro em NovoAris.
]]>O post O Guia Definitivo do Planejamento Financeiro Individual Personalizado apareceu primeiro em NovoAris.
]]>- O Guia Definitivo do Planejamento Financeiro Individual Personalizado
- O que é o Planejamento Financeiro Individual Personalizado?
- Os Pilares Fundamentais da Personalização Financeira
- Metodologias de Estruturação do Plano
- Alocação de Ativos e Estratégia de Investimentos Personalizada
- O Papel da Tecnologia e do Monitoramento Contínuo
- Conclusão e Próximos Passos
No cenário econômico atual, a busca por estabilidade e crescimento patrimonial tornou-se um desafio que exige mais do que apenas “economizar dinheiro”. O conceito de planejamento financeiro individual personalizado surge como a ferramenta mais eficaz para transformar a relação de uma pessoa com suas finanças, saindo do modo de sobrevivência para uma gestão estratégica de riqueza. Diferente de fórmulas prontas encontradas em livros de autoajuda financeira, a personalização leva em conta as nuances da vida real: carreira, composição familiar, tolerância emocional ao risco e aspirações de longo prazo.
Este artigo detalha as camadas técnicas e práticas necessárias para construir um plano que não apenas funcione no papel, mas que seja sustentável e adaptável às mudanças inevitáveis da vida. Se você busca entender como estruturar suas finanças de forma técnica e profissional, este guia servirá como seu mapa fundamental.
O que é o Planejamento Financeiro Individual Personalizado?
O planejamento financeiro individual personalizado é um processo dinâmico de organização, análise e otimização dos recursos financeiros de uma pessoa, desenhado especificamente para atender às suas necessidades e realidades singulares. Ele não se limita a uma lista de gastos; é um ecossistema que integra gestão de fluxo de caixa, proteção patrimonial, planejamento tributário, preparação para a aposentadoria e estratégia de investimentos.
A personalização é o elemento central. Enquanto um plano genérico pode sugerir que todos devem investir 20% da renda, um plano personalizado pode identificar que, para um profissional autônomo com renda volátil, essa métrica precisa ser ajustada sazonalmente, priorizando primeiro uma reserva de liquidez muito maior do que a de um funcionário público, por exemplo.
A diferença entre planilhas genéricas e estratégia sob medida
Muitas pessoas confundem o uso de uma planilha de controle de gastos com o planejamento financeiro. Embora o controle seja uma parte do processo, ele é apenas o registro do passado. O planejamento personalizado olha para o futuro. Ele utiliza dados históricos para projetar cenários e criar salvaguardas. Uma estratégia sob medida considera variáveis como a inflação pessoal (que difere do IPCA oficial dependendo do seu padrão de consumo), expectativas de herança, planos de transição de carreira e até mesmo o impacto psicológico de perdas temporárias no mercado financeiro.
Os Pilares Fundamentais da Personalização Financeira
Para que um planejamento financeiro individual personalizado seja robusto, ele deve ser construído sobre pilares sólidos. Sem essa base, qualquer estratégia de investimento corre o risco de desmoronar diante da primeira crise ou imprevisto familiar.
Diagnóstico situacional profundo
O primeiro passo é um raio-x completo da situação atual. Isso envolve o levantamento de todos os ativos (imóveis, investimentos, veículos) e passivos (empréstimos, financiamentos, dívidas de cartão). Mais do que números, o diagnóstico busca entender o comportamento financeiro. Quais são os ralos de dinheiro? Existe uma dependência excessiva de uma única fonte de renda? O diagnóstico personalizado também avalia a eficiência dos gastos atuais, separando o que é essencial do que é estilo de vida, permitindo uma visão clara da margem de manobra financeira.
Definição de objetivos SMART
Um plano sem destino é apenas um conjunto de restrições. No planejamento personalizado, os objetivos devem ser SMART (Específicos, Mensuráveis, Atingíveis, Relevantes e com Prazo determinado). Em vez de “quero me aposentar cedo”, o plano define: “quero atingir a independência financeira em 15 anos, com uma renda passiva mensal de R$ 10.000,00 corrigida pela inflação”. Essa especificidade permite o cálculo exato da taxa de poupança necessária e da rentabilidade mínima que a carteira de investimentos deve buscar.
Análise de perfil de risco e capacidade psicológica
Este é o ponto onde a maioria dos planos genéricos falha. A tolerância ao risco não é apenas um questionário de corretora. Ela envolve a capacidade financeira de tomar risco (quanto você pode perder sem comprometer seu sustento) e a disposição psicológica (como você dorme à noite quando o mercado cai 20%). Um planejamento personalizado ajusta a alocação de ativos para que o investidor não abandone a estratégia no pior momento possível, garantindo a resiliência emocional do plano.
Metodologias de Estruturação do Plano
A estruturação técnica exige a aplicação de metodologias consagradas de finanças pessoais, adaptadas ao contexto brasileiro.
O ciclo de vida financeiro
As necessidades financeiras mudam drasticamente conforme a idade e a fase da vida. Um jovem em início de carreira deve focar na acumulação de capital e no aumento da sua capacidade de geração de renda (human capital). Já um profissional em meados de carreira deve focar na proteção do patrimônio e na otimização fiscal. O planejamento financeiro individual personalizado reconhece essas fases e ajusta a exposição ao risco e a liquidez dos ativos de acordo com a proximidade do uso do capital.
Gestão de fluxo de caixa e eficiência tributária
Gerir o fluxo de caixa não é apenas cortar gastos, mas otimizar a entrada e saída. Isso inclui o planejamento tributário individual. No Brasil, a escolha entre a declaração simplificada ou completa do Imposto de Renda, o uso de planos de previdência como o PGBL para diferimento fiscal e a estruturação de investimentos que gozam de isenção (como LCIs, LCAs e dividendos) podem representar uma diferença de milhões de reais ao longo de décadas. O plano personalizado busca a maior rentabilidade líquida, ou seja, o que sobra depois de impostos e taxas.
Alocação de Ativos e Estratégia de Investimentos Personalizada
A alocação de ativos é responsável por mais de 90% da variabilidade dos retornos de uma carteira no longo prazo. No planejamento personalizado, essa alocação não segue um modelo pronto de “60/40” (ações e títulos), mas sim uma distribuição baseada em passivos e metas.
Reserva de emergência customizada
A regra de “6 meses de despesas” é um ponto de partida, mas a personalização vai além. Um profissional liberal com custos fixos altos e receita instável pode precisar de 12 a 18 meses de reserva. Já um casal de funcionários públicos com estabilidade pode operar com segurança com 3 a 4 meses. Essa reserva deve estar em ativos de altíssima liquidez e baixíssimo risco, funcionando como o “seguro” que impede o resgate antecipado de investimentos de longo prazo em momentos desfavoráveis.
Diversificação alinhada ao horizonte temporal
Cada objetivo dentro do planejamento personalizado tem sua própria “carteira”. O dinheiro para a viagem do ano que vem não deve estar exposto à volatilidade da bolsa de valores. Já o capital destinado à aposentadoria daqui a 20 anos pode e deve ter uma exposição maior a ativos reais e ações, aproveitando o poder dos juros compostos e a proteção contra a inflação. A diversificação personalizada também considera a correlação entre os ativos e a fonte de renda do indivíduo; por exemplo, um executivo do setor imobiliário deve evitar ter todo o seu patrimônio investido em fundos imobiliários para não concentrar o risco setorial.
O Papel da Tecnologia e do Monitoramento Contínuo
Um planejamento financeiro individual personalizado não é um documento estático que se guarda na gaveta. Ele é um organismo vivo. A tecnologia desempenha um papel crucial aqui, permitindo o acompanhamento em tempo real da evolução patrimonial e o rebalanceamento automático ou semi-automático da carteira.
O monitoramento contínuo serve para ajustar o plano diante de eventos da vida (casamento, nascimento de filhos, heranças, promoções) e mudanças no cenário macroeconômico (alterações na taxa Selic, mudanças na legislação tributária). O rebalanceamento periódico garante que o nível de risco da carteira permaneça alinhado ao perfil do investidor, vendendo ativos que valorizaram demais e comprando os que estão baratos, mantendo a proporção estratégica definida no plano original.
Conclusão e Próximos Passos
O planejamento financeiro individual personalizado é o divisor de águas entre quem apenas guarda dinheiro e quem constrói um patrimônio sólido e resiliente. Ele exige disciplina, autoconhecimento e uma visão técnica profunda sobre as ferramentas financeiras disponíveis. Ao focar na personalização, você garante que cada centavo poupado esteja trabalhando exatamente para os seus objetivos, respeitando seus limites emocionais e aproveitando as melhores oportunidades fiscais e de mercado.
Deseja transformar sua realidade financeira com uma estratégia desenhada exclusivamente para você? O primeiro passo é realizar um diagnóstico completo das suas finanças hoje. Não espere o “momento ideal” para começar a investir; o momento ideal é aquele em que você assume o controle técnico do seu futuro. Comece revisando seus gastos, definindo suas metas de longo prazo e buscando conhecimento ou auxílio profissional para estruturar seu plano personalizado agora mesmo.
O post O Guia Definitivo do Planejamento Financeiro Individual Personalizado apareceu primeiro em NovoAris.
]]>